过去几年,“K”型分化是海外宏观研究无法回避的核心主线,我们也在前期多篇报告中对这一现象展开持续讨论。宏观层面,“K”型特征体现为AI产业链与传统板块的景气割裂,映射至国别维度,便是今年美国与非美经济体显著的强弱分化;而微观层面,则表现为居民部门贫富差距进一步扩大,资本与劳动要素收益的背离持续加深(详见报告《“K型”深化下的非均衡复苏》)。
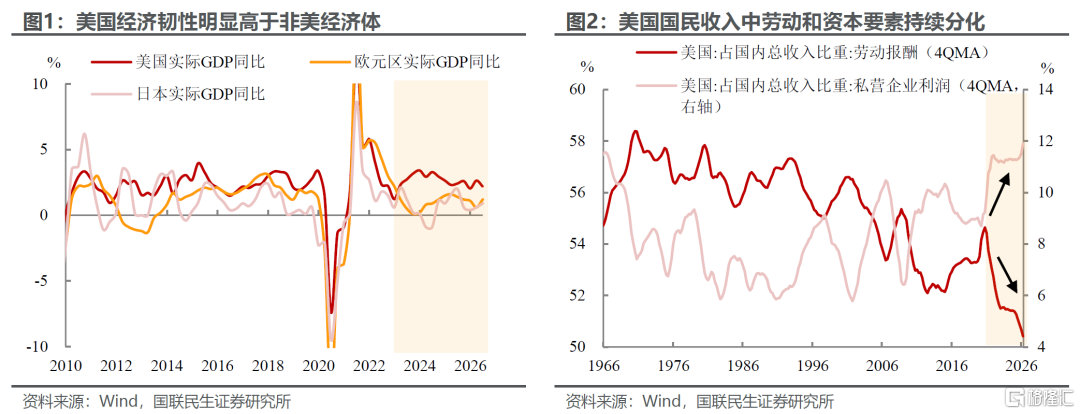
那么,当前“K”型分化又出现了哪些新变化?诚然,我们并不否认,现阶段“K”型上下两支的运行方向尚未逆转,“强者愈强、弱者愈弱”的底层态势没有发生根本改变。但问题的关键在于,种种迹象表明,上下两端的增速斜率似乎在逐步收敛,呈现向“C”型转变的早期迹象:上端高景气板块上行节奏预计逐步放缓,而下端弱势板块的下行斜率有所减弱,分化的边际烈度较前期有所缓和。
这种“K”型向“C”型过程中的斜率变化,带来最核心的冲击首先落在预期与估值层面,这也导致了近期市场对宏观经济与行业景气预期的重定价。当“K”型上端高景气板块不再被简单线性外推持续的高增长,下端弱势板块也不再被单边预判持续恶化,市场定价也由极致分化,逐步向均值回归演进,前期依靠景气溢价大幅抬升估值的板块,面临估值消化与修正压力;而长期持续杀估值的板块则迎来修复窗口,这也是7月以来市场呈现的主要特征。
1、经济端,从“K”型分化到“C”型收敛
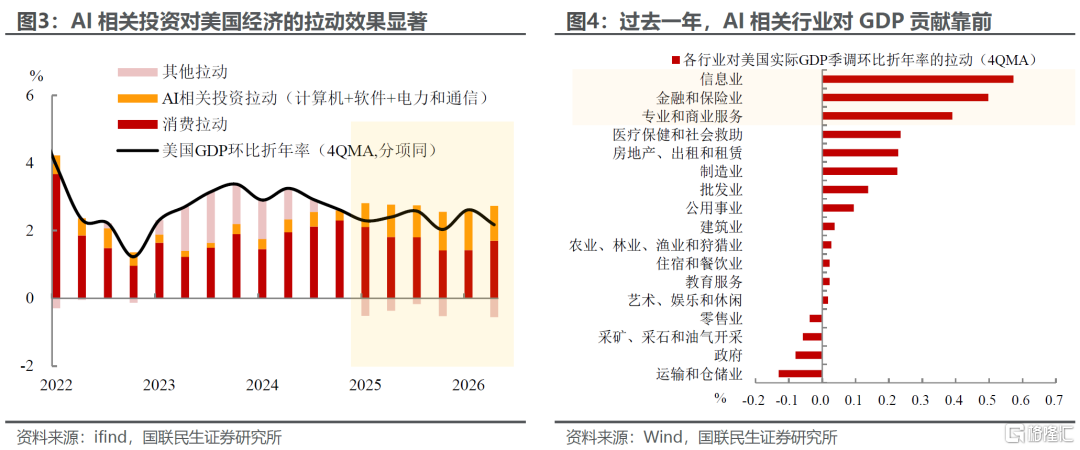
如果只看总量数据,美国经济在最近一年中呈现出难得的相对韧性,核心还是处于AI投资的高景气。AI产业热潮驱动资本开支大幅扩张,按四季度移动平均测算,2025年2季度至2026年2季度,AI相关投资对美国GDP的拉动四季度均值接近1%,而同期GDP增速也仅为2.2%,几乎贡献了一半左右的经济增长。行业上来看,信息业对GDP的拉动在所有行业中也居于领先地位。
这其实也是我们在前期报告中一直提及的,在全球地缘冲突余波未平、欧亚经济体受供给成本压制的背景下,AI投资支撑美国经济维持了相对非美经济体占优的位置。
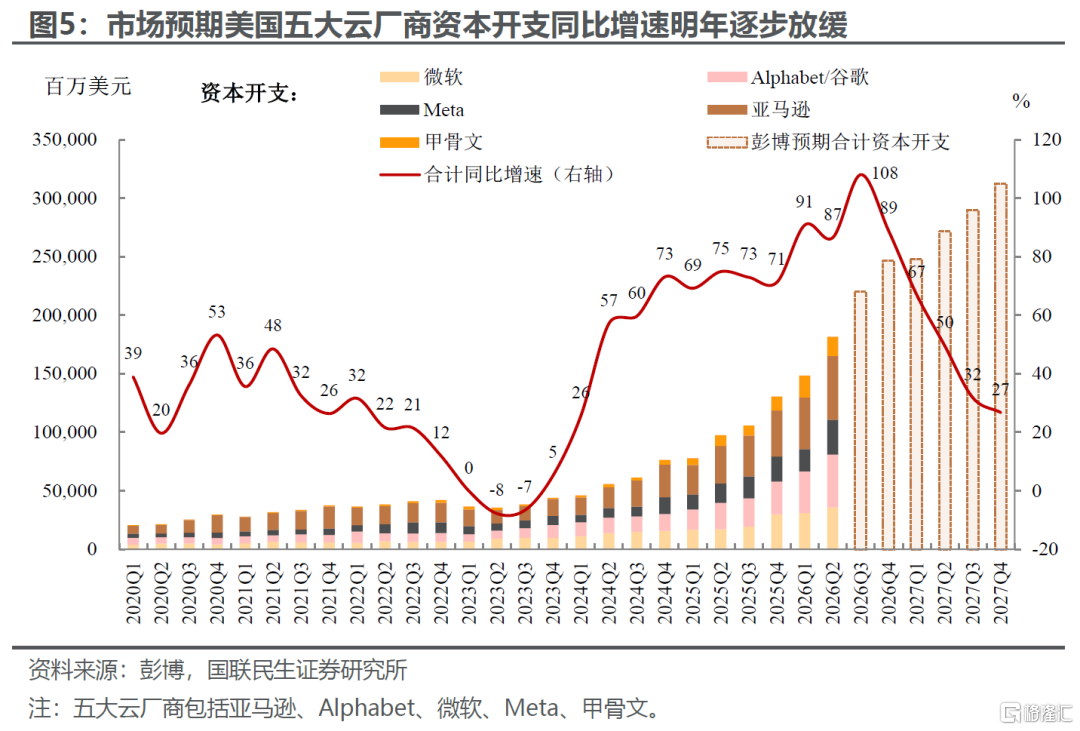
不过,从目前来看,虽然“K”型上端高景气仍在延续,但高增速的顶点似乎正在临近。如果我们聚焦美国五大云厂商(亚马逊、Alphabet、微软、Meta、甲骨文)资本开支的变化及市场一致预期,可以发现:2026年二季度五大云厂商资本开支合计同比增长86.5%,且目前市场预期年内三季度资本开支增速达到高点、四季度虽有所放缓,但依然维持90%左右的同比高速增长,短期景气度其实并无瑕疵。但值得重视的是,从2027年开始,这一增速或将出现趋势性回落,至少在市场一致预期内,明年的增速可能将逐步放缓。
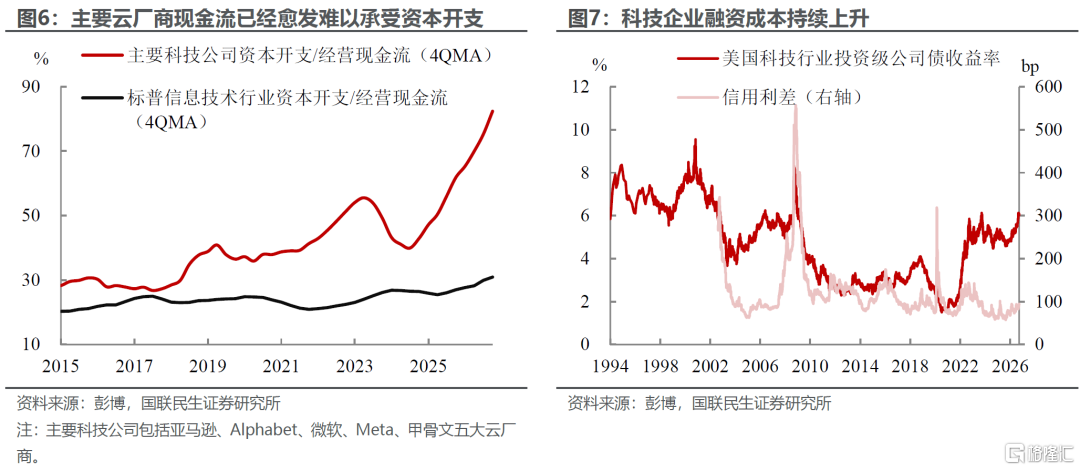
当然,AI投资增速回落存在高基数的扰动,但更深层的矛盾在于AI资本开支的投入产出效率正在经受考验:持续加码硬件采购推高折旧负担,而AI商业化变现进度滞后于资本扩张步伐,盈利压力逐步累积,企业大规模扩产的内生动力有所弱化。叠加科技企业面临的现金流与融资成本约束:高利率环境抬升资本成本,持续大额资本开支侵蚀自由现金流,当前五大云厂商合计资本开支占经营性现金流的比重超过80%,使得企业在新增投资上更趋审慎。
除此之外,算力基建的物理资源瓶颈、AI安全治理带来的软性约束等,也会从供给端对资本开支短期上行空间形成牵制。
这也就意味着,在缺少新盈利兑现、新叙事催化的前提下,尽管AI资本开支仍在抬升,但或许很难延续过往几年的超高速增长态势。
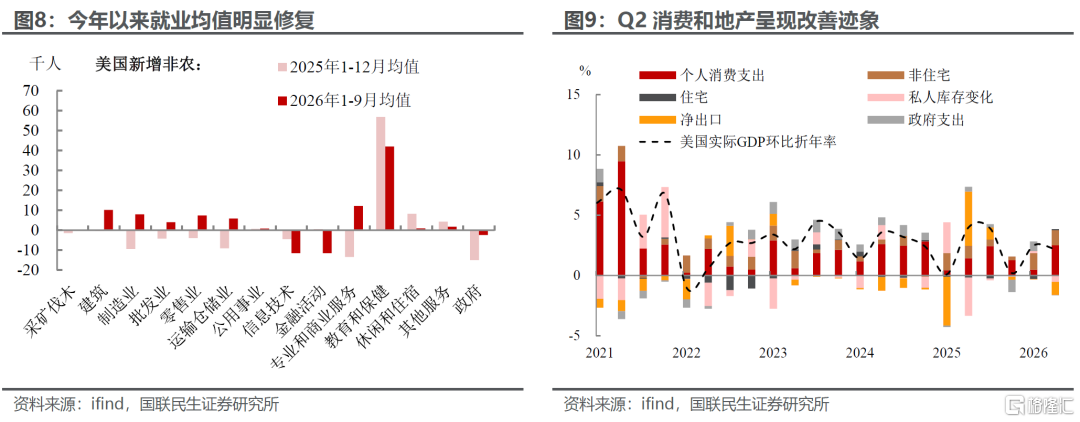
同样,反观“K”型下端板块,下行的斜率也已经在边际放缓。这一点在就业数据上体现得最为直观:尽管年内就业波动较大,但1-9月新增非农就业均值仍维持在6.8万人左右,较去年全年不足1万人的均值实现明显修复。结构层面,制造业、建筑业、批发零售、运输仓储等传统实体部门岗位均有所回暖,就业收缩压力则集中在受AI替代冲击更为显著的金融、信息技术行业。
与此同时,二季度传统部门GDP增速也显现出边际改善迹象,其中消费、地产投资环比折年率分别达到3.8%(前值0.7%)、2.8%(前值-7.6%),地产投资环比增速更是近6个季度以来首次转正,也印证“K”型下沿的下行动能有所衰减。
不过对于传统产业来说,尽管出现了一些积极信号和悲观预期上的收敛。但后续能否彻底摆脱困境,仍要打个问号,因为随着美联储重启加息周期,传统产业面临的外部压力或将再度抬升。当前传统产业景气度整体依旧偏弱,恐难以承受加息环境带来的持续冲击。
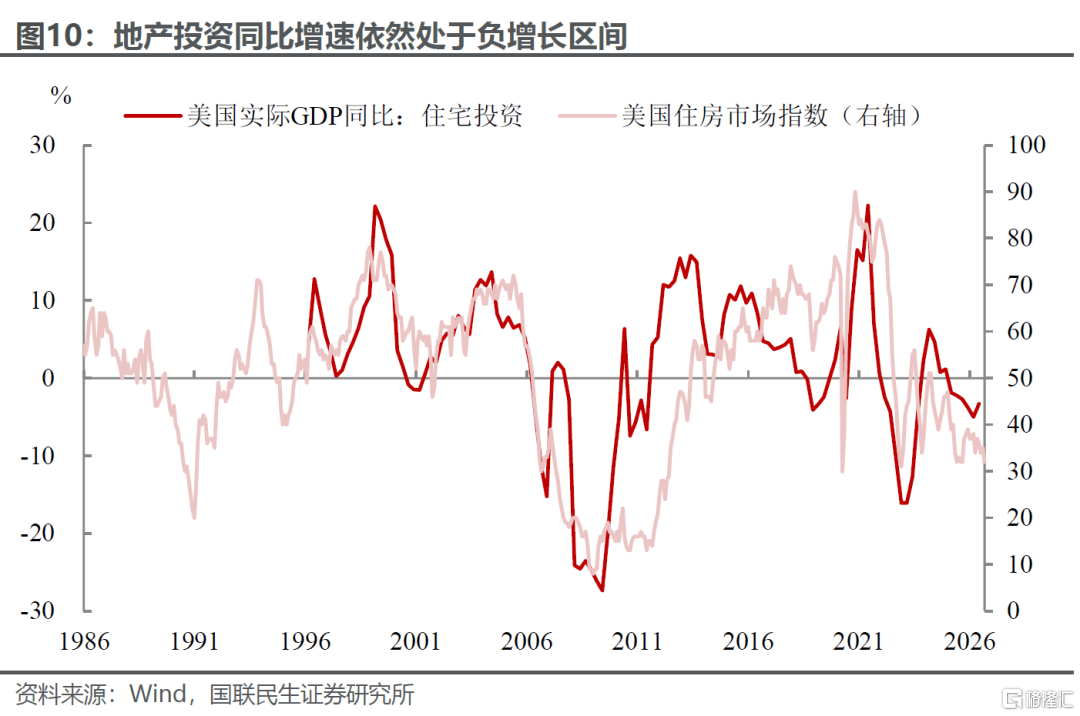
尤其对于地产行业来说,高利率+高房价的组合依然在制约居民购买力和企业投资意愿。住宅投资同比增速虽然在2季度小幅回升,但对GDP增长的贡献持续为负,这意味着房地产行业下行通道并未关闭;与此同时,企业住房信心指数也持续低迷。地产链条对经济的拖累与AI投资的拉动形成鲜明对照。
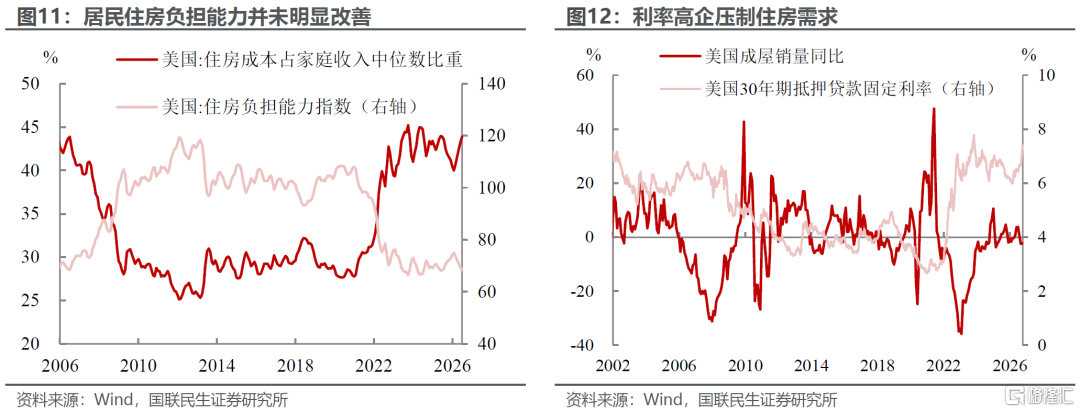
高利率对中低收入群体的挤压正在进一步显化,居民住房可负担性依然表现不佳。9月美联储加息落地后,30年期固定抵押贷款利率再度回升至7%附近。截至今年7月,住房成本占家庭收入中位数比重已攀升至40%以上,居民住房负担能力处于近20年低位。住房可负担性,也成为中低收入群体生活压力中最为敏感的一环。
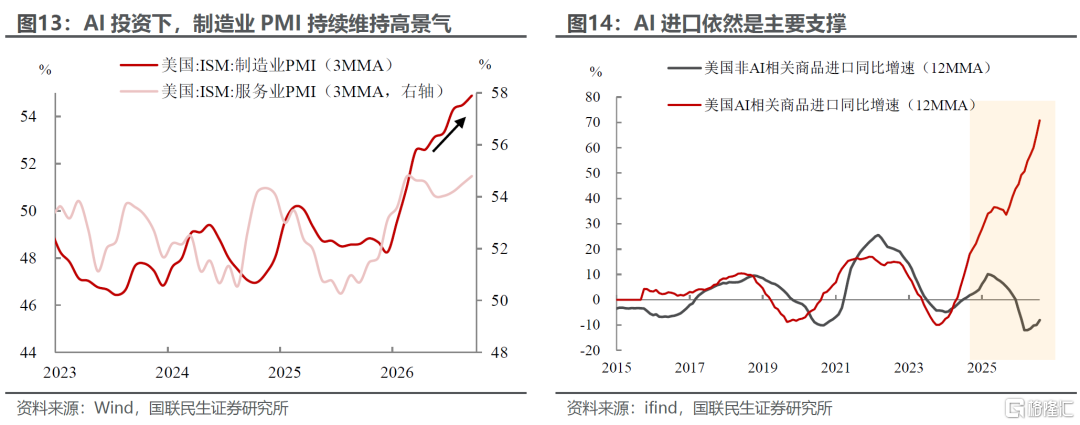
制造业上,AI与非AI赛道的分化态势也依旧显著。投资端,近几个月受AI投资高景气的影响,制造业PMI持续扩张,相较服务业表现出更强的景气程度。而且从进口端来看,截至2026年8月,由半导体、电信设备、电脑及电脑配件构成的AI核心品类进口同比增速(12MMA)升至70.8%,非AI相关商品进口降幅虽有所收窄,但12个月滚动平均增速仍处于-8.1%的负增长区间。整体进口需求偏弱环境下,AI相关品类走出独立高增行情,两类商品增速持续背离,表明美国贸易需求的结构性失衡依旧存在。
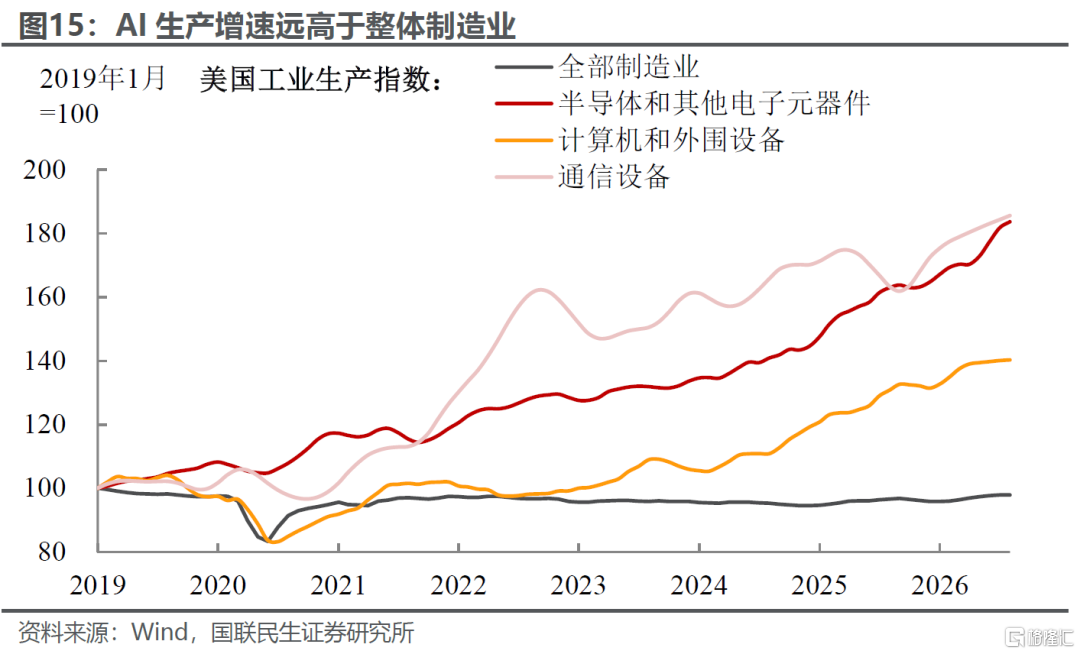
生产端看,自2023年ChatGPT落地以来,半导体、计算机、通信设备等AI相关工业品产出大幅上行,与整体制造业平淡的生产表现形成鲜明对比。2026年8月,半导体和其他电子元器件、通信设备行业工业生产同比增速超10%,显著跑赢总体工业生产大盘。
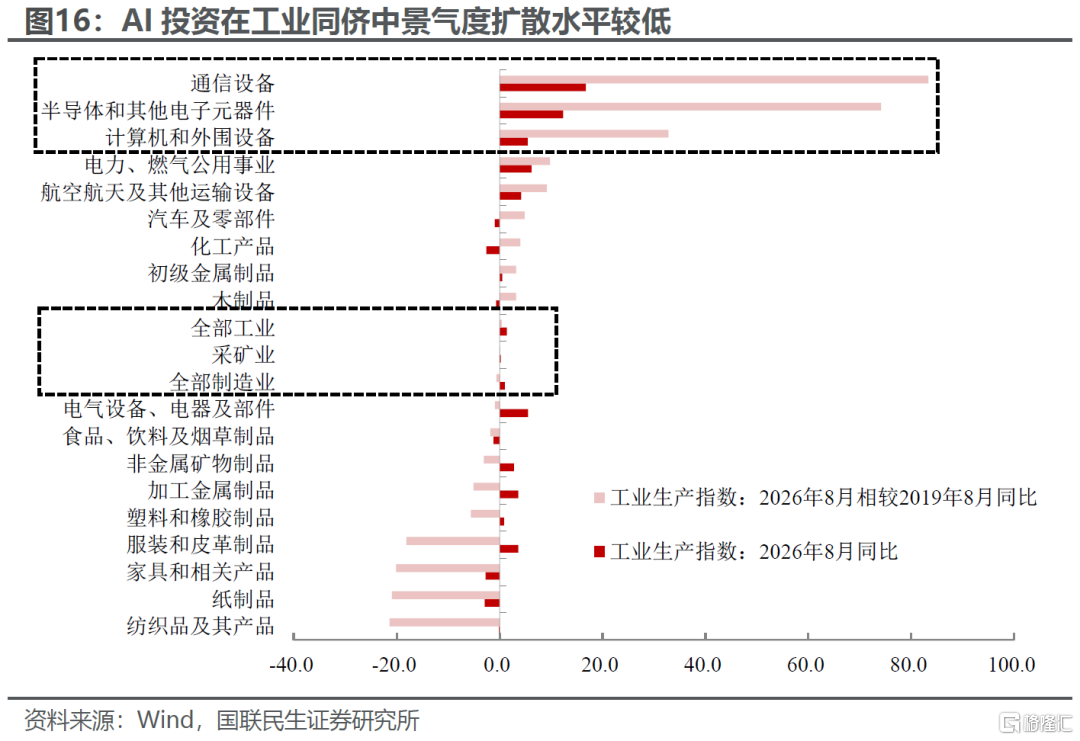
但AI产业链对总量的拉动效应仍相对有限:2026年8月全部工业生产同比仅1.42%,制造业同比1.03%,整体不温不火。传统行业持续形成拖累,对冲了电子产业链带来的正向贡献,整体工业复苏力度偏弱。
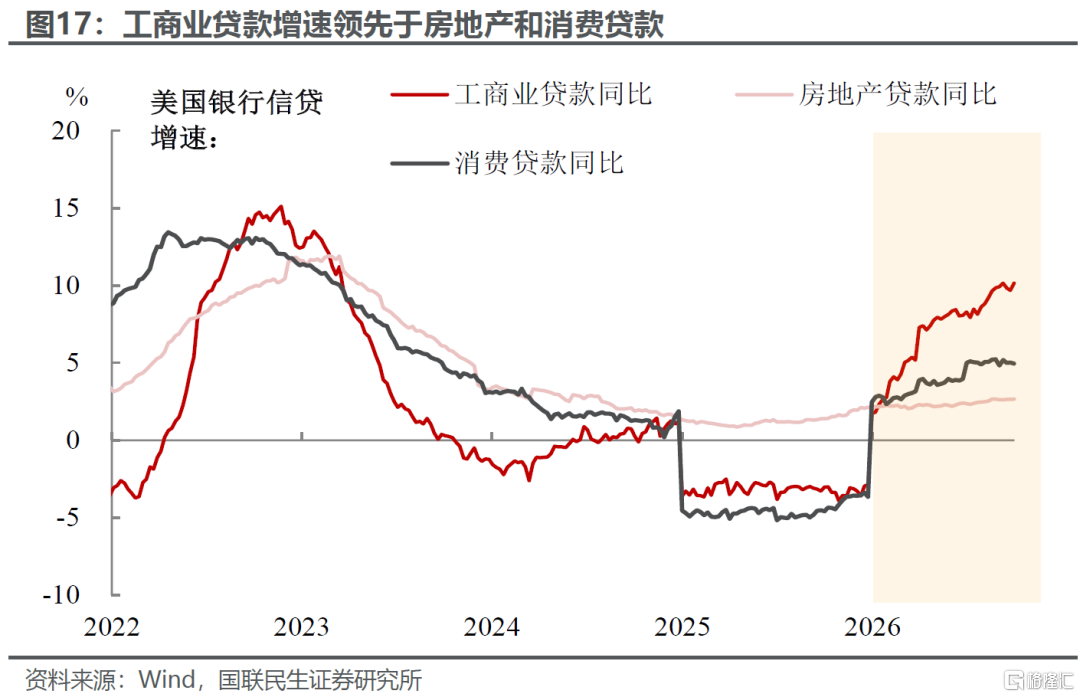
对应到信贷结构来看,信贷投放呈现明显分化:AI产业链带动的工业与商业贷款增速领跑,消费贷款增速居于其次,房地产贷款表现最弱。信贷结构的差异,也侧面映射出不同部门的需求强弱,资金更多向产业端倾斜,居民消费和购房信贷需求仍偏弱。
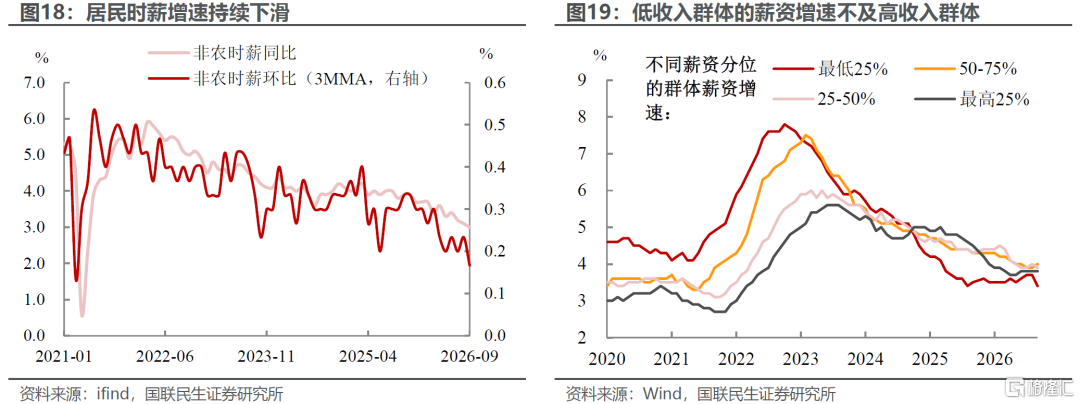
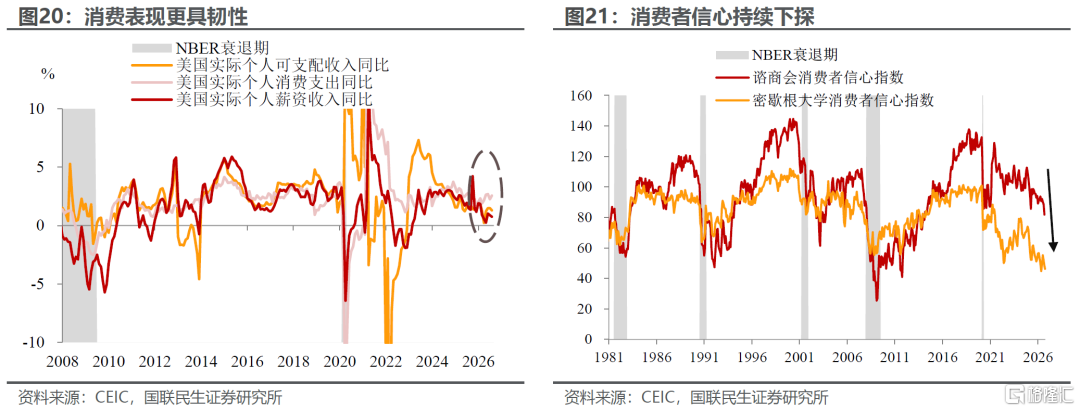
最后,消费面临的压力同样突出。在多数产业景气偏弱的大背景下,居民薪资增速持续回落,而且低收入群体承受更大的薪资下行压力。依据亚特兰大联储薪资追踪数据,当前收入最低的四分位群体薪资增速(3.4%)显著低于高收入群体(3.8%)。除了薪资以外,资产端的分化影响也不容忽视,股市的上行和财富的增值进一步放大了当前的贫富差距特征。
不过,尽管薪资走弱,实际消费似乎表现还不错。近几个月实际消费支出同比持续维持在2-3%的高增长区间,并未有出现特别明显的回落趋势。
但我们认为,仅依靠消费增速来判断需求的强度容易形成误判:因为当前消费增长的支撑,很大程度集中于少数高收入、高资产群体。若观察更能反映大众消费意愿的居民消费者信心指数,该指标已回落至历史低位区间。考虑到后续加息对居民生活成本与信用条件的持续压制,以及对于资本市场财富效应的压制,消费韧性能否延续仍有待检验。
综上,我们认为当前美国经济正处于“K”型向“C”型收敛的前置酝酿阶段,更多是斜率的边际放缓,而非方向的彻底逆转:作为景气上端的AI板块虽仍维持高景气、资本开支保持扩张,但上行增速已存在边际回落压力;处于下端的传统产业尚未脱离下行通道,不过下行的斜率在逐步收窄。
也就是说,尽管两端边际动能同步缓和,但还没有真正相向靠拢。从景气的绝对位置看,AI依然显著强于传统产业,强弱之间的缺口没有实质性缩小,尚未演化成的“C”型收敛的完整形态——即高景气板块拐头向下、弱势板块触底回升。
2、资产端,斜率收敛下市场预期重定价
我们认为,这种“K”型向“C”型过程中的斜率变化,带来最核心的影响其实是在预期和估值端:
7月以来,市场对AI硬件通胀逻辑的关注度明显回落,科技股也迎来一波显著回调。这一轮降温并非是产业景气本身发生逆转,订单、出货与产品价格的基本面其实并未松动,核心驱动来自市场定价锚的迁移:资金关注点从景气度高频跟踪,转向对资本开支可持续性的审慎核算。
因为若芯片出货保持高增、价格维持高位,云厂商资本开支强度与融资压力将同步抬升。一旦硬件端的高景气,反过来演变为下游资产负债表的压力源,高景气与高估值之间的正向反馈循环就会逐步瓦解。因此,当前市场调整消化的并非AI产业底层逻辑,而是盈利增长斜率与现金流久期预期,对应“K”型上半部分增长斜率的放缓,相关资产定价正由叙事驱动,回归业绩验证主导。
与上端增长斜率放缓相呼应,“K”型下半段同样不存在持续下行的均衡路径。经历前期快速走弱,传统产业基本面下行斜率与估值压缩幅度均已逼近高位区间,市场对传统产业企稳的预期也在逐步酝酿。尽管目前来看,传统产业即期景气数据尚未彻底反转,中长期基本面拐点短期仍难以确认,甚至在较长一段时间内维持偏弱运行,但预期的“二阶导”已经先于基本面的“一阶导”出现变化。
这正是近期低估值板块修复的微观基础:前期过度悲观预期迎来再平衡。当“K”型上端高景气板块不再被简单线性外推持续的高增长,下端弱势板块也不再被单边预判持续恶化,市场定价也由极致分化,逐步向均值回归演进,呈现出“C”型收敛特征。
那么,这种“C”型收敛路径是否存在阶段性中断的风险?我们认为,核心观测变量有三:
首先在于,AI产业能否在算力硬件之外,验证体量足够大的第二需求曲线,形成新的叙事增长点。例如在智能体、企业级软件、端侧AI、具身智能等方向出现可验证的规模化落地等等,使得分子端盈利预期将整体上修,科技股或延续此前的上涨行情;反之,若仅靠目前AI硬件企业的高景气维持,无法孵化新的增长动能,那么市场资金注意力也难以持续聚焦到科技板块上。
与此同时,需要跟踪传统产业的韧性能否经受高利率环境的持续考验。若传统产业难以承受高利率的压制,自身修复进程将遭遇中断,进而拖累整体“C”型收敛的演化节奏。
最后,需持续监测原油供需格局是否进一步恶化。地缘冲突、供给约束或需求走弱一旦打破当前均衡,油价的大幅异动将扰动通胀和经济增长预期,成为扰动“C”型收敛进程的外部变量。
风险提示:财政压力加大导致长端美债利率上行;地缘局势恶化导致油价和通胀进一步上行;通胀路径不确定风险;AI投资及增长不及预期;美联储政策超预期和市场流动性波动风险。
注:本文为国联民生证券2026年10月18日研究报告《美国经济的“K”型二阶段:“C”型》,分析师:林彦S0590525110007;武朔S0590526080002;周至臻S0590126040034