智通财经APP获悉,近一个月,大盘抛售潮持续发酵,闪迪(SNDK.US)股价累计下跌近30%。本轮股价剧烈波动,核心诱因是市场再度担忧人工智能(AI)基建支出的持续性;在货币政策收紧的大环境下,行业债务规模持续走高,进一步加剧了投资者顾虑。
截至10月16日上周五收盘,费城半导体指数已经连跌八个交易日,创下2006年以来最长连跌纪录。
然而,AI基础设施价值链关键环节的最新进展表明,尽管近期主导市场情绪的估值压缩带来压力,闪迪基本面依然具备充足上行空间。台积电(TSM.US)最新财报超预期,以及阿斯麦(ASML.US)上调全年增长展望,均印证了这一点,凸显在资本日益受限的环境下高端芯片需求仍具韧性。
更重要的是,算力基础设施持续扩张也凸显行业向大规模推理加速转型;词元(Token)消耗量持续攀升和智能体(Agent)复杂工作流不断增多,正进一步拉动NAND闪存的增量需求。
据此,分析机构Summit Research将在下文深入探讨当前NAND需求动态与价格持久性,以及闪迪在平滑周期波动方面的进展。这两大问题,也是美东时间10月29日公司发布2027财年一季报前,投资者最关心的焦点。
具体而言,该机构将讨论:在AI基础设施需求韧性背景下,台积电最新财报超预期为何可能预示闪迪在其不断扩大的新商业模式(NBM)下近940亿美元订单储备仍有进一步上行空间;随着基本面确定性抬升,闪迪有望在本轮估值回调之后迎来修复行情。
AI支出悖论:高资本开支遇上信贷收紧
最近几周信贷市场波动加剧,市场持续质疑AI资本开支能否长期维持,而这正是支撑闪迪NAND需求的核心动力。
Summit Research指出,持续的AI转型将不可避免导致行业杠杆上升,因为近期基础设施资本开支需求日益超过内生经营性现金流。摩根士丹利测算,未来两年全球数据中心投资将接近3万亿美元,而已经盈利的超大规模云厂商资金储备预计仅能通过内部经营现金流覆盖约一半,留下巨大缺口需未来数年外部融资填补。
博通(AVGO.US)CEO陈福阳近期也呼应了迫近的资本开支需求与预期经营现金流之间日益扩大的脱节。他警告称,尽管前沿AI模型开发商营收加速增长,但其盈利前景仍存在不确定性。CoreWeave(CRWV.US)也表示正努力获得投资级评级并进一步提升借款能力,凸显行业日益依赖信贷市场为资本密集度不断上升的AI建设融资。
与此同时,即将到来的AI相关债务供给潮恰逢融资成本上升。
当前,AI相关债务的信用利差“持续处于约115个基点的较宽水平”,明显高于可比投资级债券平均78个基点的利差。与此同时,美联储预计将在明年进一步加息以应对通胀反弹——9月通胀率达3.7%,为5月以来最高,企业融资压力只会进一步加大。
尽管金融环境收紧预计不会实质性破坏当前AI基础设施建设周期,但会抬升项目投资回报率门槛,并加剧投资者审视未来现金流能否证明加速支出轨迹合理。
一季报潜在拐点:算力高景气托底存储需求
不过,关键基础设施供应商最新财报已经证明,AI行业潜在市场规模(TAM)依然具备上修潜力,因为底层AI转型仍处早期阶段。
台积电第三季度财报超预期,以及强于预期的第四季度指引,凸显在AI相关高性能计算(HPC)需求韧性推动下,公司产品组合正加速向最先进制程迁移。这一超预期表现强化了尽管近期信用环境波动,行业对下一代AI基础设施的持续投资仍具持久性。
阿斯麦上调2026年增长展望也印证了强劲需求动态,因先进芯片制造设备需求加速且持续超过供给。综合来看,上游设备与晶圆厂的高景气,保证了AI资本开支不会快速降温,为闪迪创造了良好的需求环境。
Summit Research表示,随着工作负载从性能密集型训练转向大规模推理,下一代AI数据中心架构日益优先考虑能效和可扩展性。这与迈威尔科技(MRVL.US)近期估计一致,即推理已占数据中心基础设施总量约60%;而随着智能体AI应用从企业场景扩展至消费场景,尤其Meta Platforms(META.US)近期推出Muse后,这一比例可能快速上升。
智能体AI采用范围扩大预计将进一步加速KV缓存需求增长,加剧对内存容量和带宽的要求,从而支撑NAND存储增量需求。
闪迪的产品路线图在战略上与把握这些新兴智能体推理存储需求相一致。其快速放量的BiCS8技术势头已体现这一点;管理层将该技术视为推动公司近期增长拐点的因素。
Summit Research指出,BiCS8先进架构设计通过垂直和横向扩展实现更高位密度,在不牺牲响应时间和数据完整性的情况下支持更高容量存储和更优能效。BiCS8目前支撑闪迪面向计算领域的“Carrera”三层单元(TLC)企业级固态硬盘(eSSD)和“Stargate”高容量四层单元(QLC)产品,直接满足市场日益加剧的性能和存储密度要求。
展望未来,闪迪即将推出的BiCS9 2Tb QLC架构预计将在BiCS8基础上进一步提升性能增益和能效。具体而言,BiCS9将BiCS8的存储单元阵列良率与下一代BiCS10 CMOS技术结合,实现写入带宽提高150%、读取带宽提高75%,同时每瓦带宽分别较上一代提升85%和30%,凸显效率增益的持续提升。
与此同时,闪迪已于8月开始向客户送样的BiCS10 332层1Tb TLC NAND闪存,相比BiCS8内存密度提高59%,接口能效提高38%,并带来带宽进一步改善。近期发布的下一代BiCS10 332层2Tb QLC技术将具备较当前一代提高60%的内存密度、100%的写入和读取带宽提升,以及75%的写入和读取能效改善。
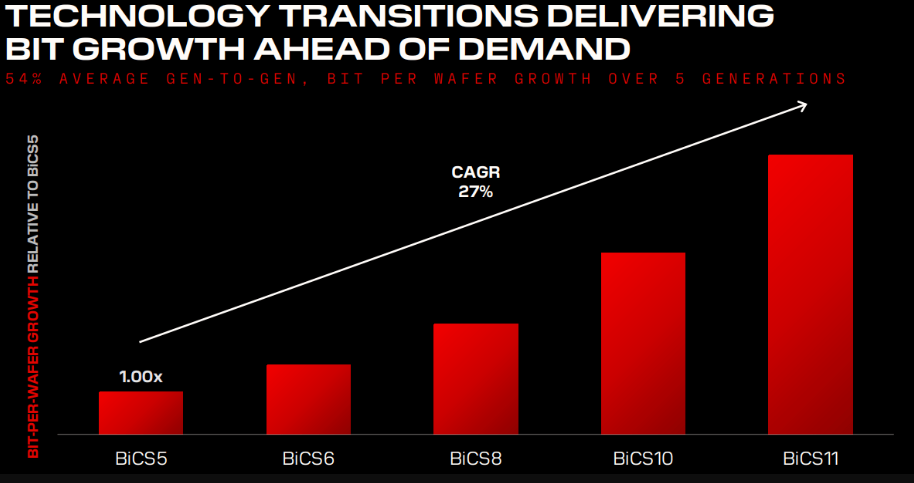
综合而言,这些进展强化了对闪迪在不断扩大NAND闪存TAM中份额增强的可见度。这得到管理层预期的支持:随着闪迪技术路线图推进,每晶圆位元数将以27%的复合年增长率增长,从而支撑增量成本效率和制造可扩展性,这对满足终端市场需求至关重要。目前,管理层预计2026年NAND TAM为3000亿美元,2027年接近5000亿美元。新兴机会中超过一半将由数据中心需求驱动,受加速推理支撑,推理日益需要高性能和规模化高能效存储。
NBM能否解决NAND周期性问题?
近期AI支出不确定性也重新引发对闪迪历史周期性问题的担忧。
值得注意的是,管理层近期承认,过去一年闪迪大部分增长和盈利扩张仍由供给驱动的定价顺风推动。具体而言,公司财年第四季度增长的三分之二由供给驱动的NAND定价顺风推动,其余三分之一由位元出货量增长推动。
这相应地使市场更加关注闪迪财年第一季度业绩更新及管理层前瞻预期前的定价可持续性。
不过,闪迪不断扩大的NBM组合继续反映管理层在降低公司周期性敞口方面的一贯执行力。根据最新投资者日披露,闪迪迄今已获得八家NBM客户。长期客户合同目前期限为一至五年,平均期限四年。NBM结合固定和浮动费率,仅合同底价一项就支撑939亿美元总合同价值和911亿美元剩余履约义务(RPO)。
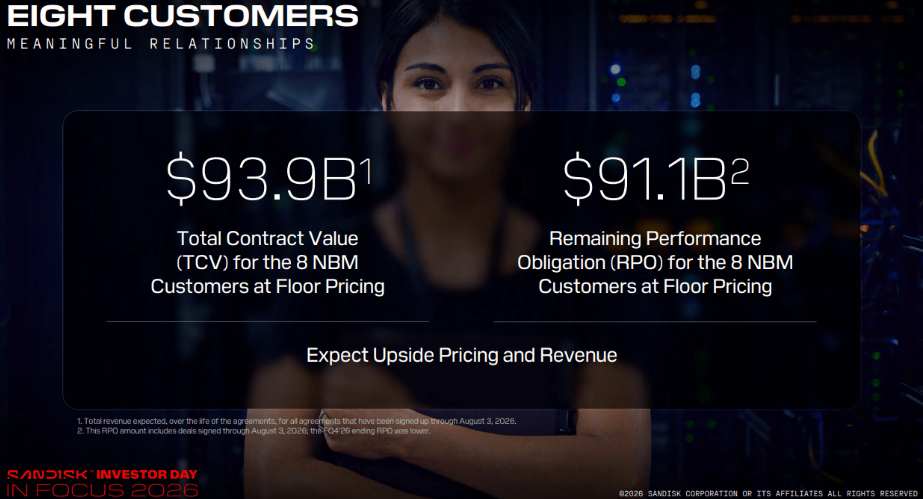
这些协议预计占闪迪2027财年位元需求的50%,到2028财年增至三分之二。这凸显可观的收入可见度和对较长期NAND价格波动的下行保护——当当前供需失衡缓和时——并强化闪迪维持管理层目标中高双位数营收复合年增长率的能力。
更重要的是,NBM目前在合同底价下支持80%的非GAAP毛利率。预计这将在供给驱动的NAND定价上行周期之后仍保持闪迪当前较高的盈利能力,且由于平均合同期限超过四年,盈利可见度延伸至2030年。
台积电最新财报超预期所体现的AI基础设施需求韧性,以及更重要的是持续产能扩张努力,进一步强化了对闪迪合同增长前景的延长可见度及增量上行预期。据悉,台积电7月将亚利桑那州投资扩大1000亿美元,使累计承诺达到2650亿美元,分阶段投产将延续至本十年末。
晶圆产能扩张的多年交付周期,与AMD(AMD.US)CEO苏姿丰近期披露的该公司将制造产能规划从一至两年延长至三至五年相一致,印证AI计算基础设施需求跑道延长。阿斯麦也呼应类似动态,强调客户有兴趣“下单至2030年”。
展望未来,在闪迪即将发布的业绩更新前,NBM进一步采用和合同收入增长仍将是关键关注领域——尤其考虑到在AI支出背景波动下,长期协议在衡量公司抵御NAND周期性能力方面具有关键作用。考虑到有利的终端市场需求动态表明行业持续优先确保长期供应保障,以把握新兴AI变现机会,闪迪在这一方面有望实现上行。
最后,美光科技(MU.US)快速扩大其战略客户协议(SCA)也印证了这一有利趋势——这是一种类似闪迪今年早些时候推出的NBM的长期合同框架——强化了整个行业日益向多年采购承诺转移,从而在当前AI超级周期之后支撑更高供应保障和定价可见度。
潜在风险:消费级存储需求疲软
尽管AI驱动的长期利好有利,闪迪仍易受组件通胀压力下消费和移动NAND需求走弱影响。
近期行业数据显示,9月季度全球智能手机出货量下降22%,为有记录以来最差,因内存和存储成本上升削弱OEM产出和消费者需求。消费终端市场预计将面临持续压力,这也反映在中短期内PC出货量预期下降。
不过,闪迪日益向高端边缘存储机会转移的产品组合,可能潜在缓解其对消费和移动终端市场近期逆风的敞口。高端智能手机需求韧性印证这一点,例如苹果(AAPL.US)近期推出的折叠屏iPhone Duo尽管价格高达1999至3199美元——超过部分高性能MacBook Pro配置——仍吸引大量预购兴趣并延长交付时间。
结合AI驱动的持续供应约束,闪迪刻意聚焦高端SKU进一步降低其增长和盈利前景风险,尽管边缘和消费终端市场仍主导其销售组合。
总的来说,AI基础设施韧性扩张,以及表明NBM采用扩大的行业动态,使Summit Research此前对闪迪的基本面预测保持不变。这预计支撑该机构对闪迪每股2000美元的基准情景目标价;该目标价较此前每股2200美元下调,以计入基准美债收益率上升,同时维持其此前研究中的营收和盈利预测不变。
Summit Research总结道,尽管近期在AI支出不确定性加剧背景下估值倍数压缩,但对闪迪合同订单储备增长的可见度改善,以及关键基础设施供应商需求动态韧性,凸显了推理驱动的NAND存储需求正在加速。加之闪迪技术路线图与加速推理部署对能效和可扩展性的新兴需求之间的战略一致性,公司具备竞争优势,可将结构性需求利好转化为持续盈利增长,在即将到来的财年第一季度业绩更新前支撑较当前水平的大幅上行空间。