在AI时代,算力集群"电连接"(AI PCB)与"光连接"(光模块)共同搭建AI算力集群的高速互联网络,迎来巨大的需求市场。
这是因为全球科技巨头都在全面加码AI基建,截至2026年最新财报指引,谷歌、亚马逊、微软、Meta四家科技巨头年度资本支出合计超过6500亿美元,资金集中投向AI服务器、数据中心、高速网络及大模型研发。摩根大通上调AI基建资本开支预期,预计2030年全球智算中心总投入将达5.5万亿美元。
超万亿美元的资本投入为AI产业链带来市场盛宴。而将AI PCB和光模块这两条赛道同时攥在手里的公司并不多,东山精密(02384)是其中之一。
智通财经APP了解到,东山精密已通过港交所聆讯,并于10月20日至10月23日招股,拟全球发售113,783,200股H股,其中香港公开发售11,378,400股,国际发售102,404,800股,最高发售价为每股93.80港元(每手100股,入场费约9,474.59港元),预计将于10月28日登陆港交所主板。若发行落地,该公司将实现“A+H”双上市平台,进入全球投资者的“配置视野”。
公司基石投资者包括,Aurora SF、香港永联投资发展有限公司、摩根资产管理(亚太)有限公司、Alibaba Investment Limited、CPE Bodhi Investment Limited、LMR Multi-Strategy Master Fund Limited、睿远基金、Montage Hong Kong Holdings Company Limited、东方资产管理(香港)有限公司、Spring River Greater China Fund、Jane Street Singapore Pte. Limited、晶合集成香港有限公司、保银资产管理有限公司、宇轩网络技术有限公司、天弘基金管理有限公司、新华资产管理(香港)有限公司等等。公司的基石投资者结构多元、实力雄厚,为本次全球发售锁定坚实认购基础。
东山精密为A股上市公司,2024年市值启动牛市行情,虽然2026年7月以来大幅回调,但不到三年仍翻超5.8倍,这一次,该公司将“A+H”联动,要讲的是怎样一页新故事?
净利润大增293.5%,业绩进入加速成长周期
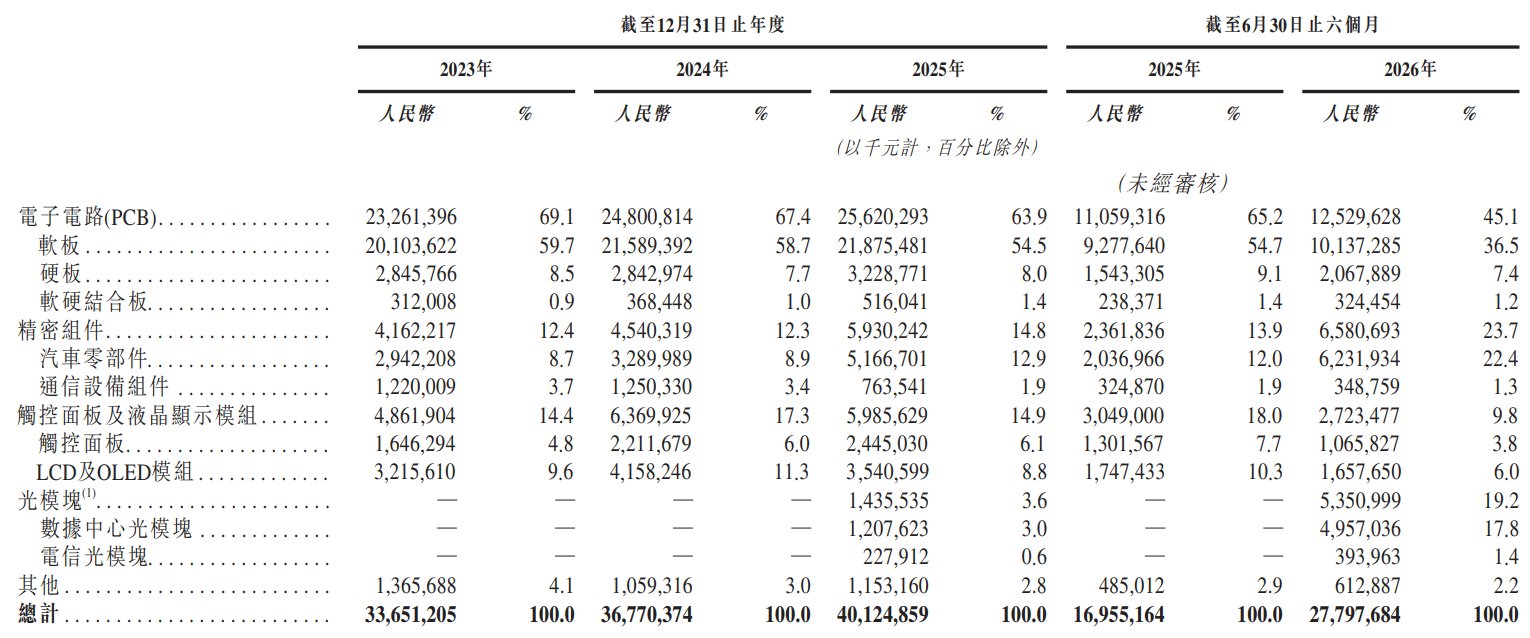
智通财经APP了解到,东山精密正处于加速成长周期,2023年至2026年上半年,收入增长分别为6.56%、9.27%、9.12%及63.95%,净利润分别为19.65亿元、10.85亿元、13.93亿元及29.85亿元。该公司业绩周期关键时间点是2025年,收入利润开始双增,2026年上半年明显加速,净利润大增293.5%,净利率提升至10.7%。
这得益于该公司多元业务驱动,该公司拥有PCB、精密组件、触控面板及液晶面板以及光模块四大业务,2026年上半年,PCB业务仍作为基本盘,但结构上以高端AI PCB为发展重点,硬板、软板以及软硬结合板均保持增长,业务收入125.3亿元,收入份额45.1%,精密组件收入65.81亿元,同比增长178.6%,收入份额提升至23.7%,而光模块业务最为抢眼,收入53.51亿元,收入份额19.2%。
光模块业务是该公司于2025年收购索尔思拓展的业务,索尔思并表后贡献主要收入及利润增长。以2026年上半年来说,PCB毛利率为17.6%,精密组件毛利率为11.6%,而光模块毛利率高达39.2%,毛利润贡献接近40%,约两成收入贡献了近四成毛利,直接推动公司毛利率从13.1%跃升至19.4%。
图片来源:公司聆讯后资料
而此次募资,东山精密计划将大部分资金用于高速EML芯片及光模块的产能扩张,及建设专注于高端PCB的新生产设施。可见,该公司已锁定发展方向,这两块业务契合AI算力主赛道,一块是基本盘结构性机遇,另一块是高利润率的增长赛道,“AI PCB+光模块”双引擎逐步成型。
此外,这次H股上市,也契合公司资本全球化战略。该公司业务产能覆盖全球14个国家和地区,海外收入占比超过八成,以2026年上半年来说,中国及海外市场收入份额分别为16.8%及83.2%,在海外市场中,美国市场收入占比46.1%,另外亚洲其他国家也在加速增长,借助于H股稳固在全球市场的领先定位。
两大核心逻辑,“AI PCB+光模块”驱动成长确定性
“AI PCB+光模块”是东山精密加速成长的两大核心赛道,带来业绩增长持续性具备高度确定性,有两大核心逻辑验证。
首先是两大赛道行业需求持续爆发。受AI基建驱动,高层数的AI PCB需求持续增长,PCB具备明显的结构化机遇。根据灼识咨询,比如边缘AI设备PCB行业,2021-2025年复合增长率64.2%,数据中心PCB行业复合增长率21.5%,均显著高于全球PCB行业整体的增速,预计到2030年市场规模分别为300亿美元及364亿美元。
而光模块是突破数据传输瓶颈的核心组件,同样得益于AI基建驱动,2025年全球市场规模245亿美元,2021-2025年复合增长率21.5%,预计到2030年将达到1086亿美元,复合增长率34.6%。在产品线方面,800G模块呈爆炸式增长,1.6T产品已进入批量生产,并成为核心增长动力。
从产业链角度看,AI基建仍在加速扩张,为AI PCB需求带来保障。根据TrendForce集邦咨询最新AI服务器产业研究,预计2026年全球前九大CSP(谷歌、亚马逊、Meta、微软、甲骨文、字节、腾讯、阿里、百度)资本支出总额逾9570亿美元,同比增长达106%,2027年将突破1.5万亿美元,继续增长60%。
其次东山精密AI PCB和光模块在规模和产品技术均实现“双卡位”。在AI PCB领域,该公司是极少数同时覆盖软板、硬板与软硬结合板的厂商,根据灼识咨询,按2025年收入计,公司以4.2%的市占率位列全球PCB供应商第三,以24.5%市占率位居全球软板供应商第二。
在产品端,该公司的多层PCB及HDI采用超低损耗M7/8级及以上的材料,实现高达224Gbps的传输速率,可满足AI集群中多GPU互联需求,具备最多达78层数的高多层PCB以及高阶HDI的专业技术。在M7/8级及以上的材料基础上,层数越高技术要求也越高,该公司卡位行业最前沿的技术水平,掌握着稀缺的高端AI PCB产品。
而在光模块领域,该公司旗下的索尔思是全球仅三家具备高速光芯片及光模块自主设计制造能力的公司之一,根据灼识咨询,按2025年收入计,该公司以2.9%的市占率位列全球光模块市场第七。索尔思100G PAM4 EML芯片在400G及800G光模块中累计使用超千万颗,200G PAM4 EML芯片已进入量产阶段并支撑1.6T光模块批量供货。
该公司拥有从光芯片开发到光模块制造的完整自研技术,具备EML与硅光子学双技术路线储备,其800G和1.6T光模块的双轨发展路线,覆盖当前行业产品线主流。凭借技术优势,该公司不断优化800G和1.6T光模块产品性能,同时也在加速3.2T及以上规格光模块的商业化进程。
更为重要的是,东山精密这两个赛道并非孤立,从电连接到光连接,该公司将PCB技术专长与光芯片及光模块产能相结合,在高速传输领域建立了整合优势,这是多数同行所不具备的,为AI基础设施的扩张提供支持。在成长持续性高度确定性下,此次H股上市将再次为公司带来价值重估机遇。
第二轮投资周期,H股上市有望获得青睐
在资本市场,AI技术具备多轮长线投资配置周期,第一轮AI基建投资,包括AI大模型、AI芯片、AI服务器以及AI PCB等,2024年以来均诞生了十倍牛股,比如英伟达及台积电等,A股沪电、深南及东山精密最高升幅也超过10倍;AI基建之后第二轮便是应用层爆发,今年物理AI赛道站上风口,十倍牛股或正在酝酿。
其实无论是AI基建还是物理AI,AI PCB和光模块作为高速网络互联硬件,都具有巨大的市场,就像打造多个大城市,要相互贯通路是必须要建的,因此东山精密的双赛道实质上覆盖了AI产业全生命周期,从而从头到尾都能吃到AI技术带来的市场红利。而这也是该公司如此重视这两大赛道的核心原因。
东山精密A股在过去四个月估值已回撤至低估“配置区”。H股一般都参照A股定价,而站在第二轮投资风口上,H股以全球机构投资者为主,定价机制更合理,有望平滑A股波动性及重新估值。若以93.8港元发售价算,该公司股份市值3387.98亿港元,PS(动态)仅为4.38倍,港股优质成长AI+标的PS值集中在10-20倍,明显存在低估。
综合看来,东山精密已进入招股环节,离上市仅差临门一脚,公司基本面强劲,2026年业绩加速增长,“AI PCB+光模块”成为核心增长引擎,同时也是募资投向重点。这两大赛道行业前景高,覆盖AI产业全生命周期,且公司在规模及产品技术上具备卡位优势,成长持续性高度确定性。
该公司市值已充分回撤,H股上市估值明显低估,叠加是全球少数同时具备AI PCB、光芯片和光模块一体化自研制造能力的供应商,属于稀缺性标的,有望获得长线大资金青睐。