FX168财经报社(北美)讯 周一(10月19日),美国股市在经历上周科技股大幅抛售后迎来反弹,芯片和人工智能(AI)相关股票成为推动大盘回升的主要力量。不过,市场仍对AI基础设施投资规模、企业债务负担以及持续高企的利率保持警惕,科技股能否真正摆脱调整压力仍存在不确定性。
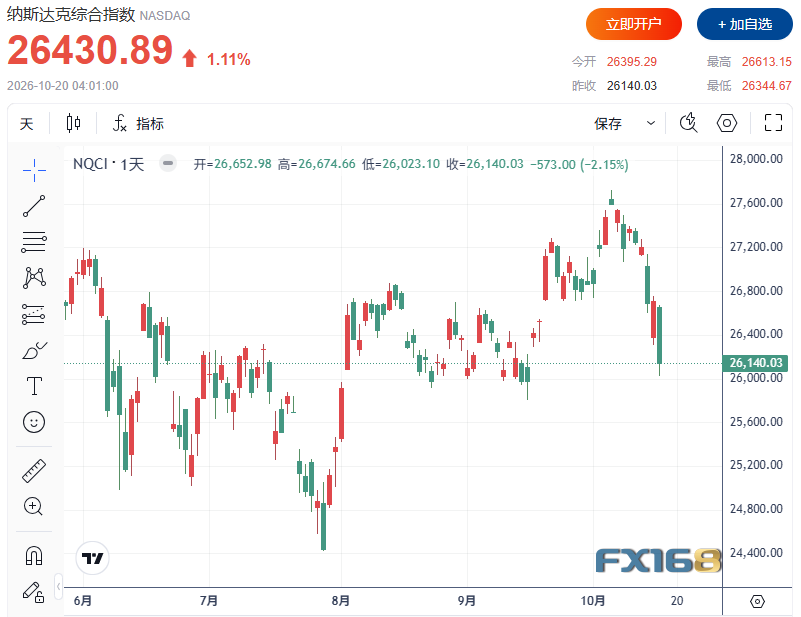
截至收盘,根据初步数据,标普500指数上涨32.48点,涨幅0.42%,报7691.07点;纳斯达克综合指数上涨290.85点,涨幅1.11%,报26430.89点;道琼斯工业平均指数下跌32.21点,跌幅0.06%,报51970.20点。
(图源:FX168)
此前一周,标普500指数和纳斯达克指数均创下6月底以来最大单周跌幅。随着美债收益率攀升,投资者开始担忧较高的融资成本可能限制AI基础设施投资,芯片制造商、数据中心运营商及其他AI相关企业因此遭到集中抛售。
此次调整也引发市场重新审视一个关键问题:支撑过去数年美国科技股牛市的巨额AI投资,究竟能否创造足够回报,以证明不断扩大的资本支出与债务融资具有合理性?
芯片股强势反弹,终结2008年以来最长连跌纪录
周一,芯片板块成为美股反弹的重要推动力。费城半导体指数结束连续8个交易日下跌的走势。此前,该指数在8连跌期间累计下挫约15.7%,创下2008年10月以来最长的连续下跌纪录。
洛杉矶Rosenblatt Securities董事总经理兼股票交易员迈克尔·詹姆斯(Michael James)表示,市场此前持续下跌,情绪已经过度悲观,技术性反弹几乎不可避免。
他用橡皮筋作比喻指出,市场不可能无限期朝同一个方向伸展,当压力积累到一定程度后,就会出现反向修复。
不过,詹姆斯强调,周五收盘至周一开盘之间,市场基本面并没有发生实质性变化。真正改变的是投资者情绪:经过持续下跌后,科技股已经进入明显超卖状态,而周末没有出现新的重大利空消息,促使部分资金重新进场。
他同时警告,随着未来数日和数周大量科技企业即将公布财报,市场距离真正走出困境仍有相当距离。
CoreWeave债务高达500亿美元,AI融资风险仍是焦点
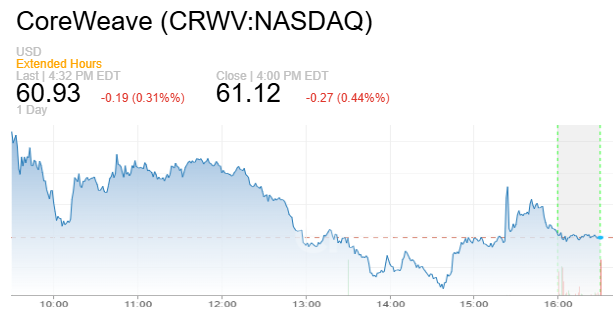
在AI相关股票中,云计算服务商CoreWeave继续受到市场高度关注。该公司上周股价累计暴跌超过25%,投资者主要担忧其高达500亿美元的债务负担,以及未来能否通过AI计算服务收入覆盖庞大的融资和资本支出成本。
周一,高盛将CoreWeave的股票评级从“中性”上调至“买入”,一度推动其股价反弹,但早盘涨幅随后回吐。
(图源:CNBC)
相比之下,其他AI基础设施相关企业,包括Nebius和Iren,表现相对更强。CoreWeave的股价波动折射出AI产业正在面临的深层挑战。尽管市场对人工智能计算能力的需求持续增长,但建设数据中心、采购芯片、扩大电力供应和部署基础设施,都需要巨额前期投入。
在利率处于较高水平的背景下,企业需要支付更高的融资成本,而投资者也开始更加关注资本回报率、自由现金流以及债务偿付能力。
这种担忧已经逐渐从股票市场蔓延至信用市场。对于依赖大量债务融资的AI基础设施运营商而言,即使未来需求前景仍然乐观,也不代表当前估值和融资模式能够持续获得投资者认可。
英特尔评级获上调,亚马逊与特斯拉支撑市场
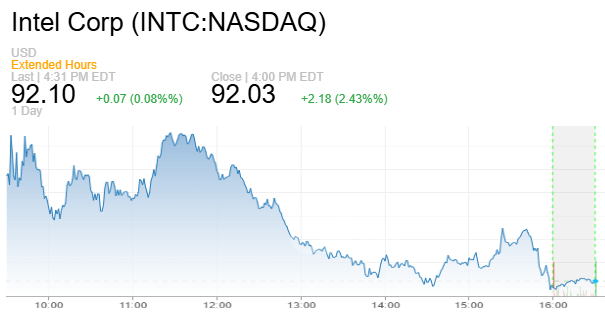
个股方面,英特尔(Intel)周一上涨,此前摩根大通将其股票评级从“减持”上调至“中性”,提振市场对该芯片制造商的信心。
(图源:CNBC)
消费类股也为大盘提供支持。摩根士丹利将亚马逊(Amazon)列为其首选股票,推动投资者关注该公司的电子商务和云计算业务。特斯拉(Tesla)股价同样为消费板块贡献上涨动力。此外,美国钢铁制造商Cleveland-Cliffs第三季度利润超过分析师预期,推动其股价大幅上涨。
从行业表现看,标普500指数11个主要板块中,非必需消费品和信息技术板块领涨,而公用事业和房地产等防御性板块表现相对落后。
这一结构表明,周一部分投资者重新增加了对成长型股票的配置,但并未全面消除对利率和经济前景的担忧。
中东局势再度升温,美国油价反弹2.2%
除了科技股走势,能源市场也成为影响周一美股情绪的重要因素。
国际油价此前因供应预期变化而下跌,但随着中东紧张局势再度升级,原油期货随后反弹。美国WTI原油期货周一收盘上涨2.2%,至每桶103.66美元。
推动油价回升的因素包括,也门与伊朗结盟的胡塞武装袭击当地军事训练营,以及针对沙特阿拉伯能源设施、机场和军事设施的新一轮袭击。
能源价格波动正在对全球金融市场产生广泛影响。一方面,油价上涨可能增加能源企业收入,并反映部分地区供应中断风险升温;另一方面,持续高企的能源成本可能重新推高美国通胀,加剧美联储维持紧缩货币政策的压力。
对于AI企业而言,更高的利率意味着数据中心等资本密集型项目的融资成本增加。因此,油价、通胀和科技股估值之间的联系正在变得更加紧密。
周一油价由跌转涨,也使美股失去了早盘来自能源成本回落的一部分支撑。
特斯拉、Meta财报即将登场,AI投资回报迎来考验
本周,美国科技巨头财报将成为投资者关注的核心事件。根据市场安排,SpaceX预计周二公布业绩,Meta和特斯拉则计划于周三发布季度财报。
市场不仅关注这些企业的营收和利润表现,也将重点评估它们在AI基础设施方面的投资规模,以及巨额资本支出是否正在转化为实际收益。
对于Meta而言,投资者将密切关注AI算力建设、广告业务增长和资本开支指引。特斯拉的业绩则可能成为衡量其汽车业务表现,以及AI和自动驾驶相关投资前景的重要参考。
近期市场的变化表明,投资者对AI产业的关注重点正在发生转移。
此前,企业宣布扩大AI投资往往能够提振市场情绪;如今,投资者越来越希望看到明确的回报路径,并开始对高负债、现金流不足或盈利兑现速度较慢的企业采取更审慎的态度。
因此,即使科技股因超卖而出现短期反弹,也不意味着市场已经重新接受此前所有关于AI投资回报的乐观假设。
黑色星期一39周年,华尔街再次面临考验
值得注意的是,10月19日恰逢1987年“黑色星期一”股灾39周年。1987年10月19日,道琼斯工业平均指数单日暴跌22.6%,创下美国股市历史上最大的单日百分比跌幅,成为全球金融市场最具标志性的危机事件之一。
39年后的同一天,华尔街没有重演当年的崩盘,反而迎来了科技股反弹。不过,当前市场仍面临高利率、地缘政治冲突和AI投资回报不确定性等多重考验。
周一的上涨至少表明,部分投资者认为此前芯片和AI相关股票跌幅过大,短期存在修复空间。但从基本面来看,企业债务、融资成本和科技巨头盈利能力等核心问题仍有待解决。
接下来的科技企业财报,可能成为判断这轮反弹能否持续的重要依据。对于华尔街而言,真正需要回答的问题已经不再只是AI产业未来能增长多少,而是这些增长能否产生足够的利润和现金流,支撑当前庞大的投资规模。
如果财报能够证明AI资本支出正在转化为可持续的盈利增长,市场信心可能进一步修复;反之,如果企业继续扩大投资,却未能交出令人满意的回报,科技股仍可能面临新一轮估值调整。