10月20日,就在费城半导体指数周一结束八连跌之际,摩根士丹利分析师团队强调半导体板块逢低布局时刻已经到来,并且为AI算力交易主题提供了另一条关键AI投资线索:以经常性收入支撑基本面,全球最大市场规模的两大EDA超级巨头——新思科技(SNPS.US)与铿腾电子(CDNS.US)有望通过AI智能体应用产品扩大EDA软件市场规模与更强劲盈利、估值扩张空间。
另一华尔街金融巨头摩根大通10月19日统计数据显示,截至10月16日当周,全球股票ETF流入463亿美元,其中SOXL(即跟踪费城半导体指数的三倍看多杠杆ETF——美股代码“SOXL”)单只产品创纪录单周吸金72亿美元、跟踪韩国的ETF产品线累计大幅流入13亿美元,为7月以来最强,其中约6亿美元进入三倍做多韩国ETF KORU;与此同时,DRAM主题ETF连续第八周遭赎回,最新单周流出9亿美元。这些资金动态可谓凸显出市场正在积极押注半导体反弹,但对包括存储芯片产业链在内的半导体估值与盈利扩张周期的看涨信心尚未同步修复,反映杠杆抄底与机构降低风险并存。
在这一背景之下,大摩分析师团队强调两大EDA巨头相比于其他半导体股票标的,更加具备盈利增长与估值修复的双重潜力。
来自大摩的股票市场分析师们在研报中表示,两大EDA软件巨头的下一轮市场重估路径与更加强劲涨势迫切需要“EDA AI智能体采用—大规模商业化—盈利增长贡献”积极兑现。对于这两大EDA巨头,大摩均予增持(Overweight)评级:新思科技目标价由500升至574美元,对于铿腾电子则维持400美元;相对报告采用的10月16日收盘价454.63、319.51美元,潜在涨幅分别为26.3%、25.2%。
铿腾电子(Cadence)与新思科技这两大EDA超级巨头所主导的EDA软件市场堪称是“芯片设计的操作系统、验证中枢与制造签核基础设施”,也是AI算力链条里所有先进制程芯片从概念走向流片的“第一道基础设施”,因此被芯片行业参与者们称为“芯片之母”。没有EDA,现代先进芯片不可能靠人工完成数百亿晶体管级别的逻辑设计、布线、时序、功耗、热、可靠性和良率约束;没有经过验证的PDK、标准单元库、IP模块、仿真器、形式验证和物理签核工具,再宏大的芯片设计图纸也无法被晶圆厂可靠且量产制造。
EDA软件受益于史无前例AI智能体狂潮的底层逻辑
新思科技和铿腾电子这两大EDA龙头,自2023年ChatGPT风靡全球以来,已经非常明确地把“AI应用工具/AI智能体”深度嵌入到自家EDA软件生态全流程里,而且最近更加聚焦于“全栈AI+EDA平台”。比如新思科技Synopsys.ai已覆盖从系统架构到设计、验证、测试和制造的AI驱动流程。
聚焦AI智能体的代理式AI推理工作负载既推动愈发定制化AI芯片与愈发复杂半导体系统的设计需求大幅扩张,也通过自动化设计、验证和仿真扩大EDA工具的使用空间,按使用量收费则有望将新增工作负载转化为收入与利润;叠加传统授权业务的经常性收入基础,新思科技与铿腾电子因此具备盈利增长与估值修复的双重潜力。
就EDA芯片设计软件技术发展路径而言,AI智能体的出现可谓全方位扩大设计生成与芯片设计软件迭代空间,也强化了可靠验证体系的价值。它可以编写寄存器传输级代码(RTL)、创建测试、修改约束,但结果仍须通过仿真、形式验证、等价性检查及物理签核。Cadence已让智能体调用Xcelium、Jasper等专业引擎获取反馈。由此推导,设计迭代越密集,验证与优化的需求空间越大;EDA拥有的工艺适配、工程算法和可信结果体系,成为智能体完成工程任务的重要基础。
增长路径而言,AI应用大规模渗透至各行业可谓积极推动GPU、定制AI ASIC芯片系统、存储组件、数据中心CPU系统与数据中心光互连系统加速升级与更新迭代,面向EDA软件的芯片设计智能体则能够显著降低研发时间成本,使同样预算能够探索更多架构和版本。若新增项目、工具覆盖及付费使用量同步增长,效率提升就能够转化为EDA市场扩容。因此,大摩对于新思科技与铿腾电子看涨研报共同指向的长期机会是:更多芯片需要设计,每项设计使用更广泛的工具,新增设计活动能够收费,使EDA芯片设计软件能够全面分享AI从应用扩张到硬件迭代的强劲收益空间。
费城半导体指数开启反弹之后买什么?具备愈发强劲芯片设计需求与经常性收入双重支撑的EDA值得关注
值得注意的是,相比于绝大多数半导体板块股票标的,新思科技与铿腾电子这两大EDA芯片设计软件巨头们的相对防御性可谓非常稀缺——主要来自其主要服务芯片研发,收入并不直接随当期芯片出货量或存储现货价格变化。
多期合同、经常性收入与研发项目持续性,使收入确认较为平滑。大摩判断,若半导体进入下行,两家公司有望优于其覆盖的其他半导体企业。新思科技面向超大规模云厂的应用优化IP,会提高资本开支敏感性,但新增模式并未取代原有业务。这也进而使得EDA巨头们兼具现有收入韧性与AI增量机会。
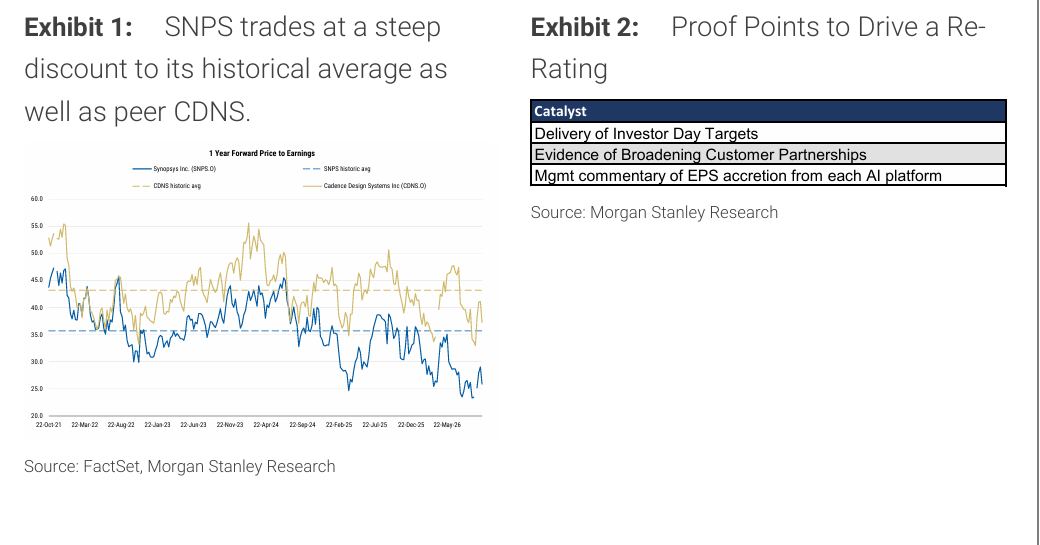
新思科技的最显著增长与变化首先体现为盈利上修。管理层将长期EDA、设计IP增长预期分别提高至百分之十几的中段和高段;大摩对FY27(即2027财年基准)的EDA、IP、仿真增速分别采用13%、15%、9%,预计收入108.96亿美元、调整后每股收益19.12美元,后者较原预测17.96美元上调约6.5%,FY28(即2028财年基准)进一步升至23.14美元。IP复苏、Ansys协同及物理AI(Physical AI)构成主要动力,大摩认为12月财报可能将FY27指引收窄至上端。574美元目标价采用FY27盈利约30倍估值,仍低于五年历史平均远期市盈率36倍,体现盈利改善与估值修复共同驱动。
把智能体调用变成自身收入:EDA双雄的增量商业化路径
新思科技提出三条AI路径:全栈方案(Full Stack)、客户自有平台与智能体、前沿模型(Frontier Models)。大摩分析师团队表示,从商业机制看,这扩大了专业EDA能力进入不同客户工作流的入口,按使用量收费则有望捕获新增执行需求。应用优化IP(Application-Optimised IP,“Factory 2”)提高IP与客户特定应用需求的结合程度;Ansys融合产品将机会延伸至系统与多物理场仿真。
大摩在研究报告中明确指出,这些路径仍处早期,下一轮重估需要依靠投资者日目标积极超预期兑现、客户合作扩大,以及各AI平台对每股收益贡献的证据。
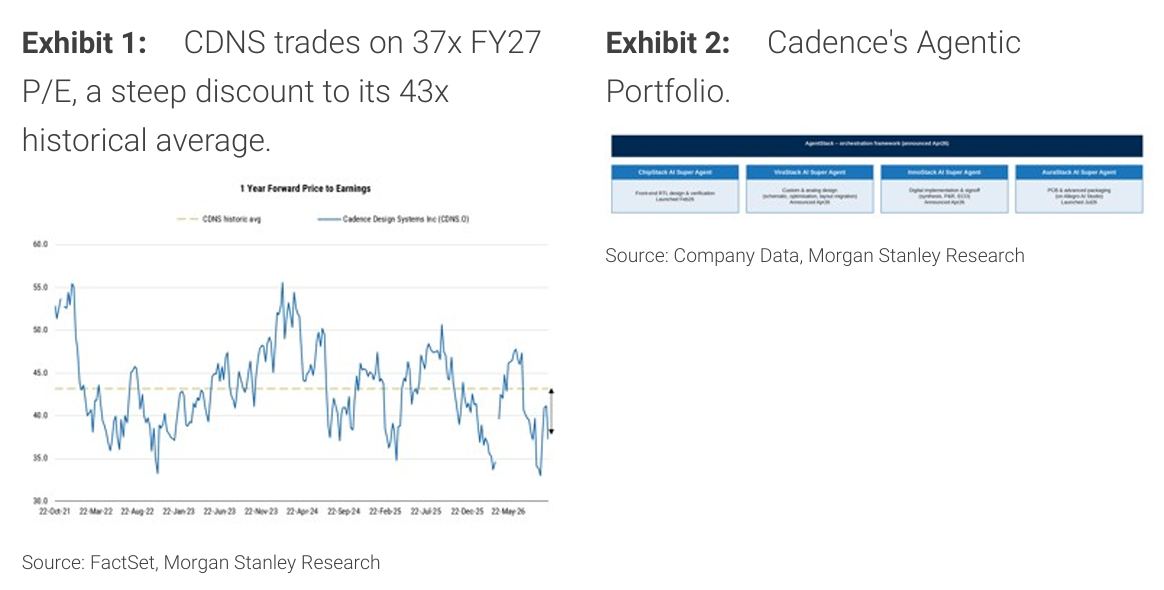
铿腾电子的优势是现有业务稳健、智能体组合覆盖广泛。大摩预计第三季度收入16.12亿美元、调整后每股收益2.07美元、积压订单82亿美元;第四季度每股收益2.10美元,较共识高约3%。上一季度IP增长40%、硬件业务创纪录,英特尔、三星、台积电的设计—工艺协同优化(DTCO)支持EDA需求。ChipStack已有超过20项客户合作,连同ViraStack、InnoStack、AuraStack覆盖数字设计验证、模拟设计、实现签核及PCB与先进封装;更显著贡献预计落在2027年,现有指引尚未计入智能体采用率跃升。大摩预期公司未来将愈发强调广泛客户采用与渗透率增长,而非宣布类似新思科技的重磅AI合作。
两者共同的股价催化,是AI价值能够进入利润表。大摩分析师团队表示,铿腾电子上季虽有创纪录订单,股价次日仍基本持平,因此10月26日财报需要进一步解释商业化路径。大摩预计其FY27(即2027财年)收入大约73.66亿美元、每股收益9.82美元、调整后营业利润率约46.1%,400美元目标价对应约41倍盈利;模拟与混合信号产品线、系统分析及客户关系增长路径支撑其估值溢价。相较之下,新思科技估值更低,但Ansys协同与新业务执行更关键。报告给出的新思/铿腾牛市情景分别为1000/600美元,熊市均为200美元,分别体现增长加速与研发收缩等不同情景;基准目标仍为574/400美元。