周五(10月23日),全球金融市场在能源价格上涨、人工智能(AI)投资疑虑与利率前景不确定性的共同影响下承压。美国三大股指集体收跌,道指下挫逾650点;现货黄金跌破4000美元/盎司,本周累计下跌约4%;布伦特原油则升至每桶116美元上方,创近六个月最高收盘水平。随着下周美联储、欧洲央行和日本央行利率决议临近,投资者正重新评估通胀压力与经济增长之间的矛盾。
本轮市场波动呈现出明显的跨资产传导特征。中东局势紧张推高油价,强化了主要央行维持高利率甚至进一步加息的预期;科技股此前的大幅调整又引发部分投资者的流动性需求,使黄金等资产也受到抛售压力。与此同时,法国债市风险拖累欧元,日元则受到避险资金支持。
道指重挫653点,抛售压力从科技股扩散
截至周五收盘,道琼斯工业平均指数下跌652.82点,跌幅1.24%,报52,215.16点;标普500指数下跌0.52%,报7,623.68点;纳斯达克综合指数下跌0.21%,报25,955.34点。
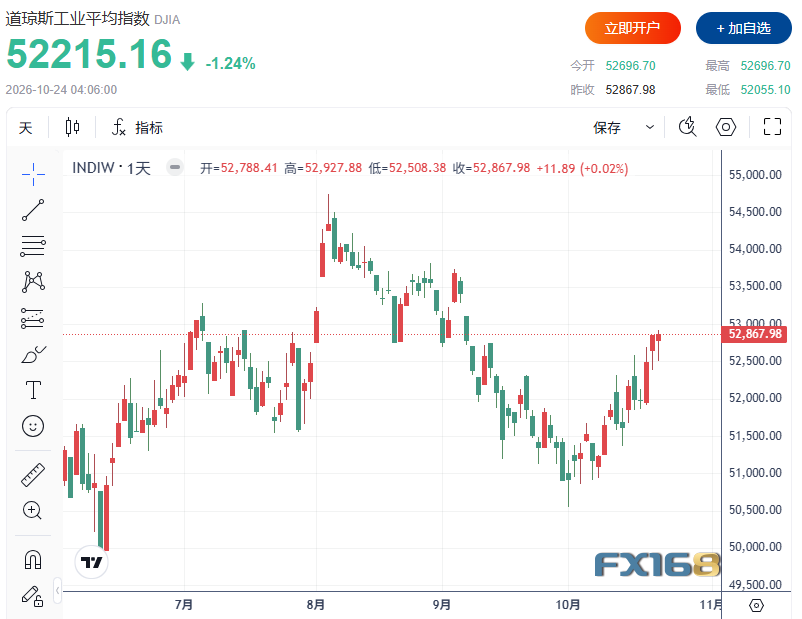
全周来看,标普500指数累计下跌0.5%,纳指下跌0.7%,道指则上涨0.4%。
与前一交易日科技股领跌不同,周五的卖压向其他领域扩散。必需消费品、公用事业和医疗保健等通常被视为防御性较强的板块也出现下跌,显示投资者并非单纯在成长股与防御股之间轮动。
道指成分股中,美国运通下跌逾3%。该公司宣布计划裁减全球约5%的员工,并表示需要为AI带来的变化做好准备。卡特彼勒下跌约2%,高盛下跌逾1%,进一步拖累道指。
部分科技股则出现企稳迹象。微软小幅上涨,美光科技上涨近3%,AMD上涨近2%。此前,投资者对AI数据中心建设所需的巨额借款,以及高利率环境下的融资压力日益担忧,推动科技股在周四大幅回调。
Argent Capital Management投资组合经理杰德·埃勒布鲁克表示,过去两周,投资者一直从科技股和数据中心相关股票转向更安全的资产,但这种轮动难以无限持续。他同时指出,已经公布财报的部分科技公司业绩表现良好,为投资者重新关注企业基本面提供了理由。
债券市场方面,美国10年期国债收益率周五回升逾4个基点,至约4.999%。该收益率周四曾在一个月来首次跌破5%,当时市场对AI基础设施融资规模的担忧推动了避险需求。
布伦特原油升至116美元上方,连续第三周上涨
能源市场成为本周最突出的上涨领域。周五,布伦特原油期货上涨3.1%,收于116.72美元/桶,为4月29日以来最高收盘价;美国西得克萨斯中质原油(WTI)期货上涨3.8%,收于103.27美元/桶。
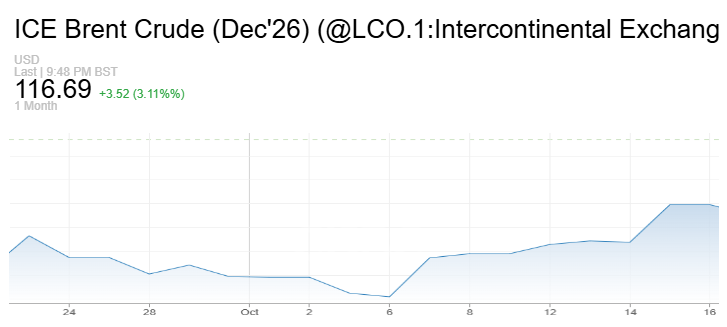
全周来看,布伦特原油上涨6.2%,连续第三周收高;WTI原油上涨2%。
市场担心,中东冲突可能进一步升级,并影响能源生产、运输和保险安排。有报道称,美国与以色列正在制定对伊朗采取新一轮军事行动的计划。特朗普周三表示,美国并未与伊朗谈判,并称某些事情可能“很快”发生。相关消息增加了投资者对未来数周供应风险的担忧,但潜在行动的时间与范围仍存在不确定性。
与此同时,胡塞武装持续袭击沙特阿拉伯,能源设施及周边基础设施安全受到关注。美国国务院已要求非必要人员离开沙特。另据报道,在接连发生袭击后,沙特阿美通知员工撤离达兰总部并远程办公。
油价上涨对金融市场形成双重影响:一方面改善能源企业的收入前景,另一方面推高企业和家庭成本,使通胀回落面临更大阻力,也压缩了央行放松政策的空间。
黄金失守4000美元,避险需求难敌利率与流动性压力
黄金未能从地缘风险升温中持续获益。美东时间周五下午2时27分,现货黄金下跌0.6%,报3998.49美元/盎司,为7月中旬以来首次跌破4000美元。本周金价累计下跌约4%,面临自6月以来最差单周表现。
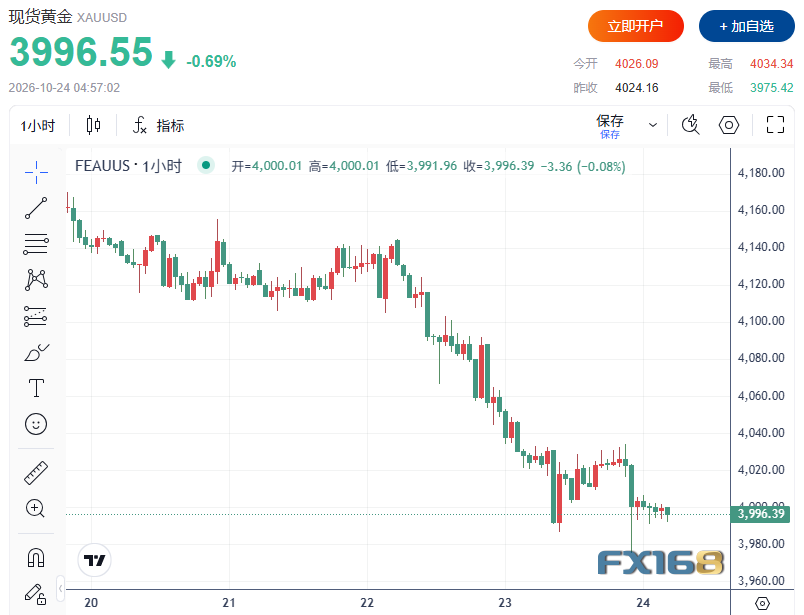
American Gold Exchange市场分析师吉姆·威科夫表示,通胀担忧加剧意味着全球主要央行无法像此前希望的那样迅速放松货币政策,这对黄金和白银多头构成压力。
威科夫还指出,科技股抛售引发了部分股票交易者和投资者的追加保证金需求,促使他们出售黄金和白银资产以筹集资金。因此,即使市场避险情绪上升,贵金属也可能因流动性需求而同步下跌。
其他贵金属同样承压。现货白银下跌1%,至53.97美元/盎司,触及2025年11月以来低位;钯金下跌0.5%,至1048.31美元/盎司,触及2025年6月以来低位;铂金下跌0.9%,至1555.84美元/盎司,降至7月以来最低水平。三者均面临周线下跌。
实物需求方面,印度金价回落叠加重要节日期间的购买需求,推动本周黄金买盘增加、溢价上升。中国实物黄金需求总体保持稳定,但消费者在珠宝支出方面仍较为谨慎。
法国债市风险拖累欧元,日元获避险资金支持
外汇市场的分化同样明显。法国政府债券遭到抛售,推动该国债务风险溢价升至2011年欧元区主权债务危机以来最高水平,拖累欧元表现。
欧元兑美元周五下跌约0.12%,至1.12附近,全周预计下跌0.35%。欧元兑日元盘中触及175.08,为2025年10月以来最低水平,全周预计下跌约1.3%。
投资者同时关注法国社会动荡、周末抗议活动以及穆迪对法国主权信用评级的评估,这些因素增加了市场对法国财政与政策前景的担忧。
美元指数周五上涨0.13%,至101.70附近,但全周仍小幅下跌约0.10%。日元兑美元升值0.18%,至156.45日元兑1美元附近,全周预计升值约0.9%,有望创下9月初以来最佳单周表现。
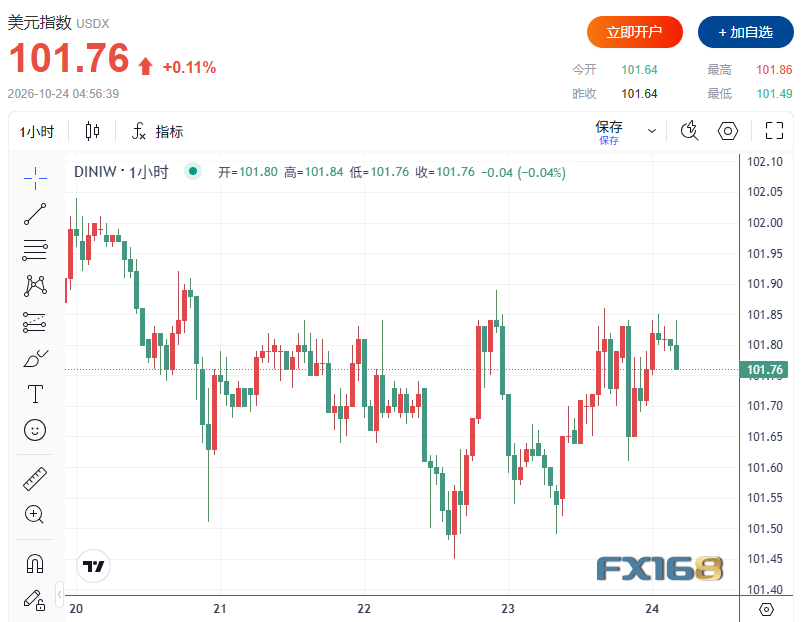
三菱日联金融集团高级外汇分析师李·哈德曼表示,市场风险偏好下降,使日元在本周末继续保持相对强势。
比特币冲高受阻,加密市场同样面临宏观压力
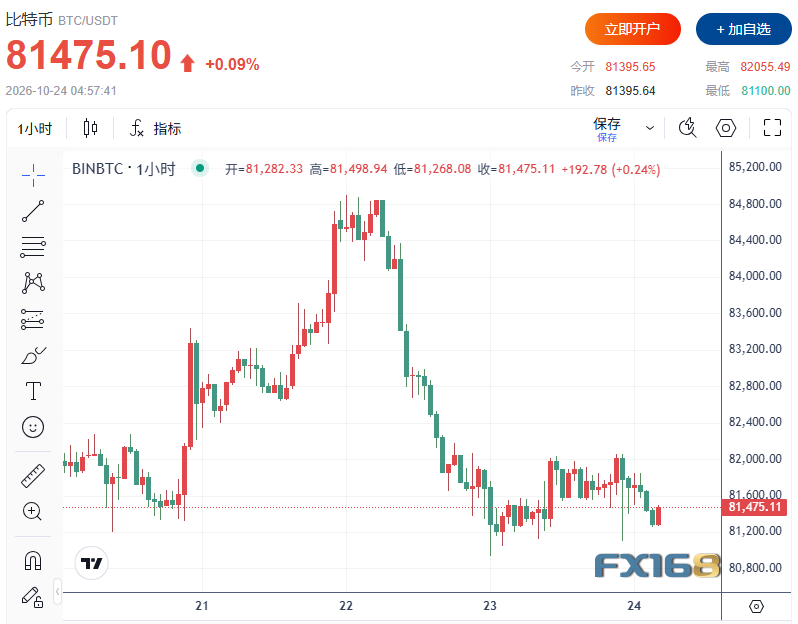
加密货币市场也未能摆脱全球风险资产波动的影响。比特币周三一度突破84,800美元,但随后回吐涨幅,能源供应担忧及AI相关资产调整削弱了市场风险偏好。
Bankless播客主持人在周五的讨论中,将中东局势、AI资本开支疑虑及网络安全相关担忧列为近期影响加密市场情绪的因素。不过,这些因素各自对价格的影响程度难以单独量化,部分相关消息也仍有待进一步确认。
与此同时,短期价格波动与长期配置观点形成对照。所提供的报道援引摩根大通长期资本市场假设报告称,该机构首次将比特币纳入相关预测,并预计其未来10至15年的年化回报率为10%。
这一数字属于长期模型假设,并非对未来收益的保证,也不意味着比特币在短期内能够抵御股市调整、能源冲击或流动性收紧。对于当前市场而言,利率预期与风险偏好的变化仍是影响加密资产表现的重要变量。
下周央行密集议息,12月加息信号成为焦点
下周,美联储、欧洲央行和日本央行将相继公布货币政策决定。市场普遍预计三家央行本次均将维持利率不变,但投资者将密切寻找有关后续加息路径的线索。
美联储将于10月27日至28日召开会议。根据报道所引CME FedWatch工具数据,交易者预计本次会议维持利率不变的概率约为92%,12月加息概率约为78%。另一组LSEG数据则显示,12月加息概率约为81%。不同数据来源及统计时点存在差异,但均反映出市场仍高度关注年底进一步收紧政策的可能性。
10月29日公布的美国个人消费支出(PCE)物价数据,将为判断通胀压力提供新的依据。此前公布的消费者和生产者通胀数据偏强,加上能源价格再度上涨,使投资者难以忽视政策继续收紧的风险。
欧洲方面,市场定价显示,欧洲央行12月加息概率约为66%。不过,周五公布的PMI数据显示,欧元区10月私营部门增长降至四个月来最低水平,法国经济活动重新收缩,凸显央行在通胀与增长之间的两难。
日本方面,9月核心消费者通胀九个月来首次超过日本央行2%的目标,为近期加息提供了支持。交易者对日本央行12月加息的定价概率约为59%。
对于全球市场而言,下周的关键不仅是央行是否按兵不动,更在于政策制定者如何判断能源冲击的持续性。如果通胀压力迫使利率在高位停留更久,股票估值、黄金持有成本及风险资产融资条件都将继续受到考验。
美股频道更多独家策划、专家专栏,免费查阅>>