营收、毛利率均大超预期,超微电脑盘后暴涨超16%!

格隆汇
5 hours ago

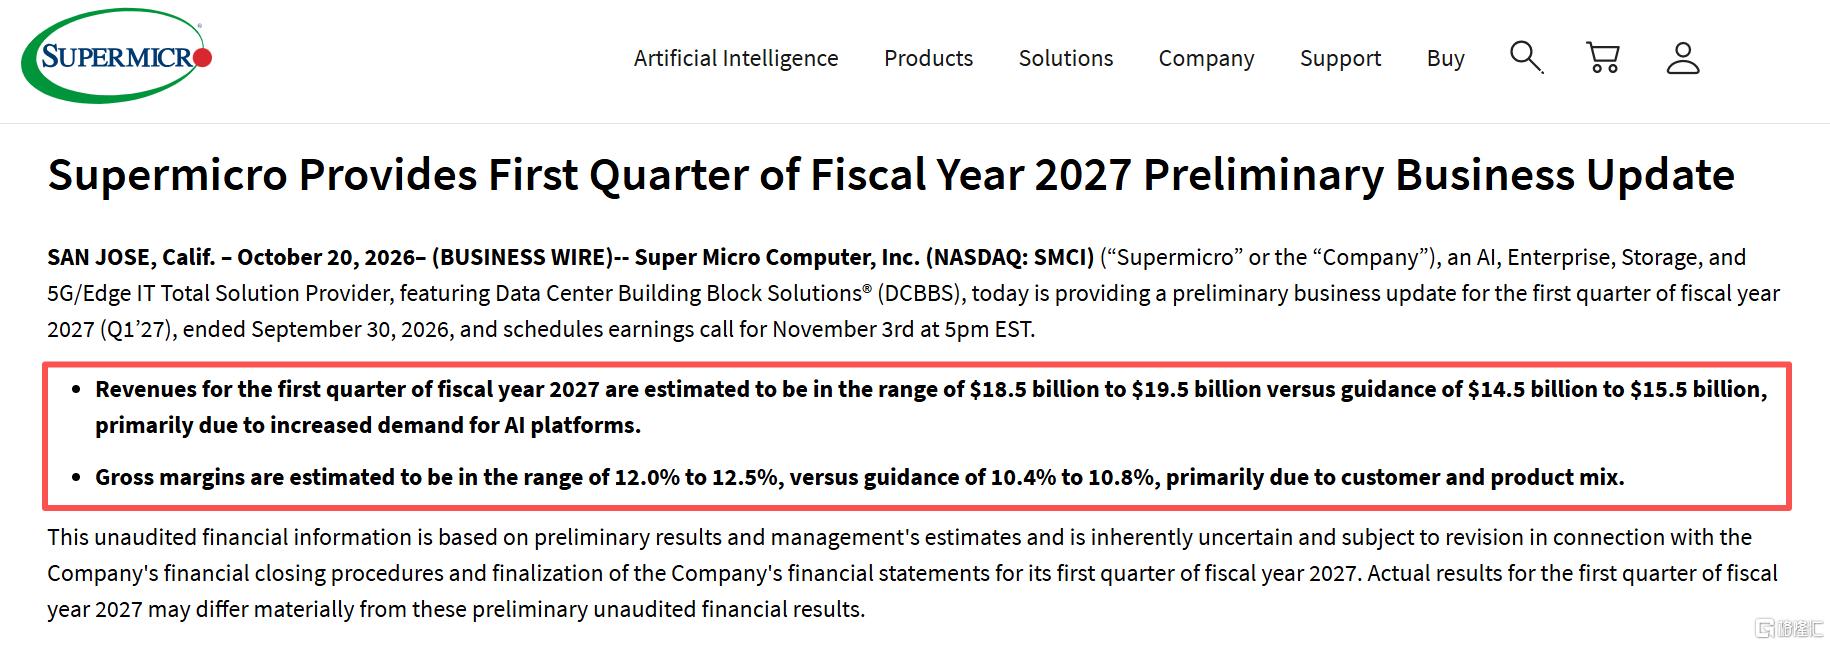
美东时间10月20日盘后,服务器巨头超微电脑发布了2027财年第一财季(截至9月30日)初步业绩:

预计净销售额185亿至195亿美元,不仅远超市场一致预期的149.9亿美元,更大幅高于公司此前给出的145亿至155亿美元指引区间。

毛利率同样超过指引上限,公司预计该季度毛利率落在12.0%至12.5%区间,此前指引为10.4%至10.8%。

超微电脑将营收超预期归因于AI平台需求增加,毛利率改善则来自客户与产品组合的结构性变化。

这些数据未经审计,最终数据将在结算程序完成后进行修订。公司将于美东时间11月3日下午5时召开财报电话会议。
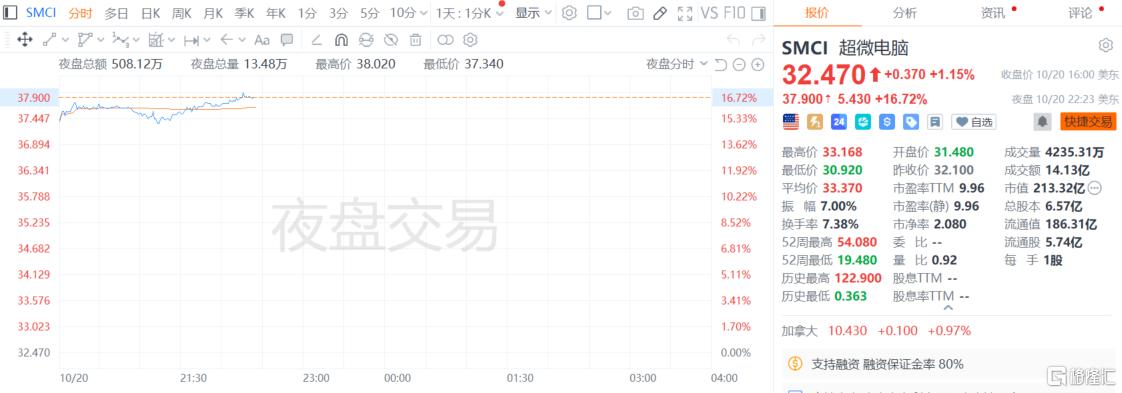
消息公布后,超微电脑盘后股价跳涨超16%,一举抹去当日盘中科技股走弱的颓势。
花旗在周二发​布的研报中指出,超微电脑2027财年第一季度初步业绩显示,其营收和毛利率均显著高于预期。公司管理层将业绩超预期归因于AI平台需求更加强劲,以及客户结构和产品组合更加有利。更新后的业绩展望意味着公司营收同比增长约280%,隐含营业利润和每股收益(EPS)也较当前市场预期大幅超出。

花旗认为,此次公告对更广泛的服务器原始设备制造商(OEM)生态系统构成了积极信号,表明AI基础设施正日益成为一项机架级系统挑战。

不过,投资者讨论的一个关键焦点仍然是自由现金流何时开始改善,以及改善幅度有多大。投资者正在寻找证据,以确认公司强劲的营收增长、积压订单以及AI基础设施业务的发展势头,能否转化为持续的正向现金流。

花旗在研报中予超微电脑“中性”评级,目标价为45美元。该目标价基于该行对超微电脑2028财年预测值应用8倍市盈率(P/E)得出,低于该公司过去三年14倍的市盈率中位数。花旗指出,与同行相比,超微电脑适用较低估值倍数,主要是因为其盈利波动性更高、利润率更低,且客户集中度风险更大。

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10