周二(10月20日),美国股市延续分化走势,道琼斯工业平均指数在医疗保健和工业股带动下大幅上涨,科技股则在周一反弹后重新陷入疲软。投资者正逐渐将注意力从人工智能(AI)相关成长股转向盈利前景相对稳定的价值股、防御性板块以及中小型企业。与此同时,国际油价从五个月高位回落,也在一定程度上改善市场情绪,但围绕中东局势、AI投资回报及企业成本压力的不确定性依然存在。
美市尾盘,道琼斯工业平均指数收盘上涨529.85点,涨幅1.02%,收于52,495.88点;标普500指数上涨0.28%,收于7,712.57点;纳斯达克综合指数微跌0.02%,收于26,424.82点。与此同时,罗素2000小盘股指数表现强劲,标普500价值股指数也跑赢成长股指数,进一步反映出市场资金正在发生轮动。
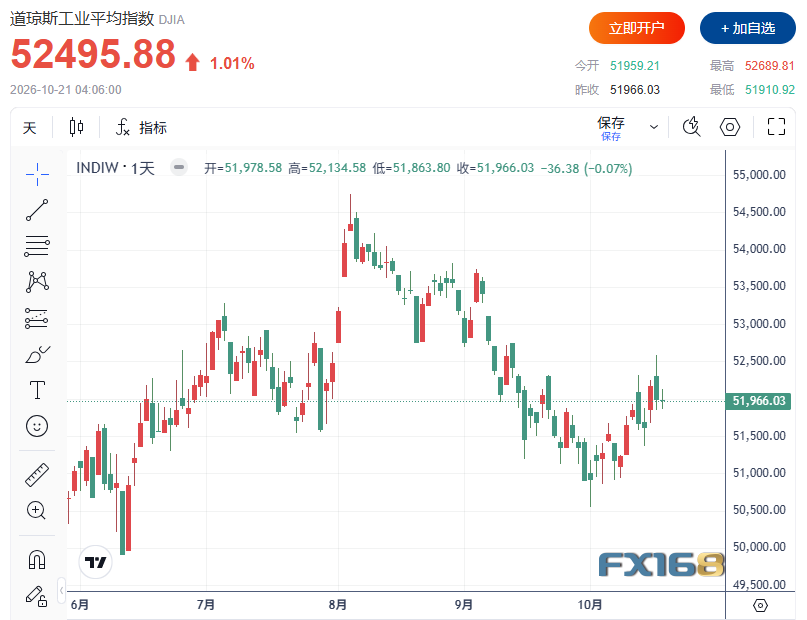
(图源:FX168)
医疗保健板块创历史新高,资金转向防御性资产
周二美股最引人关注的变化,是医疗保健板块成为推动大盘上涨的核心力量。标普500指数旗下11个主要板块中,医疗保健板块表现领先,并在盘中创下历史新高。礼来(Eli Lilly)股价上涨,为标普500指数提供支持;联合健康集团(UnitedHealth)、默沙东(Merck)、强生(Johnson & Johnson)及安进(Amgen)等道指成分股也表现强劲,推动蓝筹股指数明显走高。疫苗制造商莫德纳(Moderna)股价更升至2022年以来最高水平,显示投资者对部分医疗保健企业的兴趣正在回升。
除医疗保健板块外,房地产和公用事业等防御性行业同样表现突出,小盘股也获得资金青睐。市场观察人士认为,这种板块轮动反映出投资者正尝试降低对少数大型科技企业的依赖,并寻找其他具备盈利潜力或防御属性的投资机会。尤其是在AI相关企业需要持续投入巨额资金、而实际盈利回报仍存在不确定性的背景下,医疗保健等传统行业正在重新获得市场关注。
Plante Moran Financial Advisors首席投资官吉姆·贝尔德(Jim Baird)表示,股票投资者仍对AI投资主题以及部分企业能否将巨额投入转化为实际利润持怀疑态度,因此市场正出现资金向其他领域转移的迹象。他指出,周二小盘股和医疗保健板块的上涨正是这种变化的体现,投资者正在科技板块之外寻找新的投资机会,而医疗保健行业已成为其中的受益者之一。
AI科技股反弹乏力,市场开始重新审视巨额投资回报
与医疗保健板块的强势形成鲜明对比的是,大型科技股周二整体缺乏上涨动力。此前,科技板块在经历上周抛售后,于周一出现明显反弹,但投资者对AI基础设施建设所需的庞大资本支出,以及相关融资成本和商业回报的担忧并未消失。随着利率维持高位,市场越来越关注企业能否通过AI产品和服务获得足够收入,以支撑数据中心、计算设备及其他基础设施的长期投资。
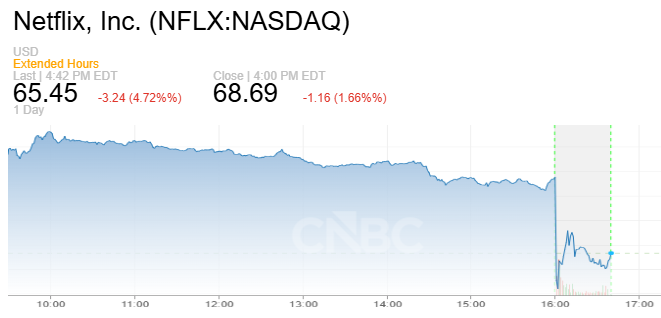
部分大型科技企业股价走弱,拖累标普500通信服务板块表现。Meta、奈飞(Netflix)以及谷歌母公司Alphabet均位列该板块表现较弱的股票之中。投资者担心,如果AI产业增长速度未能达到此前的乐观预期,相关企业可能面临盈利预测下调、资本支出压力增加以及估值重新调整等风险。
(图源:CNBC)
贝尔德指出,尽管AI仍具有长期增长潜力,但投资者现在更加谨慎地衡量技术投入与商业回报之间的关系。这意味着,单纯宣布扩大AI投资或建设更多数据中心,可能已不足以持续支撑股价上涨。市场将更加关注企业能否证明这些投资最终能够产生稳定收入、利润和现金流,而不是仅依赖行业增长预期推动估值。
3M股价走强,扩大与亚马逊合作并上调全年盈利预测
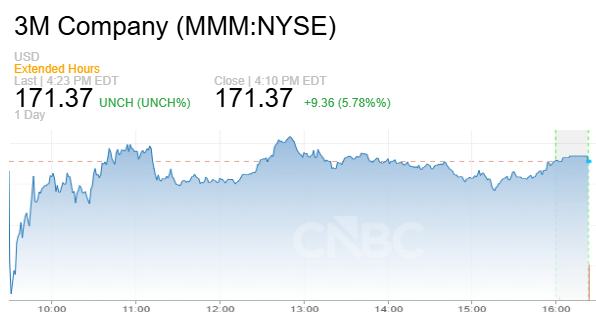
企业财报仍是推动个股行情的重要力量。工业集团3M周二股价上涨,此前公司宣布扩大与亚马逊(Amazon)在数据中心领域的合作,并上调全年盈利预测。根据披露的安排,3M向亚马逊旗下子公司发行一项认股权证,使其能够购买价值超过5.21亿美元的3M普通股。市场将这一合作视为3M扩大数据中心业务布局的重要进展,也关注相关合作未来可能为公司带来的收入增长机会。
(图源:CNBC)
与此同时,信用报告公司Equifax公布的第三季度利润超过分析师预期,推动股价上涨;玩具制造商孩之宝(Hasbro)上调全年整体收入及数字游戏业务预测后,股价同样明显走高。这些企业的表现表明,尽管宏观经济仍面临高利率和成本上涨等挑战,部分公司仍能够通过改善经营表现或调整业务布局获得投资者支持。
相比之下,通用汽车(General Motors)股价下跌。该公司警告称,未来数月可能面临更高的大宗商品成本及卡车销量下降带来的压力。在原材料价格波动和消费者购买力受到高借贷成本影响的背景下,汽车制造商的盈利前景仍存在挑战。通用汽车的最新表态也反映出,虽然整体美股获得企业财报支持,但不同行业面对的经营环境正在进一步分化。
中东局势牵动油价,能源股表现落后
国际原油价格从此前触及的五个月高位回落,也对周二股市表现产生影响。市场一方面关注伊朗总统与巴基斯坦陆军参谋长之间的会晤,认为巴基斯坦可能继续在美伊外交斡旋中发挥重要作用;另一方面,胡塞武装针对沙特基础设施的袭击,以及海湾地区商船遇袭消息,仍令投资者担忧能源运输受到进一步干扰。
在外交缓和预期与地缘政治风险相互拉扯之下,国际油价出现回落,能源板块股价表现相对疲软。对美国股市而言,油价下跌有助于缓解企业能源成本和消费者通胀压力,并可能减轻市场对利率进一步上升的担忧。然而,如果中东冲突再次升级、霍尔木兹海峡航运受到更严重干扰,能源价格仍可能重新上涨,并对企业利润率和金融市场风险偏好构成压力。
科技巨头财报进入关键阶段,Meta和特斯拉即将接受考验
随着美股财报季推进,投资者正将目光转向更多大型企业的业绩表现。按照最新披露的财报安排,SpaceX和奈飞预计在周二收盘后公布业绩,Meta与特斯拉(Tesla)则计划于周三发布财报。这些企业的业绩数据及管理层展望,将为市场判断企业盈利能力、消费者需求以及科技行业投资趋势提供更多线索。
其中,Meta的AI基础设施投资规模、未来资本支出规划及相关业务变现能力,可能成为投资者重点关注的内容。特斯拉则需要面对汽车市场竞争、成本压力及新业务投入等方面的问题。对于科技股而言,市场关注的重点已逐渐从单纯的收入增长转向投资回报、利润率及现金流表现。未来几份大型企业财报,可能进一步影响投资者对AI板块估值及长期增长前景的判断。
美股资金轮动加速,华尔街下一步看什么?
周二的美股表现显示,华尔街资金正在重新评估不同资产和行业之间的投资机会。道指显著上涨、医疗保健板块创历史新高,以及小盘股和价值股跑赢成长股,说明市场上涨动力并不完全依赖科技巨头。与此同时,纳指微幅下跌以及大型科技股表现疲软,则反映投资者对AI产业巨额融资需求和盈利前景仍持谨慎态度。
未来几天,企业财报将继续成为影响美股走势的重要因素。如果大型科技公司能够证明AI相关投资正在带来实际收入增长和利润改善,市场对科技板块的信心可能重新增强。反之,如果企业继续大幅提高资本开支,却未能给出足够清晰的回报路径,资金从成长股向价值股和防御性行业转移的趋势可能延续。
与此同时,中东局势和国际油价走势仍将影响通胀预期及美联储政策前景。在企业盈利、利率变化和地缘政治风险相互交织的背景下,华尔街正进入新一轮重要观察期。对投资者而言,接下来的关键不仅是美股指数能否继续上涨,更在于市场上涨能否从少数大型科技企业扩展至更多行业,以及企业盈利能否真正支撑当前的市场估值。
美股频道更多独家策划、专家专栏,免费查阅>>