原文:ARK Invest
编译:佳欢,ChainCatcher
市场概览
代币化股票成为链上交易活动的主要推动力
稳定币、RWA 与代币化
-
调整后的稳定币交易额环比增长约16%,达到约7810亿美元;平均月活跃地址数增长约39%,达到约7300万个。与此同时,稳定币总供应量下降约3%,至约3090亿美元。
-
现实世界资产(RWA)市值环比增长约19%,达到约390亿美元。年初至今,BNB Chain、Solana 和 Stellar 上的 RWA 规模均扩大至原来的约3倍。
去中心化交易所与市场聚焦
-
现货 DEX 成交额环比增长约13%,达到约5710亿美元,为近四个季度以来首次增长。DEX 与中心化交易所(CEX)的现货成交额比率,从约20.3%回升至约23.3%。
-
BNB Chain 和 Robinhood Chain 在代币化股票交易中领先,成交额分别约为165亿美元和137亿美元。英伟达(NVDA)与 SPDR 标普500 ETF 信托(SPY)是成交最活跃的资产,成交额分别约为31亿美元和25亿美元。
借贷协议
-
借贷协议存款环比增长约51%,达到约810亿美元。Morpho 的存款份额升至约19%,创成立以来新高。
-
未偿贷款规模环比增长约41%,达到约290亿美元。年初至今,贷款增长最快的是 Maple Finance、Spark 和 Morpho,增幅分别约为116%、107%和79%。
ARK 核心观点
-
代币化股票在本季度成为重要的链上市场。代币化股票的现货 DEX 成交额增长约9倍,达到约500亿美元,占全部现货 DEX 成交额的约9%,高于第二季度的约1%。这部分交易活动也带动了稳定币地址数和应用收入增长。
-
Robinhood Chain 展示了券商渠道能够多快地带动一个新网络起步。上线首个季度,其 DEX 成交额达到约650亿美元,网络收入约为5100万美元,后者已接近 BNB Chain。不过,近期的 Gas 机制调整预计会使其收入从当前水平回落。
-
永续合约交易者的未平仓价值扩大,但交易活动减少。永续合约 DEX 的未平仓价值增长约76%,达到约240亿美元,成交额却下降约16%;DEX 与 CEX 的期货成交额比率降至约11.7%。这一变化表明,交易者倾向于持有数量更少、规模更大、持有时间更长的头寸,主要由 Hyperliquid 及其 HIP-3 市场带动。
01 稳定币、RWA 与代币化
尽管代币价格反弹,稳定币供应量仍小幅下降
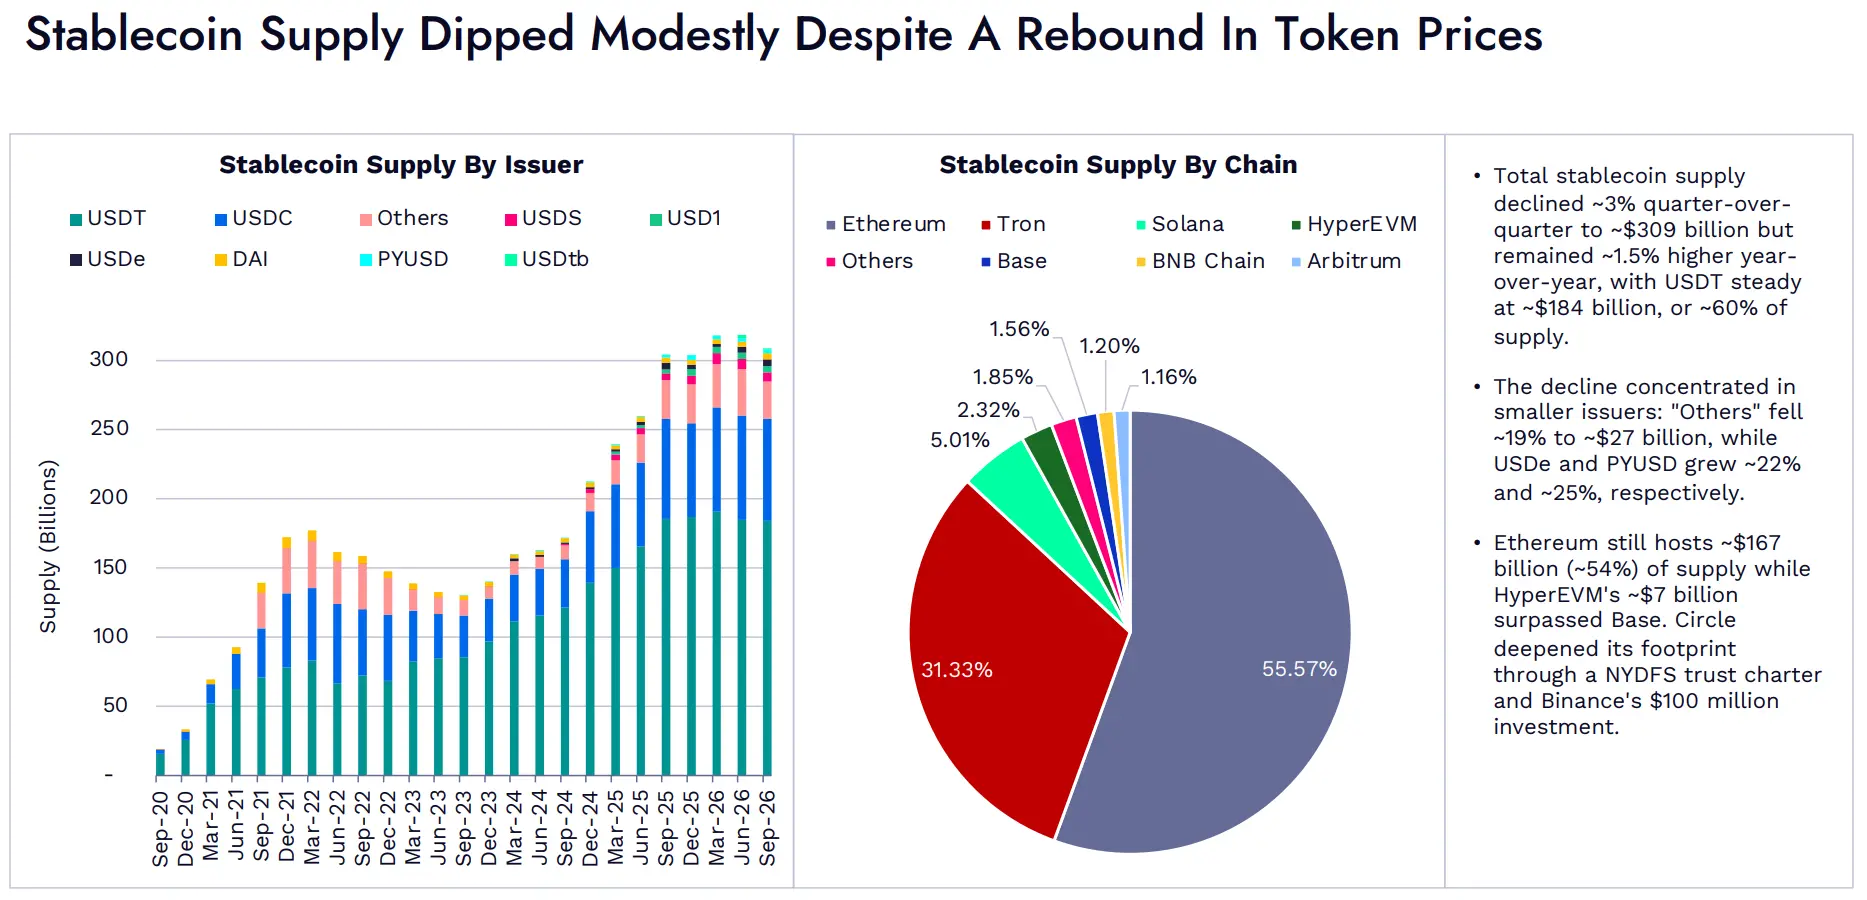
图:按发行方划分的稳定币供应量。按链划分的稳定币供应量
-
稳定币总供应量环比下降约3%,至约3090亿美元,但仍比去年同期高约1.5%。USDT 供应量稳定在约1840亿美元,占总供应量的约60%。
-
供应量下降主要集中在规模较小的发行方。“其他”类别下降约19%,至约270亿美元;USDe 和 PYUSD 则分别增长约22%和25%。
-
以太坊仍承载约1670亿美元的稳定币,占总供应量约54%。HyperEVM 上的稳定币供应量达到约70亿美元,超过 Base。Circle 通过获得纽约州金融服务署(NYDFS)信托牌照,以及币安的1亿美元投资,进一步扩大了业务布局。
稳定币使用持续增加,调整后交易额与活跃地址数同步增长
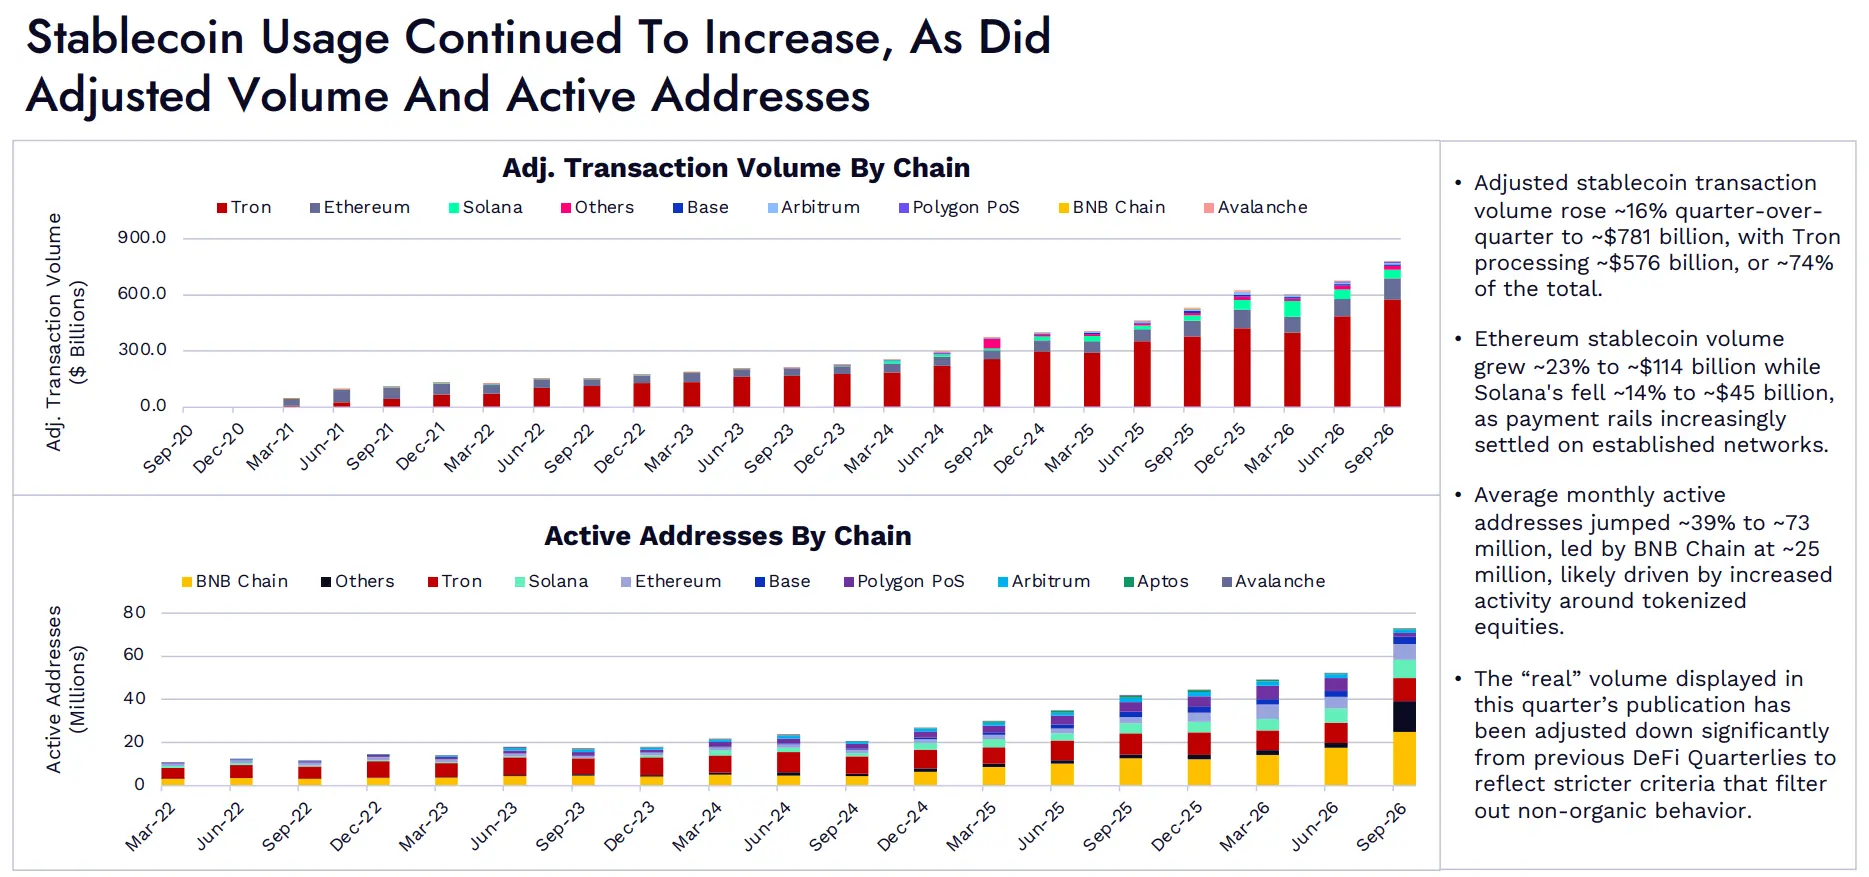
图:各区块链调整后的稳定币交易额。各区块链的稳定币活跃地址数。
-
调整后的稳定币交易额环比增长约16%,达到约7810亿美元。其中,Tron 处理了约5760亿美元,占总额约74%。
-
以太坊上的稳定币交易额增长约23%,达到约1140亿美元;Solana 则下降约14%,至约450亿美元。支付结算活动越来越集中于成熟网络。
-
平均月活跃地址数增长约39%,达到约7300万个。BNB Chain 以约2500万个地址领先,这可能与代币化股票相关活动增加有关。
-
本季度报告展示的“真实”交易额,相比此前的 DeFi 季报进行了明显下调。这是因为我们采用了更严格的标准,过滤非自然产生的交易行为。
新兴市场继续主导 Tron 上的真实稳定币交易,USDT 周转率加快
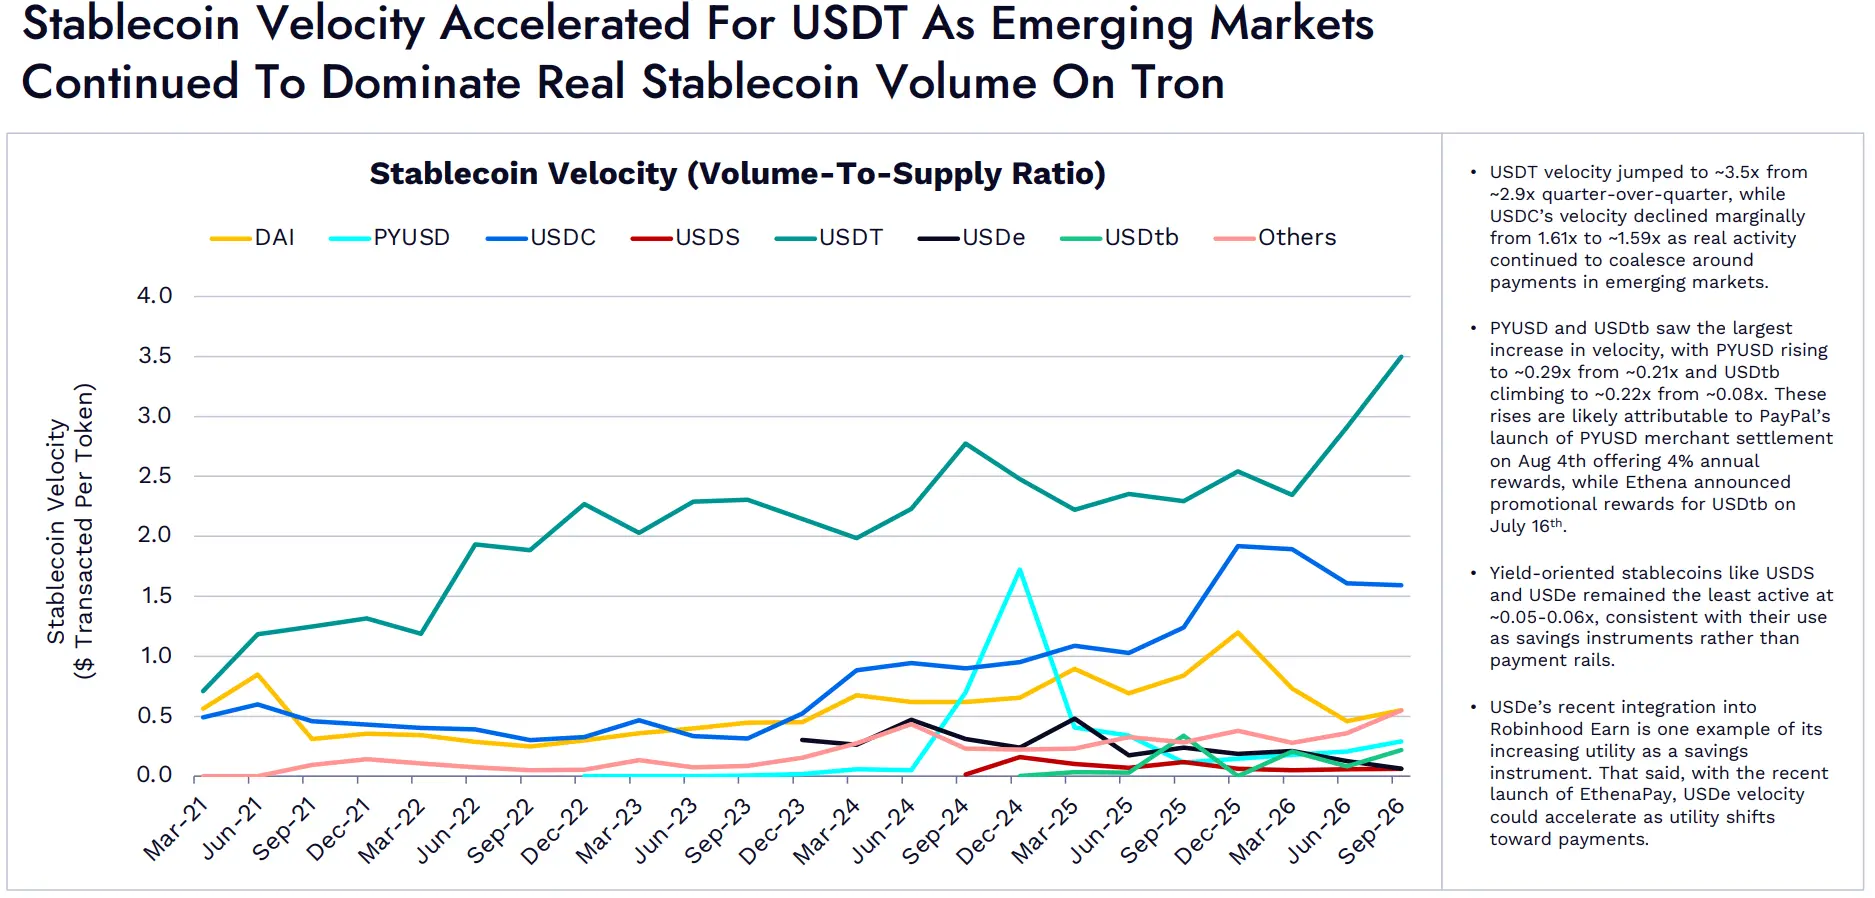
图:稳定币周转率,即交易额与供应量之比。
-
USDT 周转率从上季度的约2.9倍升至约3.5倍;USDC 周转率则从1.61倍小幅降至约1.59倍。真实使用活动继续向新兴市场的支付场景集中。
-
PYUSD 和 USDtb 的周转率增幅最大。PYUSD 从约0.21倍升至约0.29倍,USDtb 从约0.08倍升至约0.22倍。这些增长可能与两项举措有关:PayPal 于8月4日推出 PYUSD 商户结算服务,提供4%的年化奖励;Ethena 则于7月16日公布 USDtb 推广奖励。
-
USDS 和 USDe 等偏向获取收益的稳定币,活跃程度仍然最低,周转率约为0.05至0.06倍。这与它们主要作为储蓄工具、而非支付渠道的用途一致。
-
USDe 近期接入 Robinhood Earn,体现了其作为储蓄工具的用途不断扩大。不过,随着 EthenaPay 近期上线,如果 USDe 的使用更多转向支付,其周转率也可能加快。
代币化股票与主动投资策略推动 RWA 增长,代币化国债规模趋于平稳
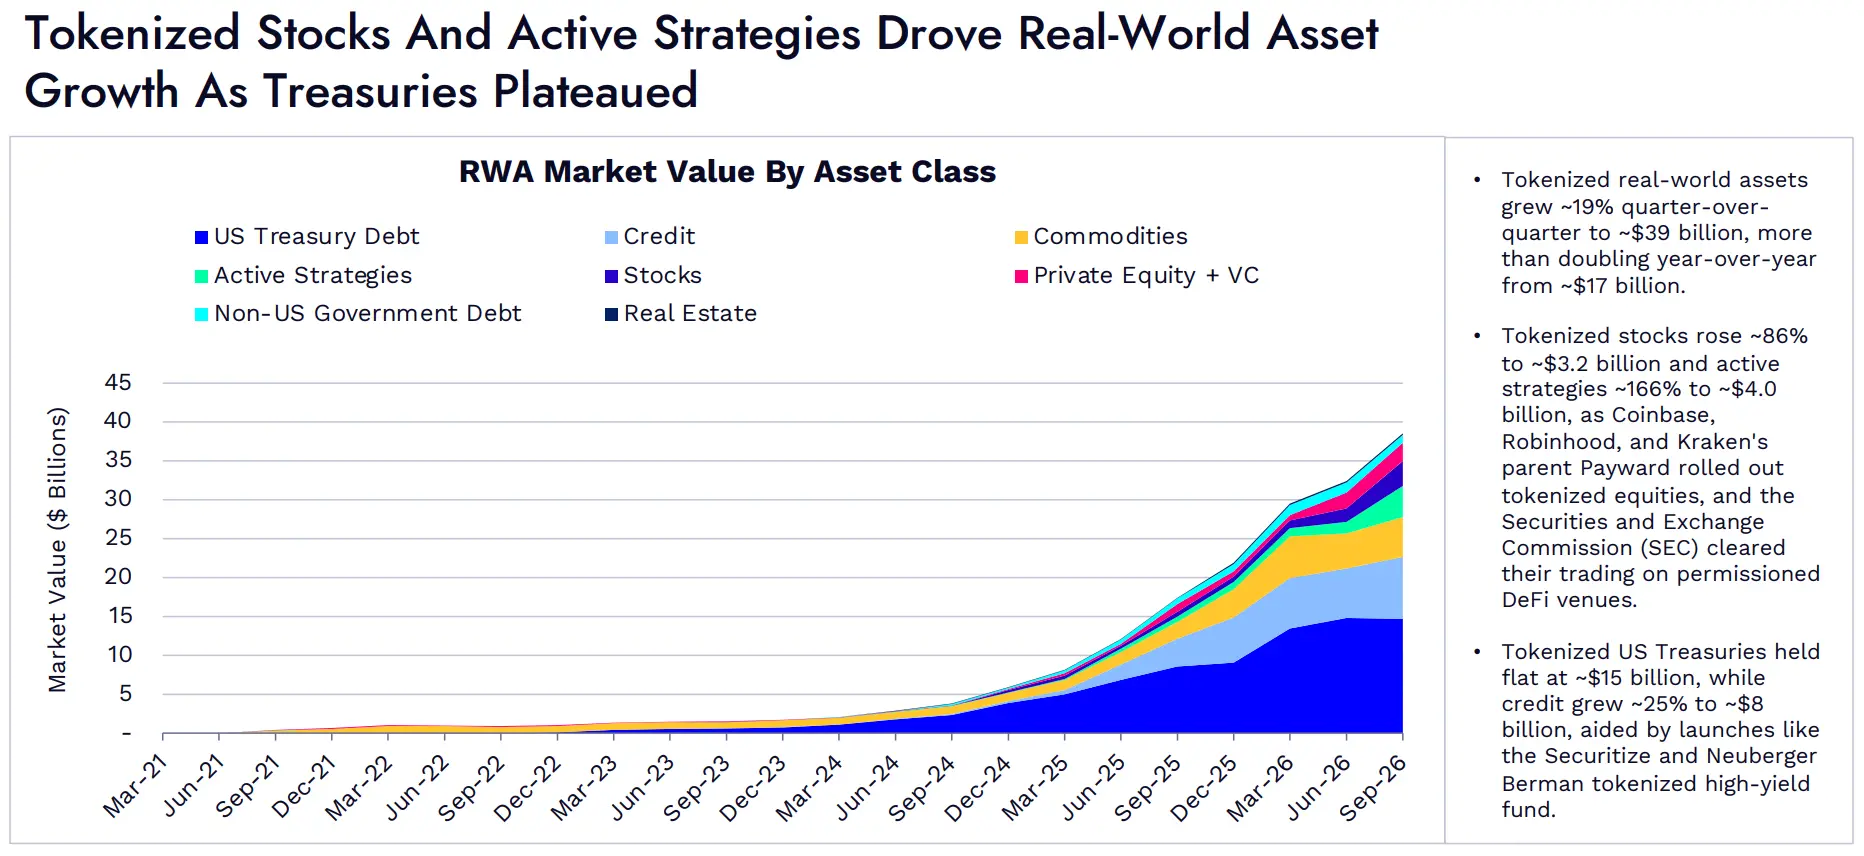
图:按资产类别划分的 RWA 市值。类别包括美国国债、信贷、大宗商品、主动投资策略、股票、私募股权与风险投资、非美国政府债务及房地产。
-
代币化现实世界资产规模环比增长约19%,达到约390亿美元,较去年同期的约170亿美元增长超过一倍。
-
代币化股票规模增长约86%,达到约32亿美元;主动投资策略规模增长约166%,达到约40亿美元。同期,Coinbase、Robinhood 及 Kraken 母公司 Payward 相继推出代币化股票,美国证券交易委员会(SEC)也允许这些资产在需要准入许可的 DeFi 平台交易。
-
代币化美国国债规模基本持平,约为150亿美元;信贷类资产增长约25%,达到约80亿美元。Securitize 与路博迈等机构推出代币化高息基金,为增长提供了支持。
其他网络增长更快,以太坊的 RWA 市值份额在本季度下降
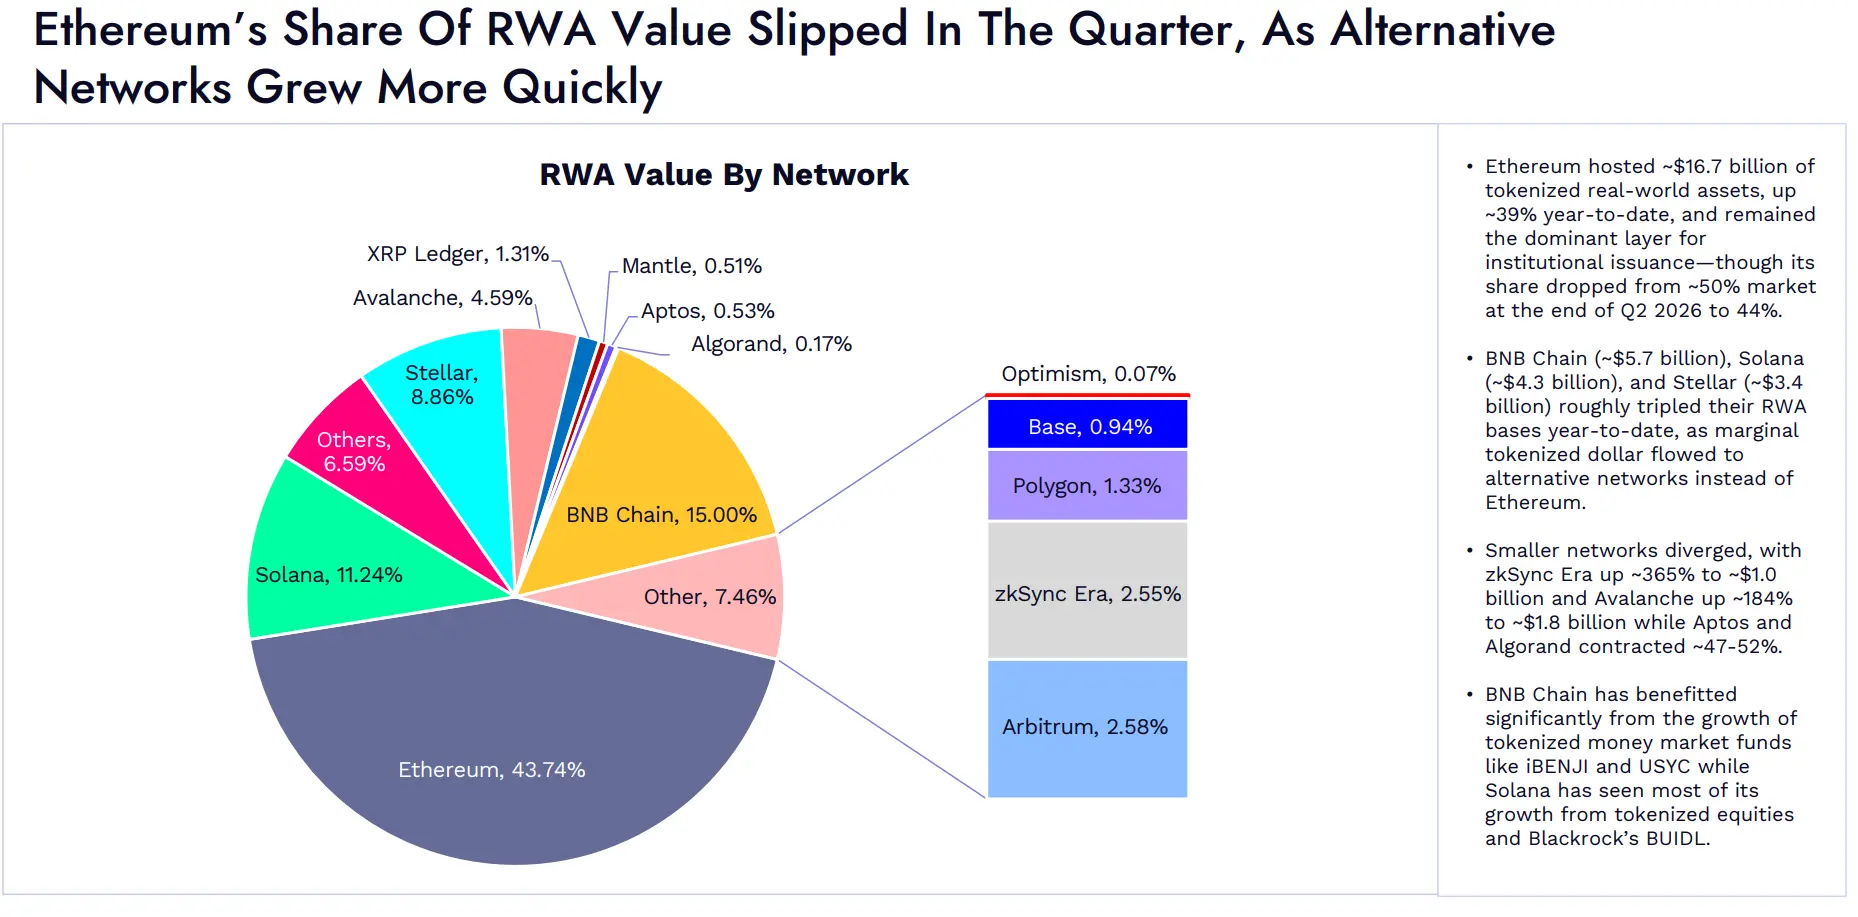
图:各区块链的 RWA 市值分布。以太坊占43.74%,BNB Chain 占15.00%,Solana 占11.24%,Stellar 占8.86%。图中同时展示其他网络及较小网络的分布。
-
以太坊上承载的代币化现实世界资产约为167亿美元,年初至今增长约39%,仍是机构发行此类资产的主要网络。不过,其市场份额从2026年第二季度末的约50%降至44%。
-
BNB Chain、Solana 和 Stellar 的 RWA 规模分别约为57亿美元、43亿美元和34亿美元,年初至今均扩大至原来的约3倍。新增代币化资产更多流向以太坊以外的网络。
-
较小网络的表现出现分化。zkSync Era 增长约365%,达到约10亿美元;Avalanche 增长约184%,达到约18亿美元;Aptos 和 Algorand 则下降约47%至52%。
-
BNB Chain 显著受益于 iBENJI、USYC 等代币化货币市场基金的增长;Solana 的增长则主要来自代币化股票和贝莱德 BUIDL。
02 网络与应用的经济表现
DeFi TVL 继续从第二季度低点回升,Base 和 Tron 在年内普遍下滑中逆势增长
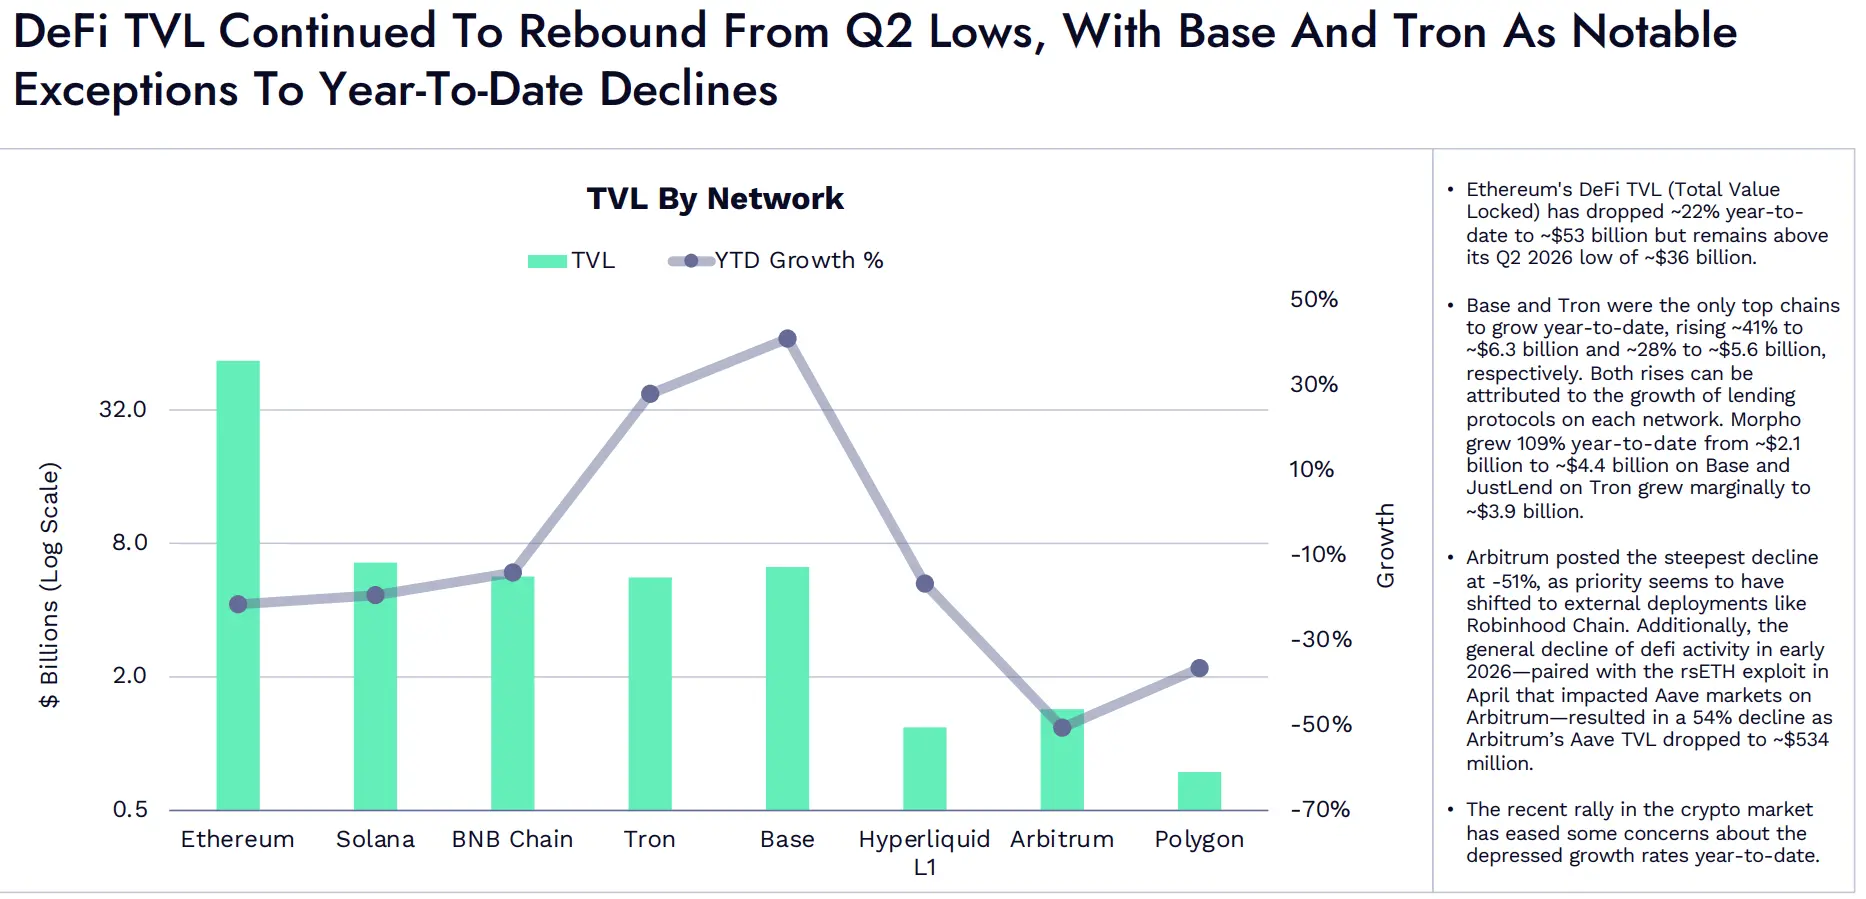
图:各网络总锁仓价值(TVL)及年初至今增幅。
-
以太坊 DeFi 总锁仓价值(TVL)年初至今下降约22%,至约530亿美元,但仍高于2026年第二季度约360亿美元的低点。
-
在主要网络中,只有 Base 和 Tron 实现年初至今增长,分别上升约41%至约63亿美元,以及约28%至约56亿美元。两者的增长均可归因于各自网络上借贷协议的扩张。Base 上的 Morpho 年初至今增长109%,从约21亿美元增至约44亿美元;Tron 上的 JustLend 小幅增长至约39亿美元。
-
Arbitrum 降幅最大,约为51%,其发展重点似乎已转向 Robinhood Chain 等外部部署。此外,2026年初 DeFi 活动整体下降,叠加4月 rsETH 攻击事件对 Arbitrum 上 Aave 市场的影响,使 Arbitrum 上 Aave 的 TVL 下降54%,至约5.34亿美元。
-
加密市场近期上涨,缓解了部分市场参与者对年初至今增长疲弱的担忧。
Solana 复苏与 Robinhood Chain 上线,带动网络收入小幅增加
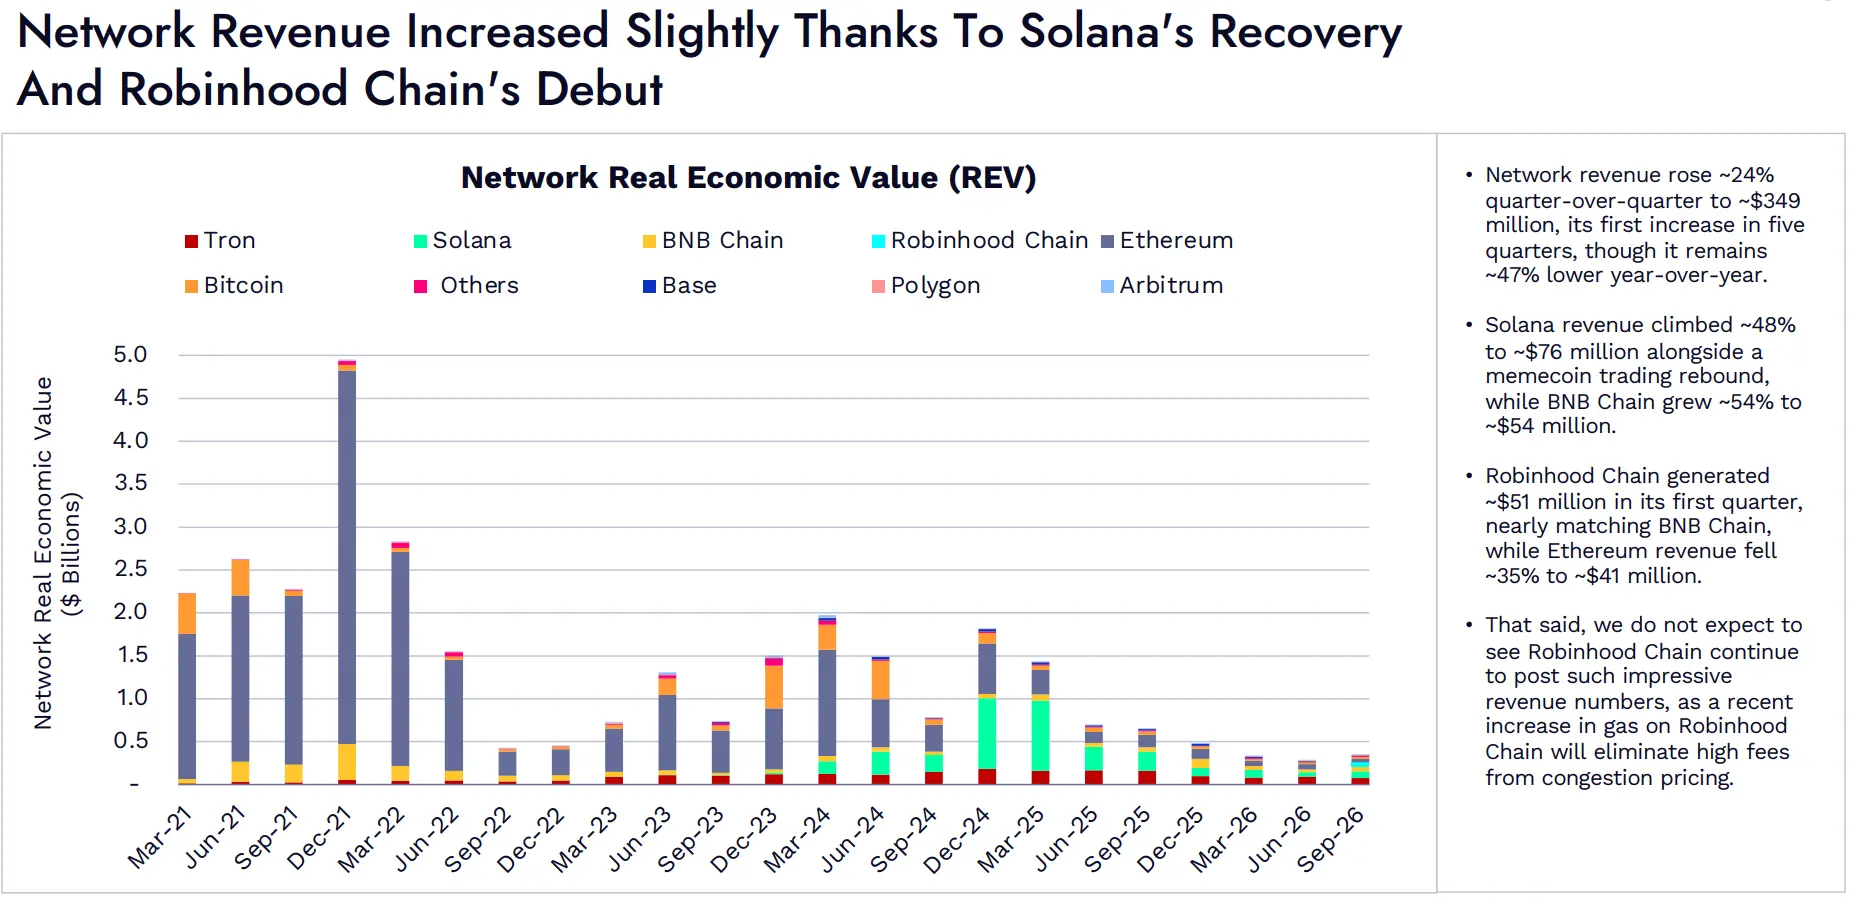
图:网络实际经济价值(REV)。
-
网络收入环比增长约24%,达到约3.49亿美元,为近五个季度以来首次增长,但仍比去年同期低约47%。
-
随着 Meme 币交易回暖,Solana 收入增长约48%,达到约7600万美元;BNB Chain 增长约54%,达到约5400万美元。
-
Robinhood Chain 在上线首个季度创造约5100万美元收入,已接近 BNB Chain;以太坊收入则下降约35%,至约4100万美元。
-
不过,我们预计 Robinhood Chain 难以继续维持如此亮眼的收入表现。该网络近期上调 Gas 相关参数后,拥堵定价带来的高额手续费将被消除。
交易应用与 Meme 币发行平台回暖,应用收入恢复增长
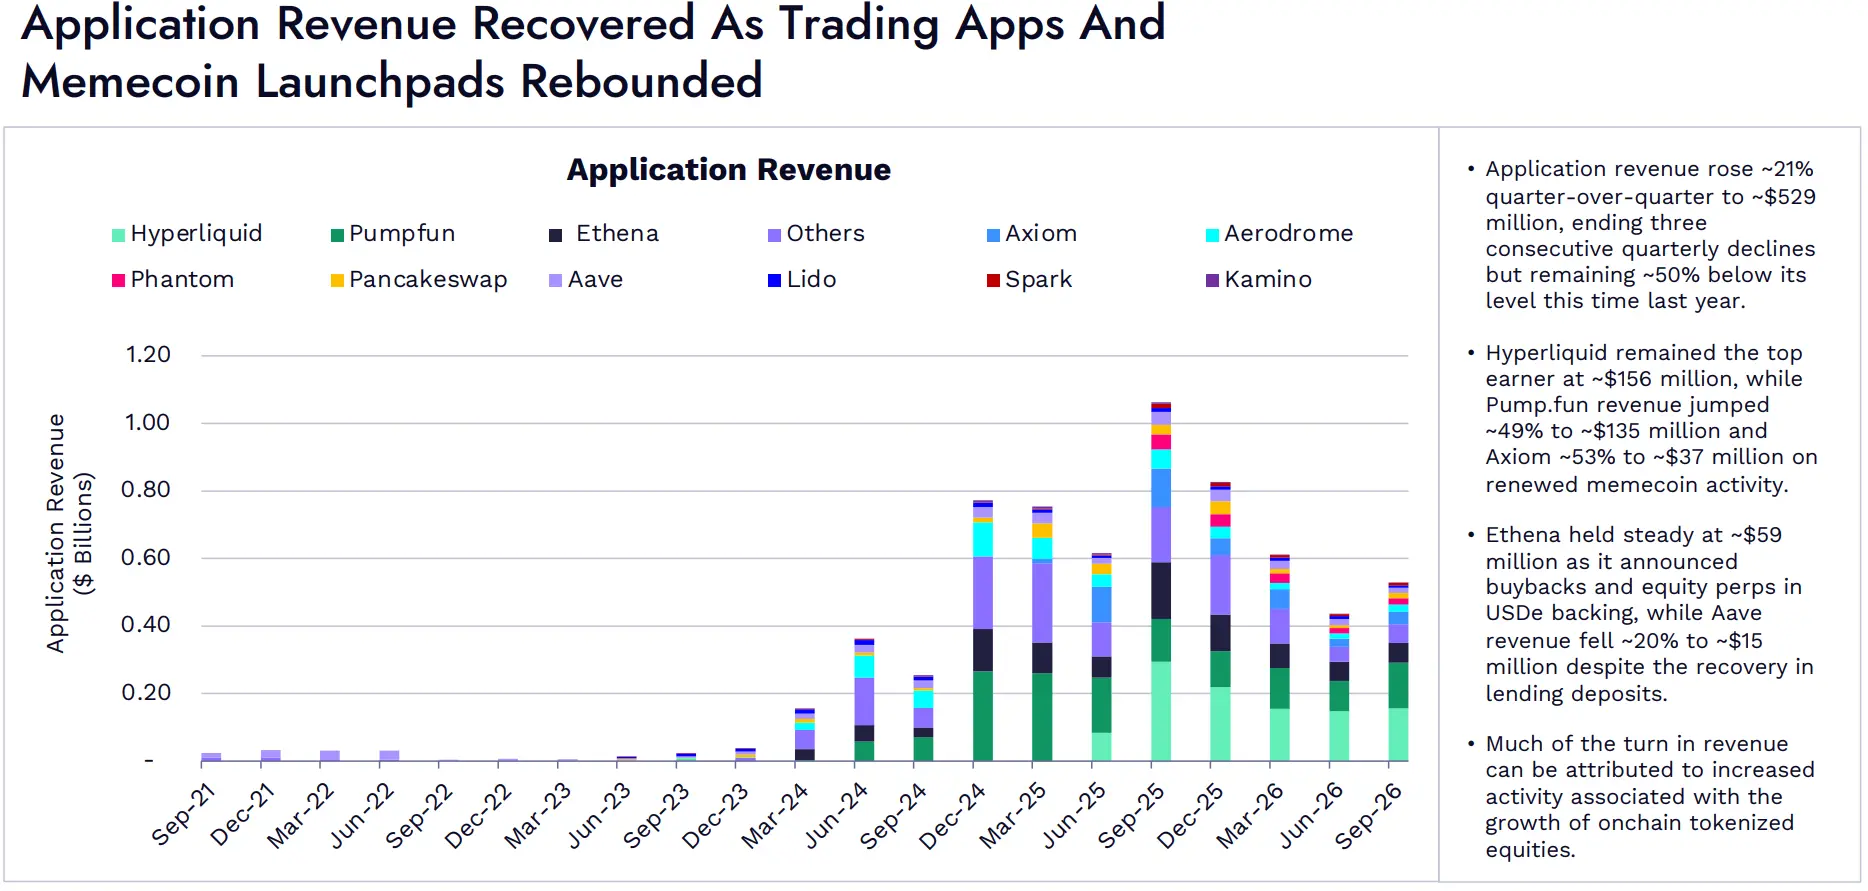
图:应用收入。
-
应用收入环比增长约21%,达到约5.29亿美元,结束连续三个季度的下降,但仍比去年同期低约50%。
-
Hyperliquid 继续位居收入榜首,约为1.56亿美元。受 Meme 币活动回暖带动,Pump.fun 收入增长约49%,达到约1.35亿美元;Axiom 增长约53%,达到约3700万美元。
-
Ethena 收入稳定在约5900万美元。该项目宣布了回购计划,并在 USDe 的资产支持机制中引入股票永续合约。尽管借贷存款回升,Aave 收入仍下降约20%,至约1500万美元。
-
收入回升在很大程度上可以归因于链上代币化股票增长带来的活动增加。
应用收入继续约为底层网络收入的1.5倍
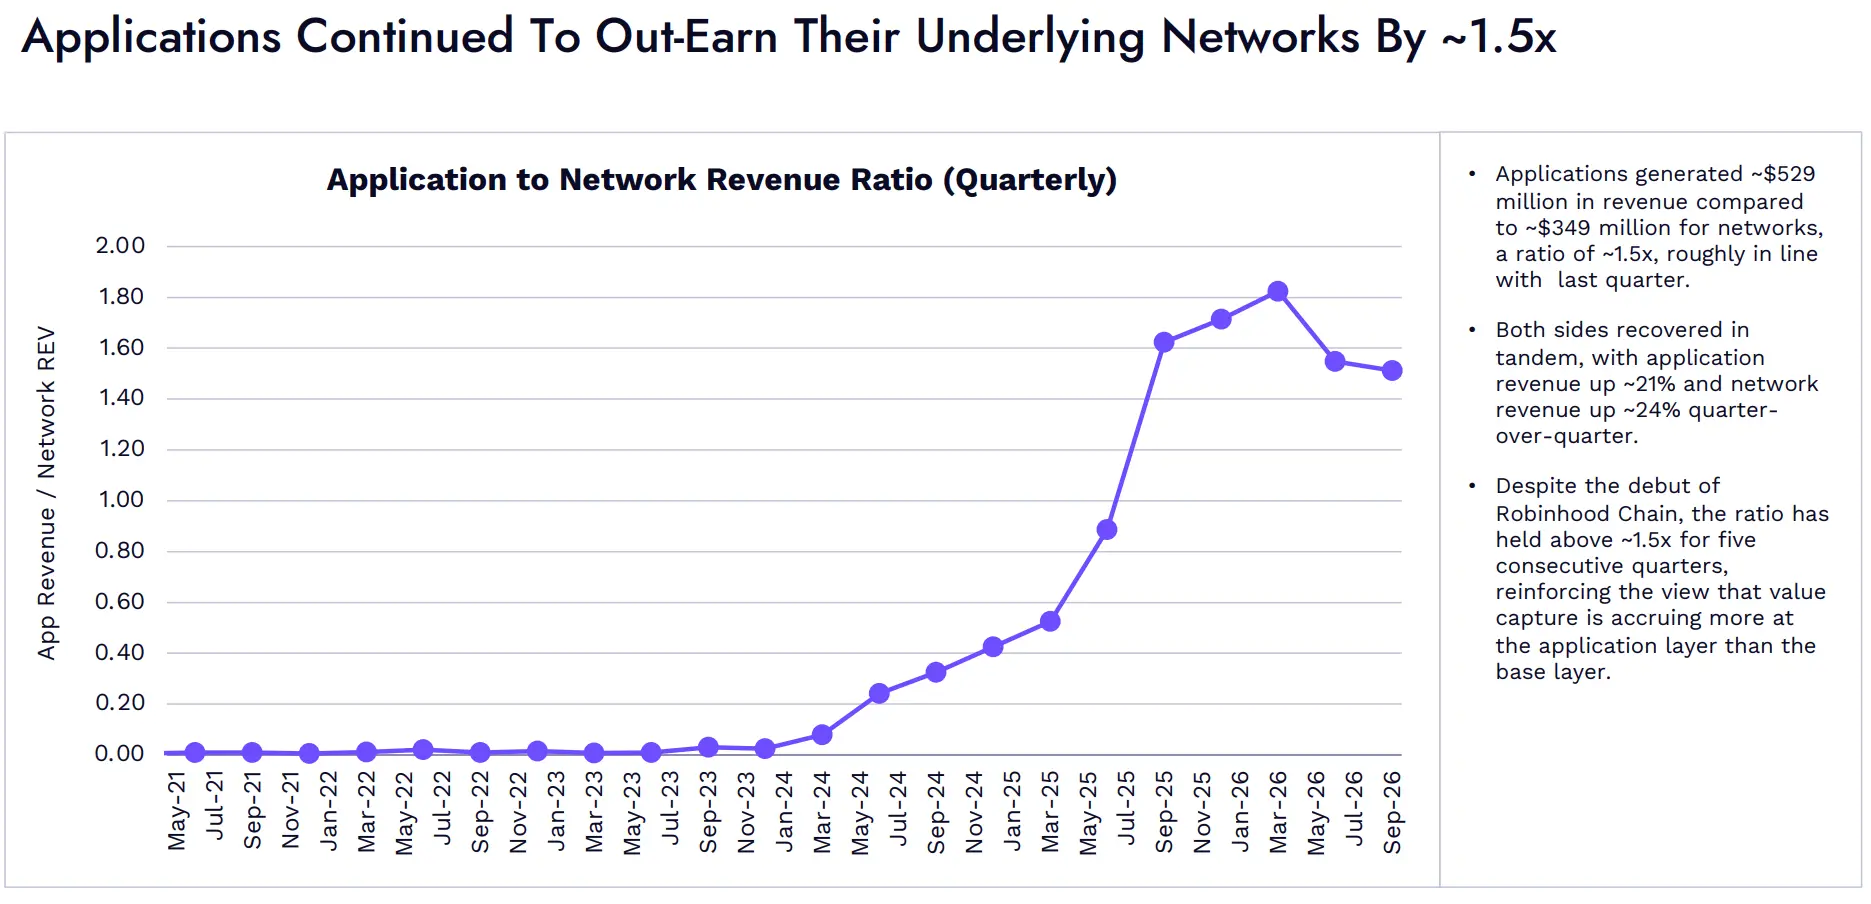
图:应用收入与网络收入的季度比率,计算方式为应用收入除以网络 REV。
-
应用创造约5.29亿美元收入,网络收入则约为3.49亿美元,两者比率约为1.5倍,与上季度大致相当。
-
两者同步回升,应用收入环比增长约21%,网络收入增长约24%。
-
尽管 Robinhood Chain 上线,该比率仍已连续五个季度维持在约1.5倍以上。这进一步支持了一个判断:相较于基础网络,更多价值正在由应用层获取。
03 去中心化交易所
代币化资产与 Meme 币带动现货 DEX 成交额增长
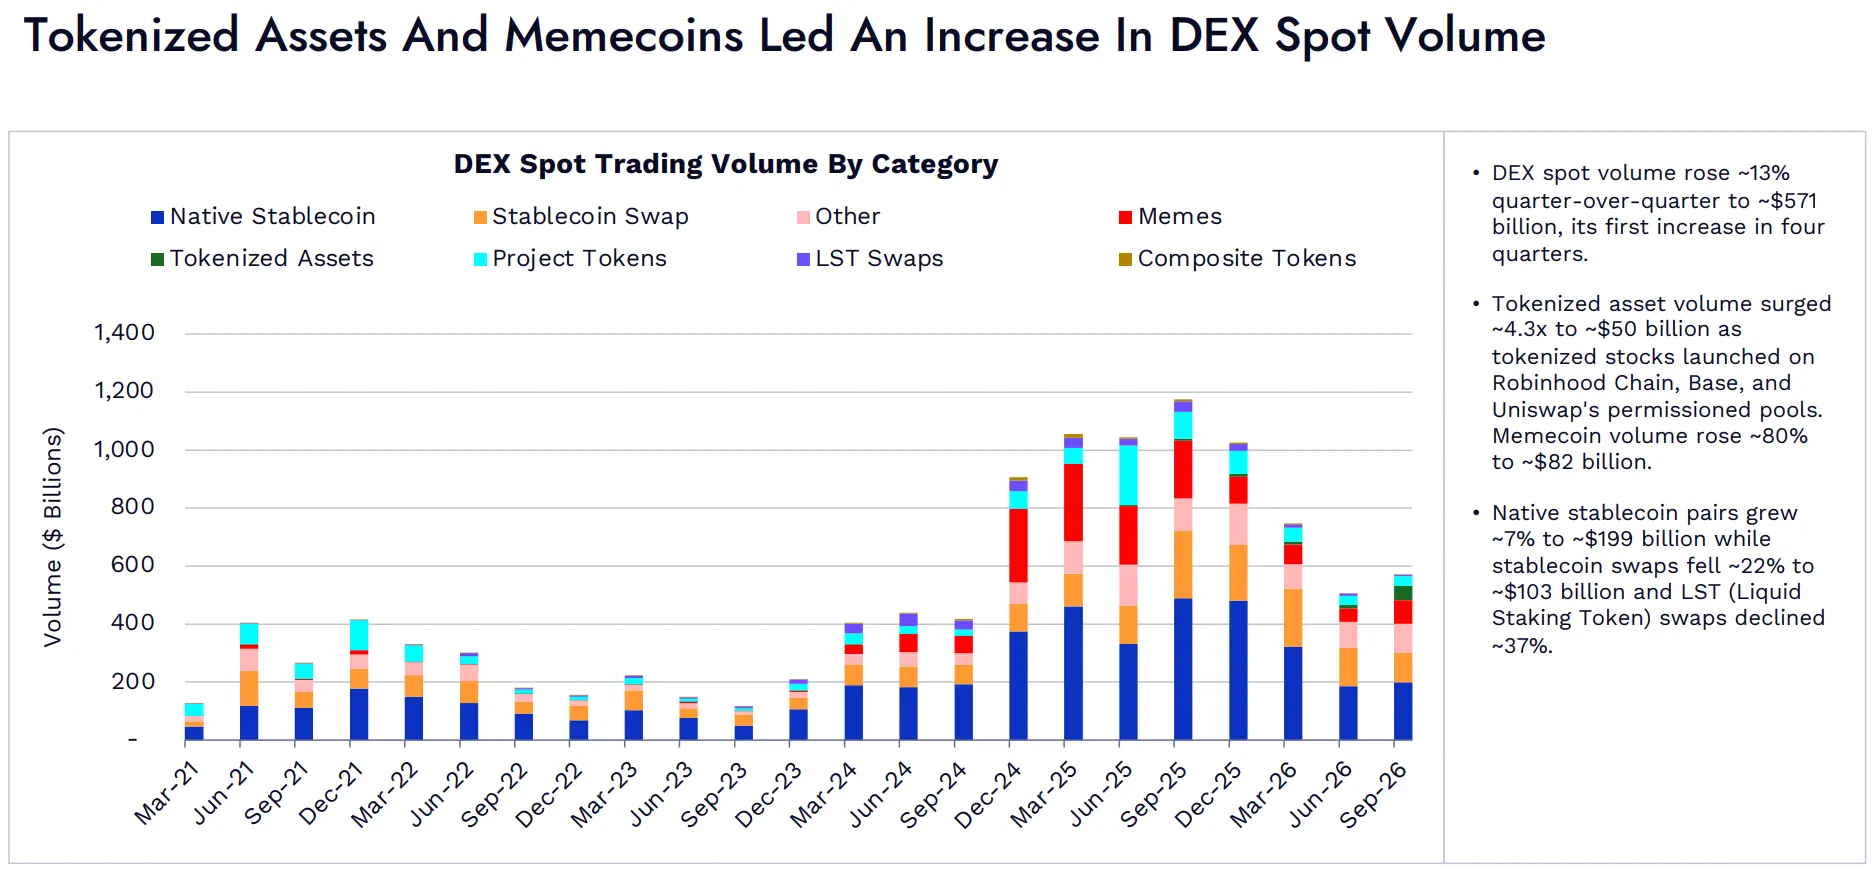
图:按交易类别划分的现货 DEX 成交额。
-
现货 DEX 成交额环比增长约13%,达到约5710亿美元,为近四个季度以来首次增长。
-
随着代币化股票在 Robinhood Chain、Base 和 Uniswap 许可池上线,代币化资产成交额增长约4.3倍,达到约500亿美元。Meme 币成交额增长约80%,达到约820亿美元。
-
原生代币/稳定币交易对成交额增长约7%,达到约1990亿美元;稳定币互换成交额下降约22%,至约1030亿美元;流动性质押代币(LST)互换成交额下降约37%。
Solana 和 Robinhood Chain 的 DEX 份额上升,Uniswap 扩大领先优势
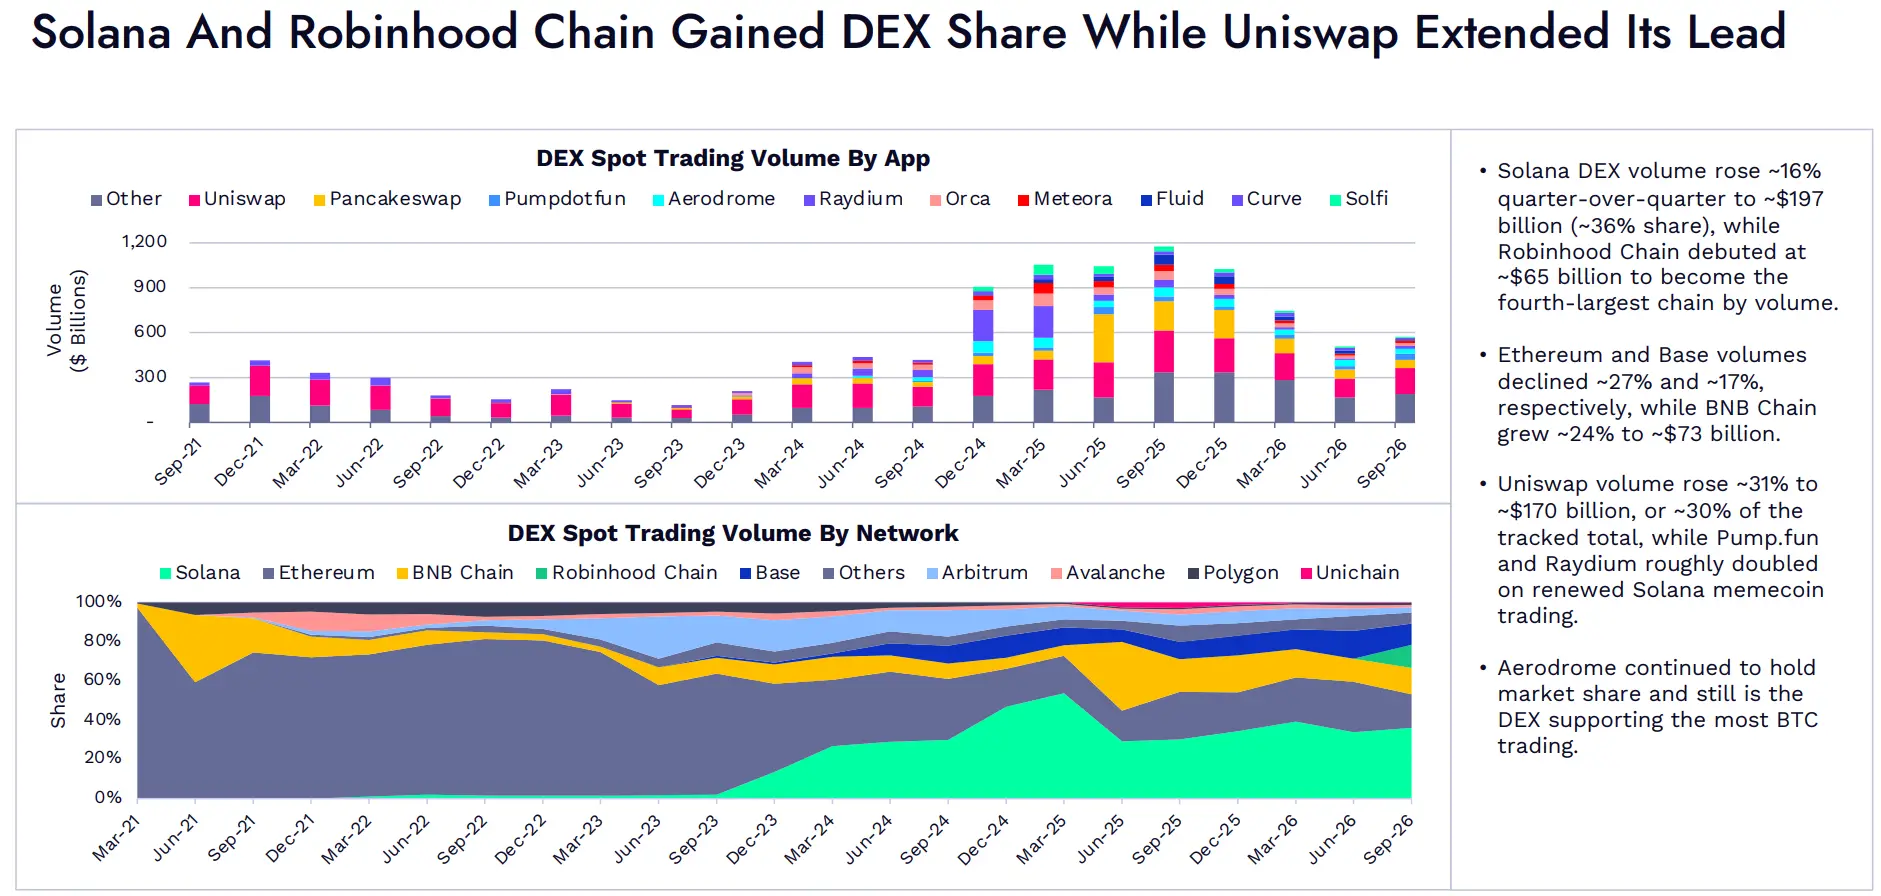
图:各应用的现货 DEX 成交额。各网络的现货 DEX 成交额份额。
-
Solana 的 DEX 成交额环比增长约16%,达到约1970亿美元,占比约36%。Robinhood Chain 上线首季成交额达到约650亿美元,成为成交额第四大的网络。
-
以太坊和 Base 的成交额分别下降约27%和17%;BNB Chain 增长约24%,达到约730亿美元。
-
Uniswap 成交额增长约31%,达到约1700亿美元,占统计范围内总成交额的约30%。随着 Solana 上的 Meme 币交易回暖,Pump.fun 和 Raydium 的成交额均扩大至原来的约2倍。
-
Aerodrome 继续保持市场份额,仍是承接最多 BTC 交易的 DEX。
DEX 在现货交易中的相对份额回升,多数网络的成交额/TVL 比率下降
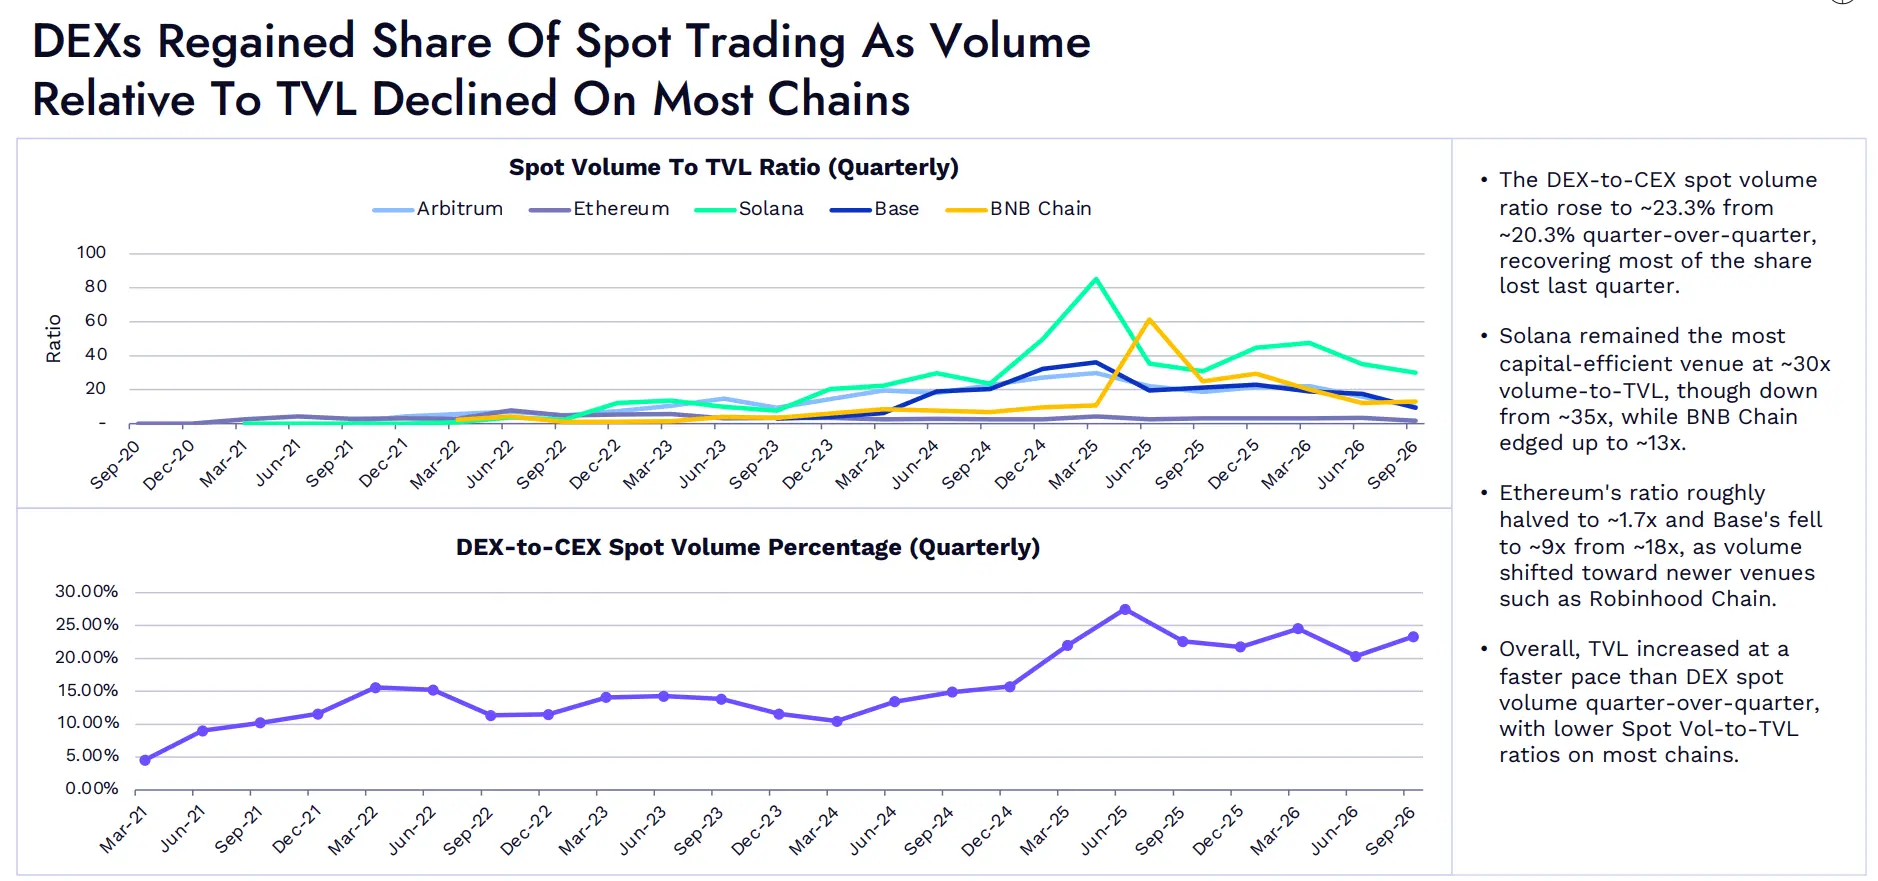
图:现货成交额与 TVL 的季度比率。DEX 与 CEX 现货成交额的季度比率。
-
DEX 与 CEX 的现货成交额比率,从上季度的约20.3%升至约23.3%,收复了上季度失去的大部分相对份额。
-
Solana 仍是资金使用效率最高的交易网络,成交额/TVL 比率约为30倍,但低于此前的约35倍。BNB Chain 小幅升至约13倍。
-
以太坊的比率大致减半,降至约1.7倍;Base 从约18倍降至约9倍。成交活动转向 Robinhood Chain 等较新的交易网络。
-
总体来看,TVL 的环比增长快于现货 DEX 成交额,多数网络的现货成交额/TVL 比率因此下降。
永续合约 DEX 未平仓价值大幅增加,成交额却有所降温
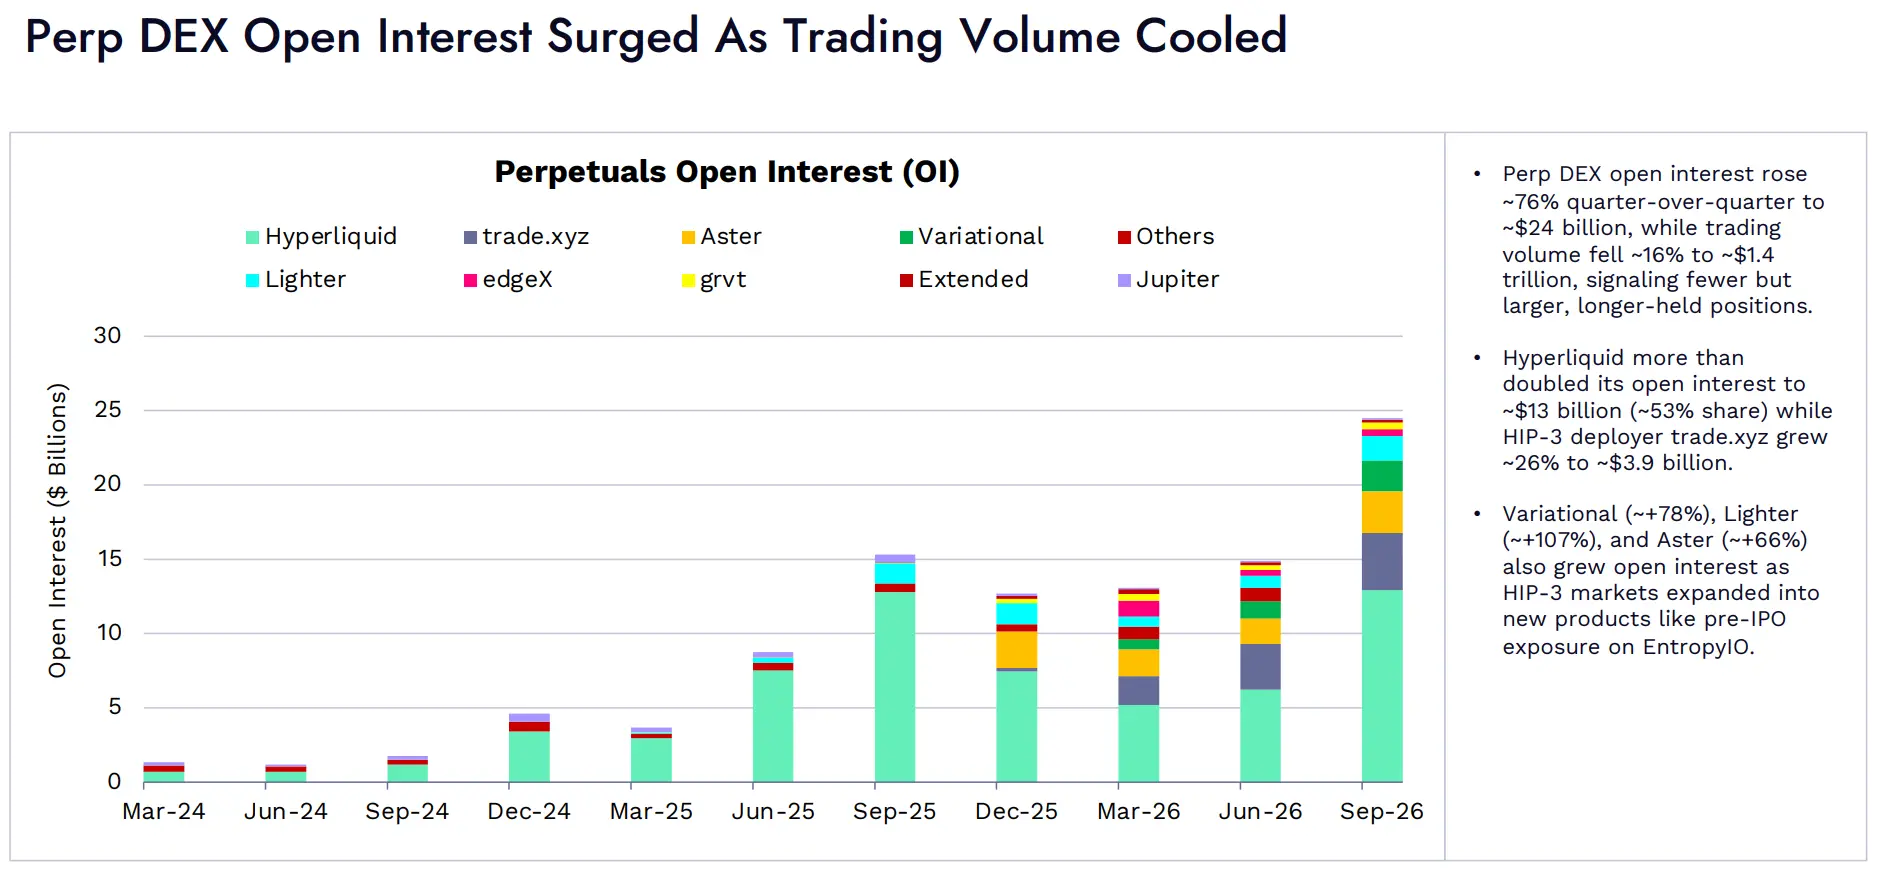
图:永续合约未平仓价值(OI)。
-
永续合约 DEX 未平仓价值环比增长约76%,达到约240亿美元;成交额则下降约16%,至约1.4万亿美元。这表明,交易者倾向于持有数量更少、规模更大、持有时间更长的头寸。
-
Hyperliquid 的未平仓价值增长超过一倍,达到约130亿美元,占比约53%。HIP-3 市场部署方 trade.xyz 增长约26%,达到约39亿美元。
-
Variational、Lighter 和 Aster 的未平仓价值也分别增长约78%、107%和66%。与此同时,HIP-3 市场扩展至新产品,例如 EntropyIO 上提供的上市前资产敞口。
本季度各月,DEX 相对于 CEX 的期货成交额比率持续下降
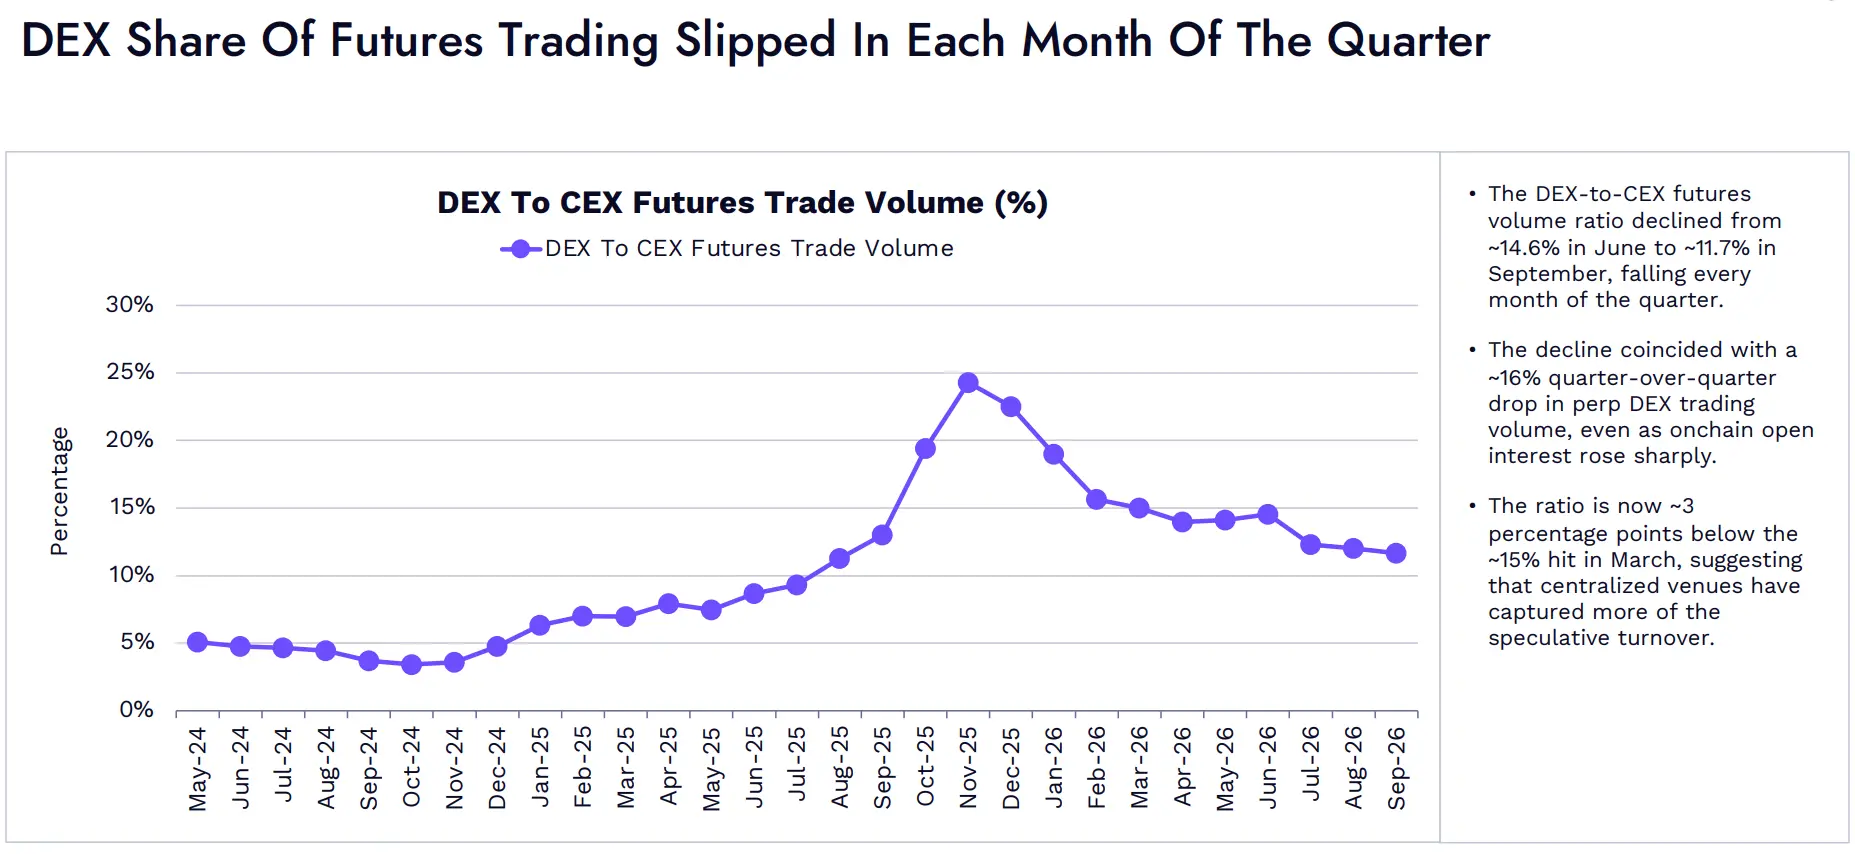
图:DEX 与 CEX 的期货成交额比率。
-
DEX 与 CEX 的期货成交额比率,从6月的约14.6%降至9月的约11.7%,本季度每个月都在下降。
-
同期,永续合约 DEX 成交额环比下降约16%,尽管链上未平仓价值显著增长。
-
当前比率比3月约15%的水平低约3个百分点,表明中心化交易平台承接了更多投机性交易。
04 借贷协议
Aave 与 Morpho 领涨,借贷存款大幅回升
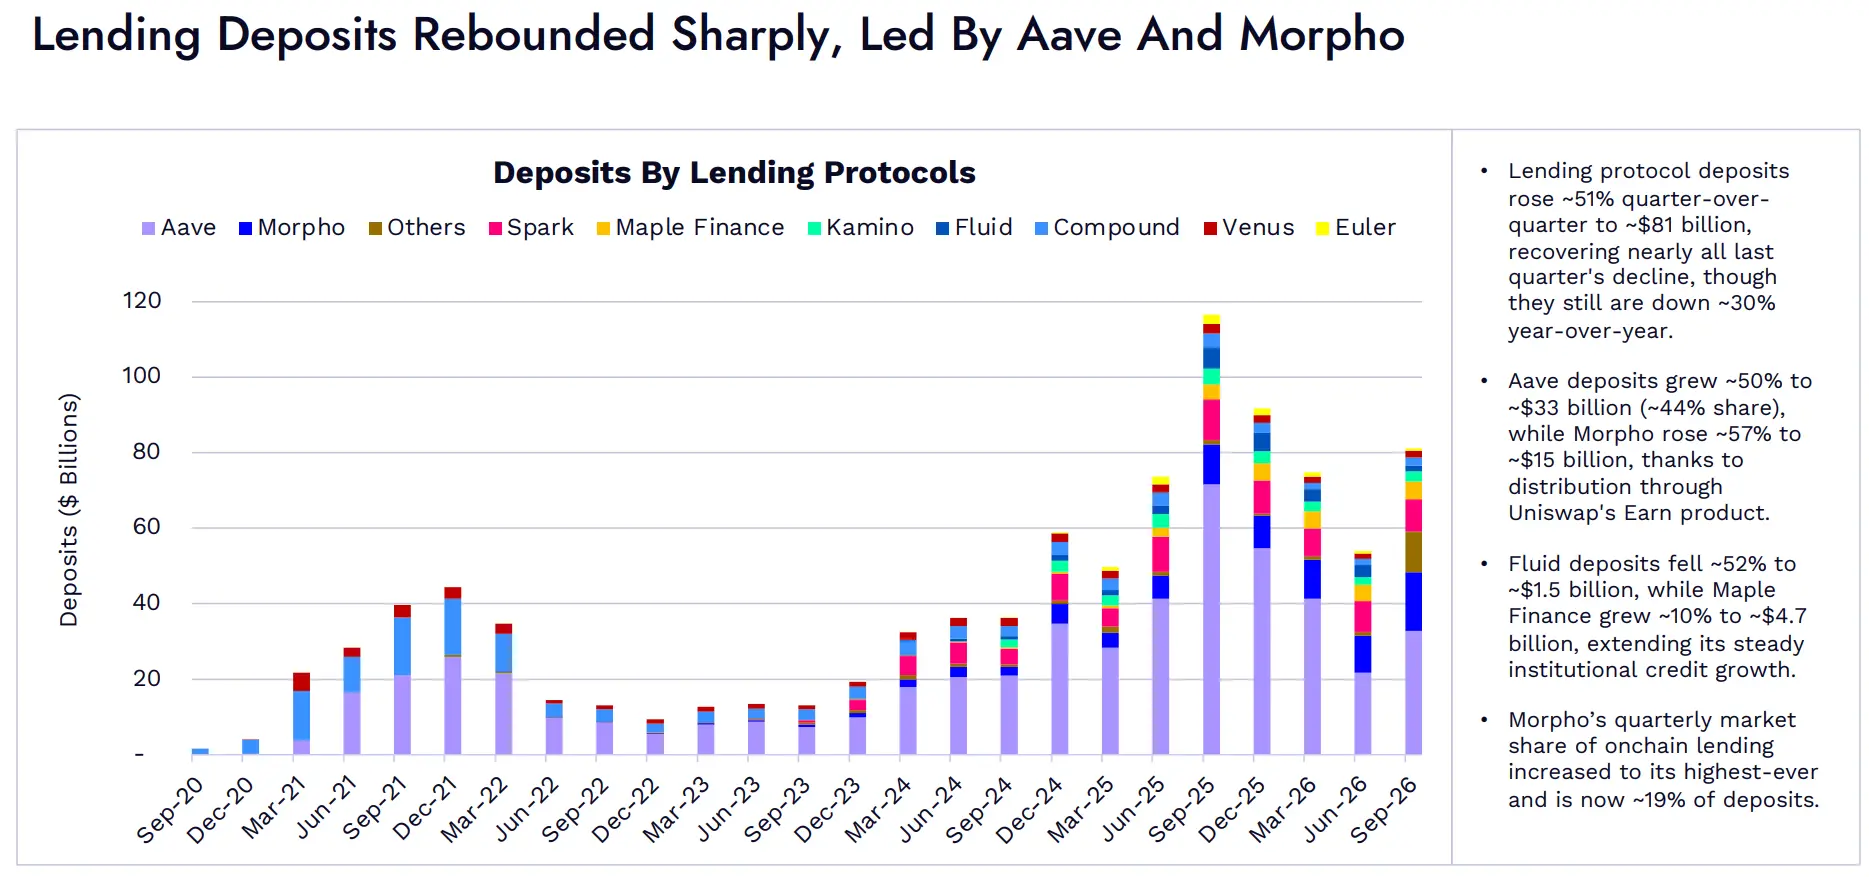
图:各借贷协议的存款规模。
-
借贷协议存款环比增长约51%,达到约810亿美元,几乎收复了上季度的全部降幅,但仍比去年同期低约30%。
-
Aave 存款增长约50%,达到约330亿美元,份额约44%;得益于 Uniswap Earn 产品带来的分发渠道,Morpho 存款增长约57%,达到约150亿美元。
-
Fluid 存款下降约52%,至约15亿美元;Maple Finance 增长约10%,达到约47亿美元,延续了机构信贷业务的稳步增长。
-
Morpho 在本季度的链上借贷存款份额升至历史最高水平,目前约占总存款的19%。
借款需求正在恢复,Spark、Maple 和 Morpho 领跑年初至今的增长
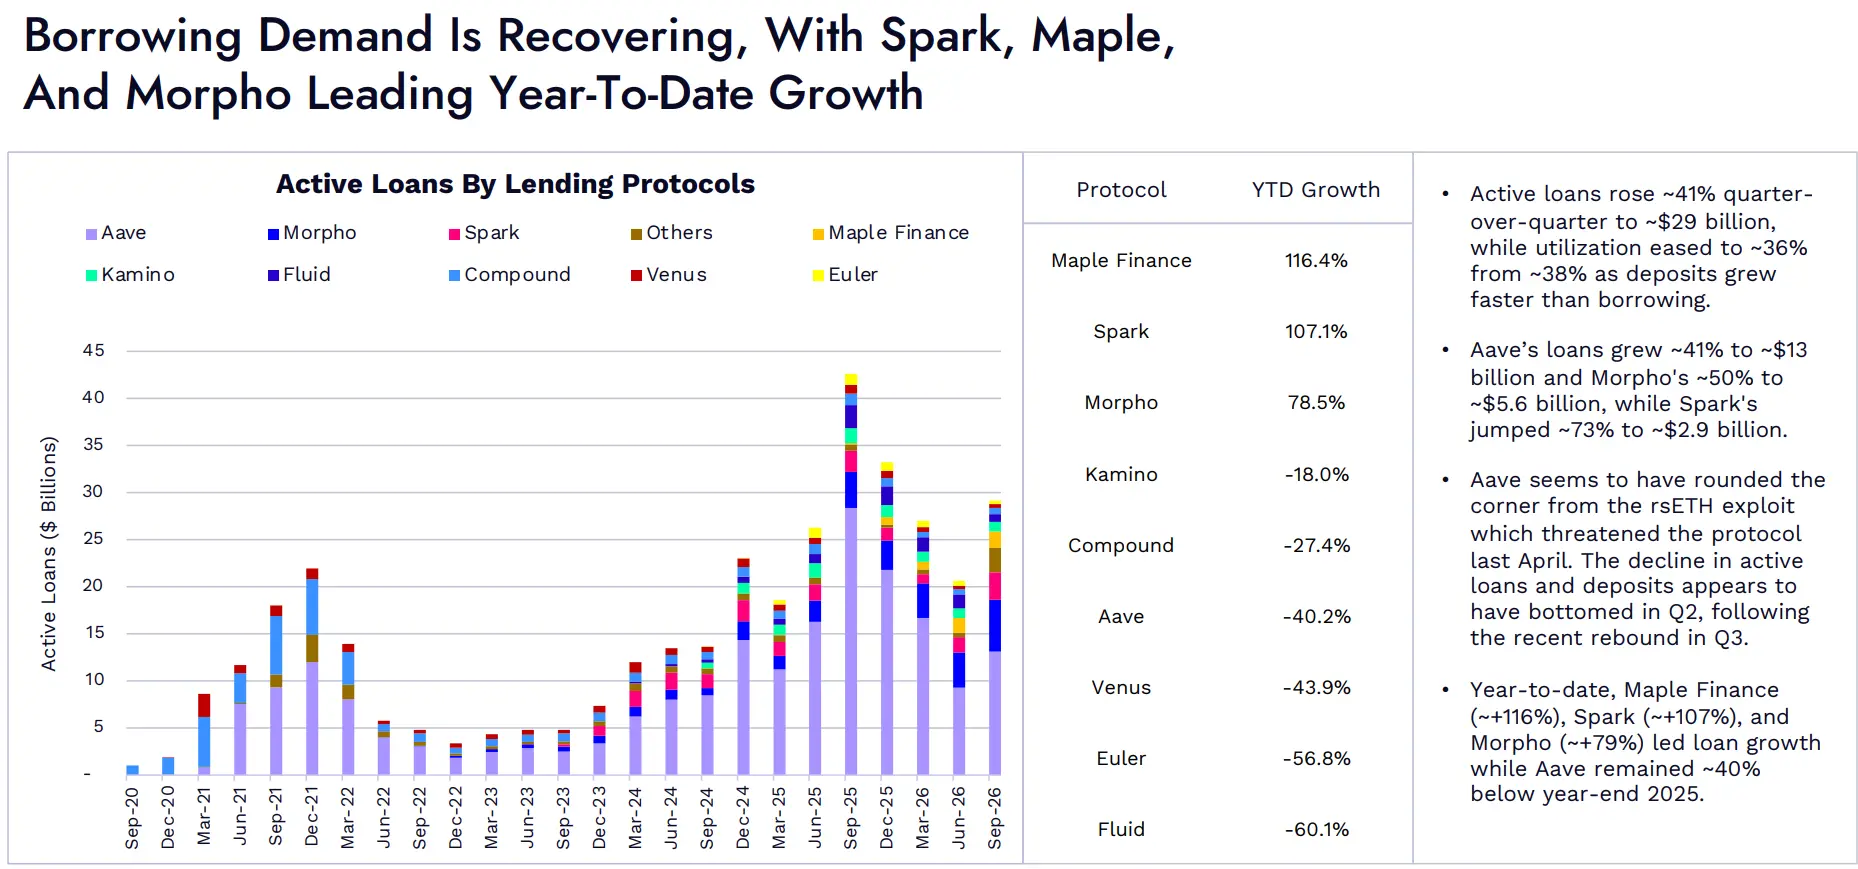
图:各借贷协议的未偿贷款规模。
-
未偿贷款规模环比增长约41%,达到约290亿美元。由于存款增长快于借款,资金利用率从约38%小幅降至约36%。
-
Aave 贷款规模增长约41%,达到约130亿美元;Morpho 增长约50%,达到约56亿美元;Spark 增长约73%,达到约29亿美元。
-
Aave 似乎已走出今年4月威胁协议安全的 rsETH 攻击事件影响。结合第三季度的反弹来看,其未偿贷款和存款的下滑似乎已在第二季度触底。
-
年初至今,Maple Finance、Spark 和 Morpho 的贷款增长分别约为116%、107%和79%,处于领先位置;Aave 则仍比2025年末低约40%。
05 市场聚焦:代币化股票
代币化股票成为重要的链上市场,占现货 DEX 成交额约9%
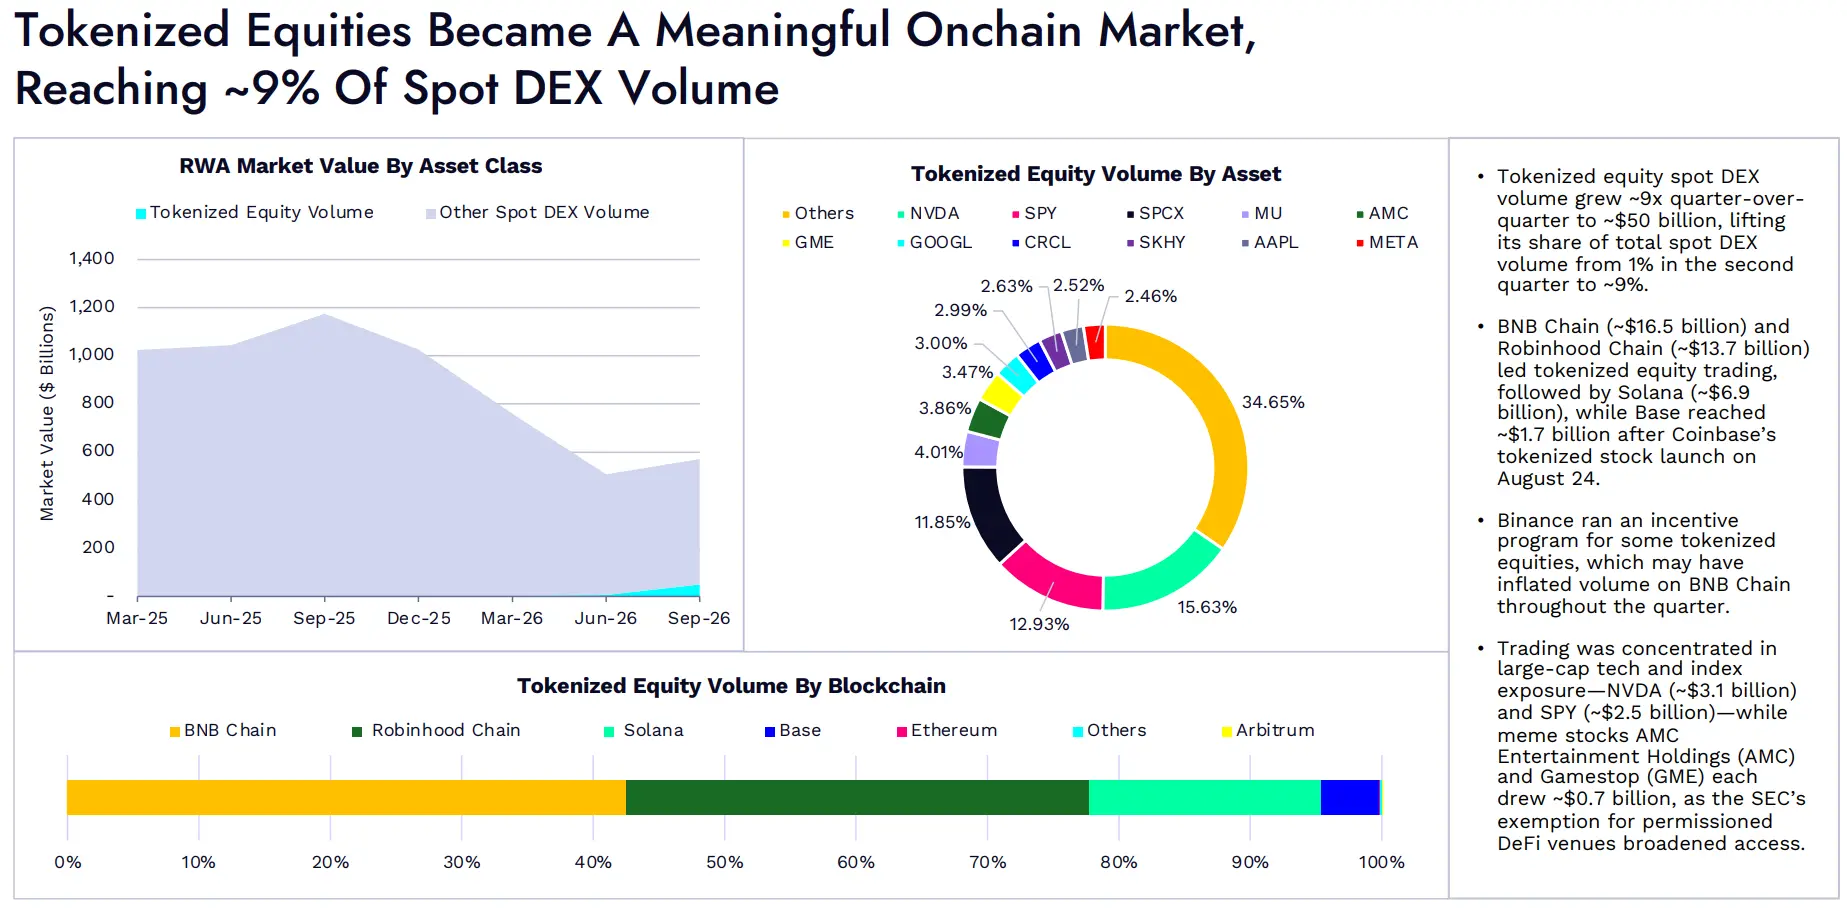
图:按资产类别划分的 RWA 市值。按资产划分的代币化股票成交额。按区块链划分的代币化股票成交额。
-
代币化股票的现货 DEX 成交额环比增长约9倍,达到约500亿美元,占全部现货 DEX 成交额的比例从第二季度的1%升至约9%。
-
BNB Chain 和 Robinhood Chain 在代币化股票交易中领先,成交额分别约为165亿美元和137亿美元;Solana 以约69亿美元位居其后。Coinbase 于8月24日推出代币化股票后,Base 的相关成交额达到约17亿美元。
-
币安针对部分代币化股票开展了激励计划,这可能推高了 BNB Chain 在整个季度的成交额。
-
交易主要集中于大型科技股和指数类资产,其中 NVDA 成交额约31亿美元,SPY 约25亿美元。Meme 股 AMC Entertainment Holdings(AMC)和 GameStop(GME)的成交额均约为7亿美元。SEC 对需要准入许可的 DeFi 平台给予豁免,扩大了投资者接触这些资产的渠道。