智通财经APP获悉,经济学家预计,欧洲央行将在下周按兵不动后,于12月进行本轮最后一次加息。这一判断与市场对后续仍有多次加息的押注形成鲜明反差。
12月最后一次加息?经济学家与市场各执一词
调查显示,绝大多数受访者认为,欧洲央行将在2026年最后一次会议上将存款利率上调25个基点至2.75%,并维持该水平至2028年5月。相比之下,交易员预计未来一年内还有三次加息。
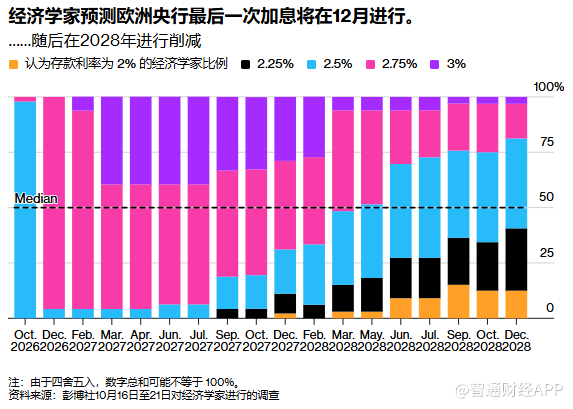
上述调查结果凸显出一个长期分歧:政策制定者需要多大力度才能将消费者价格涨幅拉回2%的目标水平。尽管投资者密切关注油价持续上涨,但分析师指出,通胀的连锁效应仍然完全显现。
“目前仍没有迹象显示能源通胀正在向更广泛的工资和价格设定传导,”荷兰合作银行经济学家Bas van Geffen表示。“欧洲央行不需要加速加息周期,可以等到12月再行动。”
为应对伊朗战争,欧洲央行已在6月和9月两次加息。尽管通胀加快、上月达到3.8%,但产出表现比多数人预期更具韧性。
欧洲央行官员们希望防止能源冲击嵌入经济,本月曾考虑再次加息。不过,维持季度加息节奏的可能性仍然更大,12月会议将公布新的预测。
欧洲央行9月展望预计今年GDP增长0.9%,2027年增长1.4%,消费者价格分别上涨3%和2.5%。在不利情景下,通胀预计将达到3.1%和3.2%。
随着油价突破每桶110美元,超过三分之二的经济学家认为欧元区经济表现差于9月基线情景。
“整体通胀维持高位的时间越长,就越难忽视对工资、价格和预期的第二轮效应,”柏林国际管理学院讲师Dennis Shen表示。“对欧洲央行而言,通胀超调如今是比通胀不足大得多的中期风险。”
法债收益率破5%,欧洲央行救不救?
除中东局势外,政策制定者正在评估债券收益率上升对金融环境的收紧程度。欧洲央行行长拉加德等人认为,这将抑制经济增长并限制能源向通胀的传导。
随着法国基准债券收益率本周触及5%,为2002年以来首次,一些投资者甚至看到了新一轮欧元债务危机的风险。市场猜测,情况恶化到什么程度才会促使欧洲央行动用尚未使用的应急工具——传导保护工具(TPI)。
经济学家认为门槛非常高:70%的受访者排除了任何形式的干预,约90%排除了TPI。TPI旨在应对无端的、无序的市场动态,这些动态威胁欧元区政策传导。
“债券收益率上升可以很好地用全球资本需求增强和许多国家公共财政恶化来解释,”Bank J Safra Sarasin首席经济学家Karsten Junius表示。“在这种情况下,欧洲央行很难为使用TPI找到理由。”
一些经济学家认为,欧洲央行可能采取不那么激进的措施,比如口头干预、释放鸽派利率信号或停止量化紧缩。
“只要法国不愿意自救,欧洲央行目前能帮法国的非常有限,”ING全球宏观主管Carsten Brzeski表示。“在债券市场正在接管欧洲央行职责的情况下,欧洲央行唯一能做的就是听起来更鸽派一些,并试图压低加息预期。”