随着近十多年来金融科技的发展,线上获客、审批、放款成为可能,并逐渐围绕信贷业务形成了一条庞大的利益链。但在近年房地产行业下行与合规风暴下,行业正经历一场人员和规模的动荡。
行业波动之际,依然有公司锲而不舍叩响资本市场的门扉。2026年10月中旬,香港抵押贷款经纪服务公司FG Holdings Limited在美国证券交易委员会(SEC)更新IPO招股书,拟在纳斯达克挂牌上市,股票代码“FGO”。
据了解,FG Holdings Limited作为上市主体是一家在BVI注册成立的公司,主要通过经营子公司Fundergo、RichestView和Fundermall在香港开展业务。而今,距离其首度向SEC递表已过去近两年时光。
来自香港的信贷中介
智通财经APP了解到,Fundergo成立于2019年,主要在香港通过金融科技平台提供私人信贷按揭贷款经纪服务和银行按揭贷款经纪服务,是一家金融服务提供商。
受益于香港金融科技的飞速发展,已有不少公司将线下展业转至线上,Fundergo亦是其中一员。公司已成功开发出一个灵活高效的金融科技平台,连接借款人和贷款人,其在线抵押贷款经纪平台设计安全且易于使用,具有双语用户界面,通过自动评估模拟实现快速执行,并提供出色的用户体验。
据此,公司利用银行和金融行业的专业知识、广泛的贷款人网络和先进的金融科技平台,为借款人提供抵押贷款申请模拟,并提供来自不同贷款人的多种抵押贷款选择,为借款人匹配最佳贷款选择,并将他们与潜在合适的贷款人联系起来,也就是常说的“中间商”服务。
除了抵押贷款经纪服务外,Fundergo还通过Fundergo平台为其客户提供咨询服务,并协助企业客户确定重组计划并探索潜在的融资选择。招股书显示,从成立到2026年9月30日,该公司已向822名借款人提供了超过115.31亿港元的贷款。
从财务方面来看,截至2026年6月30日的财年,公司收入约为2494万港元,较上年的2052万港元增长21.5%;净利润由643.22万港元增至约776.38万港元,增幅20.7%,与收入增速基本同步。
从收入来源来看,咨询服务业务的增长是带动公司收入增长的顶梁柱,2025财年的约1956.9万港元增至2323.23万港元。截至2025、2026财年,公司为49名和56名咨询服务借款人提供贷款,贷款总额为19.4亿港元和10.43亿港元(约合1.33亿美元),平均费用分别为1.01%和2.23%。
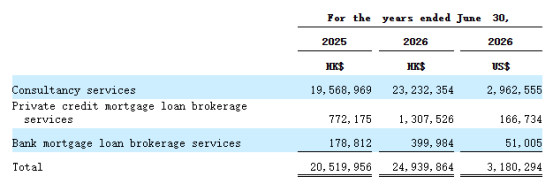
私人信用抵押贷款经纪服务方面,公司将寻求抵押贷款融资或再融资的企业或个人借款人推荐给私人信用贷款机构(包括持牌贷款人、家族办公室和信用基金)。自2024年以来,香港市场房价波动较大,而2026年则趋于稳定,然而,私人信用贷款机构在发放抵押贷款时仍保持谨慎。因此,Fundergo采取了灵活策略,以捕捉纯房地产支持的私人信用抵押贷款经纪服务和咨询服务的市场需求。在Fundergo和Richest View的私人信用抵押贷款经纪服务收入同比增幅达到69.3%。
盈利端方面,2026财年,公司的净利率则由31.3%小幅回落至31.1%。单由“纸面”结果看,Fundergo“小而美”却交出了一份增长质量尚可的成绩单:收入扩张的同时利润率没有被明显侵蚀,依然保持超过30%的较高水平。
然而公司的利润端却和现金流形成了背离:2025财年经营活动现金流为净流入810.6万港元,与当年净利润643.22万港元基本匹配,属于“利润进账+现金支撑”的健康状态。但在2026财年,其经营活动现金流骤转为净流出212.51万港元,而同期净利润却是约776.38万港元的高位。净利润与经营性现金流之间形成了较大缺口,这意味着公司账面赚取的利润并未转化为真金白银的现金流入。
细察之下,这一缺口主要源自于应收账款,该项由2025财年的139.85万港元飙升至2026财年的1126万港元,在一年之内实现巨额增长。对信贷公司而言,应收账款本质是未收回的贷款本息、未结算的服务费或垫付的逾期兜付款,因此应收账款占收入比重的变化显然值得关注:2025年应收账款仅占当年收入的6.8%,而2026财年这一比例跳升至45.15%。
另一方面,2026财年内,公司的销售费用从约396万港元近乎翻倍至约750.53万港元,占收入比重从19.3%升至30.1%。其中,代理费用大增2781.7%达到339.89万港元,用以支付给第三方代理人,这些代理人推荐借款人参与公司的私人信用抵押贷款经纪服务和咨询服务,但通过加大销售投入来换取收入增长是否能够可持续,或许还需留待时间来检验。
市场竞争激烈,如何突围而出?
近年以来,香港作为中国金融业国际化的桥头堡,始终是一个金融业高度发达且持续拥抱科技创新的市场,由此催生了极为庞大的资金需求和流通市场。与此同时,作为全球最昂贵且流动性最高的房地产市场之一,香港的抵押贷款业务正是以这类固定资产为担保,成为过去十年投资者和银行最喜爱的贷款产品之一。但近几年随着经济环境波动与房价的下行,该行业也受到了一定冲击。
波动大市之中,Fundergo的解法是拥抱“科技”手段,其在招股书中指出,公司独特之处在于开发专门开发技术的能力,结合的金融专业知识,并将这些解决方案嵌入自有在线平台。该公司是抵押贷款经纪行业中最早成功建立金融科技平台、快速、灵活且简单连接借款人与银行的先驱之一。
凭借大量数据、人工智能应用和机器学习技术,Fundergo的在线平台有效提供在线房产估价、即时风险与信用评估,以及准确的借贷机构匹配结果。2023年8月,公司收购了iMort,作为Fundermall收购的一部分,该项目获得了由Metro Finance和毕马威主办的香港金融科技推动奖2022年信用数字化-抵押贷款。
但在另一面,香港已有大量现有的按揭贷款经纪服务和咨询服务参与者,提供与公司类似的服务。其中更是不乏在市场上拥有更好的品牌认知度和声誉、更广泛的增值服务、更强的人力资源和财务资源、更长的运营历史以及在更多地理区域的大型竞争对手。此外,行业门槛较低,新参与者只要聘请了合适合格的专业人士并获得必要的监管执照,即可进入市场。竞争激烈的市场会创造不利的定价环境,可能导致公司降低服务费以与其他市场参与者竞争,这可能对其维持盈利能力造成压力。
此外不难看到,截至2025、2026财年,Fundergo的业务亦主要以少数关键客户所推动,2025财年,公司三大客户分别占总收入的26%、12%和12%。2026的财年公司三大客户分别占总收入的29%、16%和8%,这也意味着公司超五成收入来源于有限的客源,客户集中度略高。
为谋求更大的发展,Fundergo拟将此次IPO融资款项用于扩大并多元化运营及产品服务;进一步巩固在现有市场的市场地位,并凭借线上平台和海外网络的优势,将地理覆盖范围扩展到海外市场;及进一步投资信息技术,优化在线平台。
不过,目前香港按揭抵押市场集中度不高,即参与者都可以分到一杯羹。在当前地产逐渐企稳,融资需求逐步回暖之际,具备先发优势和客户资源的公司,或将获得更多的市场份额。