平安好医生三季度报告:净利大增35%,股价却创新低

市场资讯
Oct 26

  来源:金观社

  10月22日晚间,平安健康医疗科技有限公司(01833.HK)披露2026年前三季度业绩,实现总收入35.08亿元,同比下降5.8%;净利润2.48亿元,同比增长35%。经调整净利润2.58亿元,同比增长19.5%。
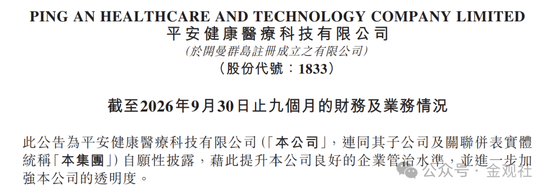
  然而利润大增未能挽救市场情绪,公告当日股价收跌4.06%,10月23日盘中触及5.29港元、刷新52周新低,年初至今累计跌幅达60.76%。

  为何利润大增股价却跌?

  首先,公司收入降幅在扩大,而非收敛。根据2026年前三季度业绩数据显示,公司上半年收入同比仅下降0.7%,但前三季度降幅扩大至5.8%。以此倒算,单三季度收入约10.24亿元,同比下滑明显加深。

  中国好医生在公告中解释为“主动优化收入结构、压降低毛利业务”。

  更值得注意的是单季表现,以前三季度2.48亿元减去中报2.20亿元推算,单三季度净利润仅约0.28亿元,环比骤降近九成。

  2026年上半年,中国好医生毛利率38.5%、同比提升4.9个百分点;经调整净利率7.4%、同比提升2个百分点。

  此外,平安好医生的四成收入来自平安系。

  中期数据显示,2026年上半年公司向平安系关联方提供产品及服务合计10.48亿元,同比增长约五成,占总收入比例超过四成且仍在上升。

  而被市场津津乐道的企业健管业务,2026年上半年收入7.14亿元、同比增65.1%;付费企业客户超8100家、同比增近60%。

  同行业在增长,公司在掉队,收入下滑无法全部归因于行业逆风。

  同期京东健康(06618.HK)上半年收入408.88亿元、同比增长15.9%,净利润约34.37亿元、同比增长32.4%,体量已达平安好医生的16倍以上。

  中金公司维持“跑赢行业”评级、目标价8.30港元,较现价5.525港元隐含约49%空间,11家机构目标均价9.47港元隐含约71%空间;但中金自身目标价已从5月的14.20港元一路下修至8.30港元,最乐观的卖方也在追逐一个下移的锚。

  平安好医生的核心不在“现在便不便宜”,而在经营问题能否收敛。

  收入拐点未现、利润率改善偏慢、现金流偏弱,估值逻辑已转向困境反转。若后续收入转正且关联收入占比回落,估值有修复可能,若收入继续下滑并出现商誉减值或集团支持减弱,1倍PB附近仍需谨慎。

  -END  -

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10